
الفصل 24: قائمة التدفقات النقدية (IAS 7)
1. أهمية وهيكل قائمة التدفقات النقدية بموجب IAS 7
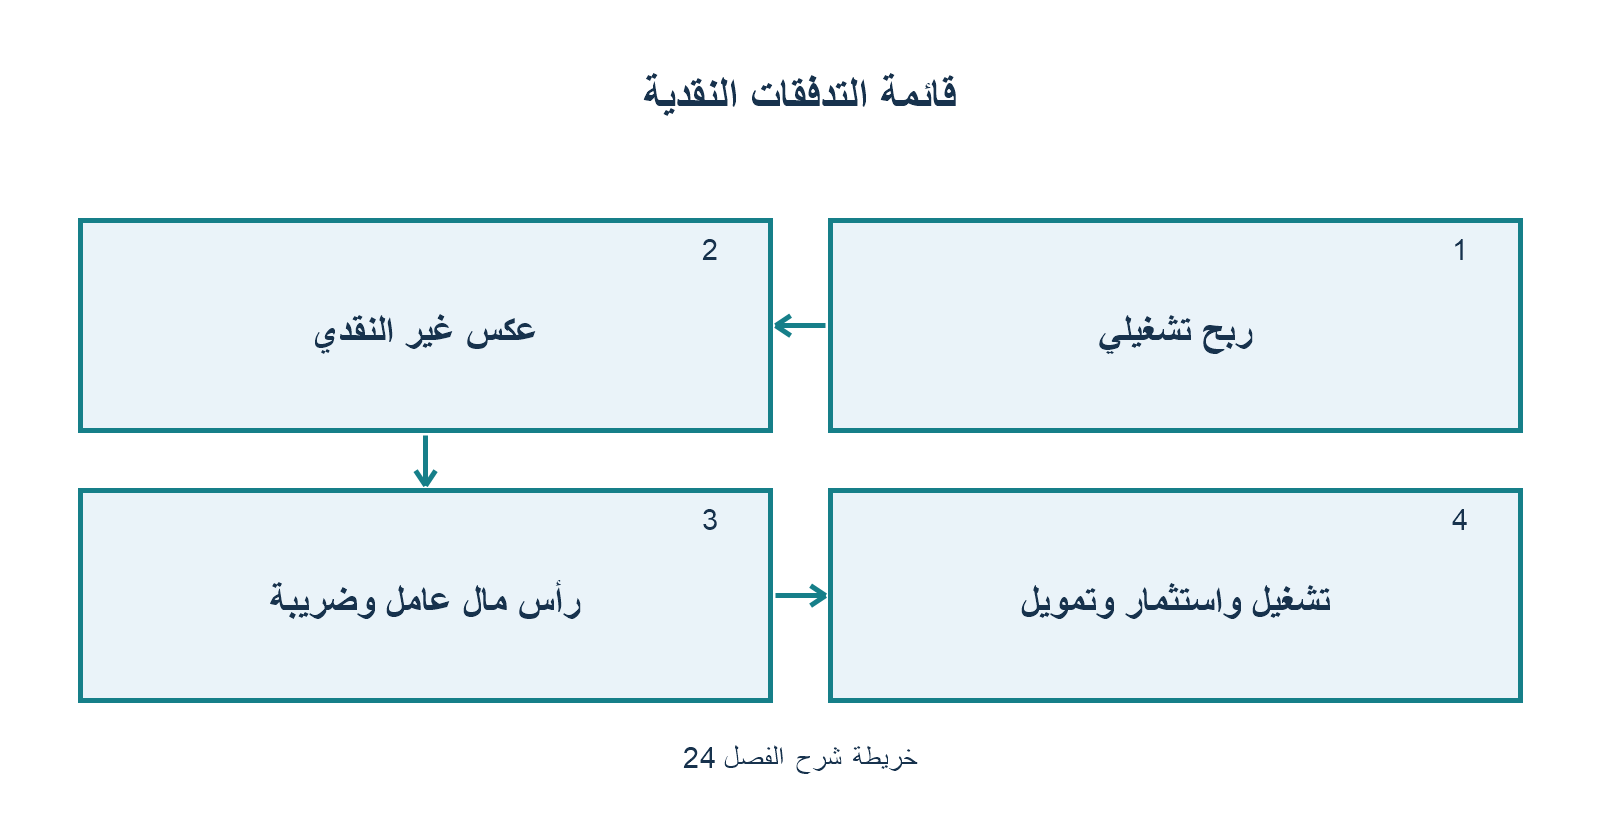
توضح قائمة التدفقات النقدية قدرة المنشأة على توليد النقد وما في حكمه، وتكشف جودة الأرباح المحاسبية. يقسم المعيار التدفقات إلى 3 أنشطة رئيسية:
2. الأنشطة التشغيلية (Operating Activities) – الطريقة غير المباشرة
تبدأ الطريقة غير المباشرة بـ الربح قبل الضريبة (Profit Before Tax) وتجري التسويات التالية:
الربح قبل الضريبة
+ مصروف الإهلاك والاستهلاك (بنود غير نقدية)
+ خسائر بيع أصول ثابتة / استثمارات (أو - أرباح البيع)
+ خسائر هبوط الشهرة والأصول (Impairment)
+ مصاريف الفوائد والتمويل (تُنقل للنشاط المناسب)
- إيرادات الفوائد وتوزيعات الأرباح
-----------------------------------------------------------
= صافي الربح التشغيلي قبل التغير في رأس المال العامل:
- (الزيادة) أو + النقص في المخزون
- (الزيادة) أو + النقص في العملاء والمدينين
+ الزيادة أو - (النقص) في الموردين والدائنين والمخصصات
-----------------------------------------------------------
= النقد المتولد من العمليات التشغيلية
- الفوائد المدفوعة نقداً
- ضرائب الدخل المسددة فعلياً
-----------------------------------------------------------
= صافي التدفق النقدي من الأنشطة التشغيلية (A)
3. الأنشطة الاستثمارية (Investing Activities)
تتعلق باقتناء والتصرف في الأصول طويلة الأجل والاستثمارات غير المدرجة ضمن ما في حكم النقد:
* (-) المدفوعات النقدية لشراء أصول ثابتة (IAS 16) أو غير ملموسة (IAS 38).
* (+) المتحصلات النقدية من بيع أصول ثابتة واستثمارية.
* (-) المدفوعات النقدية لاقتناء شركات تابعة (صافية من النقدية المقتناة مع الشركة التابعة).
* (+) المتحصلات النقدية من بيع شركات تابعة أو زميلة.
* (+) الفوائد وتوزيعات الأرباح المستلمة (إذا صنفت كنشاط استثماري).
* = صافي التدفق النقدي من الأنشطة الاستثمارية (B).
4. الأنشطة التمويلية (Financing Activities)
تتعلق بالتغيرات في حجم وتركيبة حقوق الملكية والقروض:
* (+) المتحصلات النقدية من إصدار أسهم عادية أو زيادة رأس المال.
* (+) المتحصلات النقدية من إصدار سندات أو قروض طويلة وقصيرة الأجل.
* (-) سداد أقساط القروض والسندات.
* (-) سداد الجزء الخاص بأصل التزام عقد الإيجار (Lease Liability Capital Repayment بموجب IFRS 16).
* (-) توزيعات الأرباح المدفوعة لمساهمي الشركة الأم ولحقوق الأقلية NCI.
* = صافي التدفق النقدي من الأنشطة التمويلية (C).
5. صافي التغير في النقد وما في حكمه
$$\text{صافي التغير خلال الفترة} = A + B + C$$
$$\text{رصيد النقدية وما في حكمها في بداية الفترة} + \text{صافي التغير} = \text{رصيد النقدية وما في حكمها في نهاية الفترة}$$
تنبيه حاسم: المعاملات غير النقدية (مثل شراء أصل مقابل إصدار أسهم أو الدخول في عقد إيجار تمويلي جديد IFRS 16) لا تظهر في صلب قائمة التدفقات النقدية مطلقاً، بل يجب الإفصاح عنها تفصيلاً في الإيضاحات المتممة!




لا تعليق