
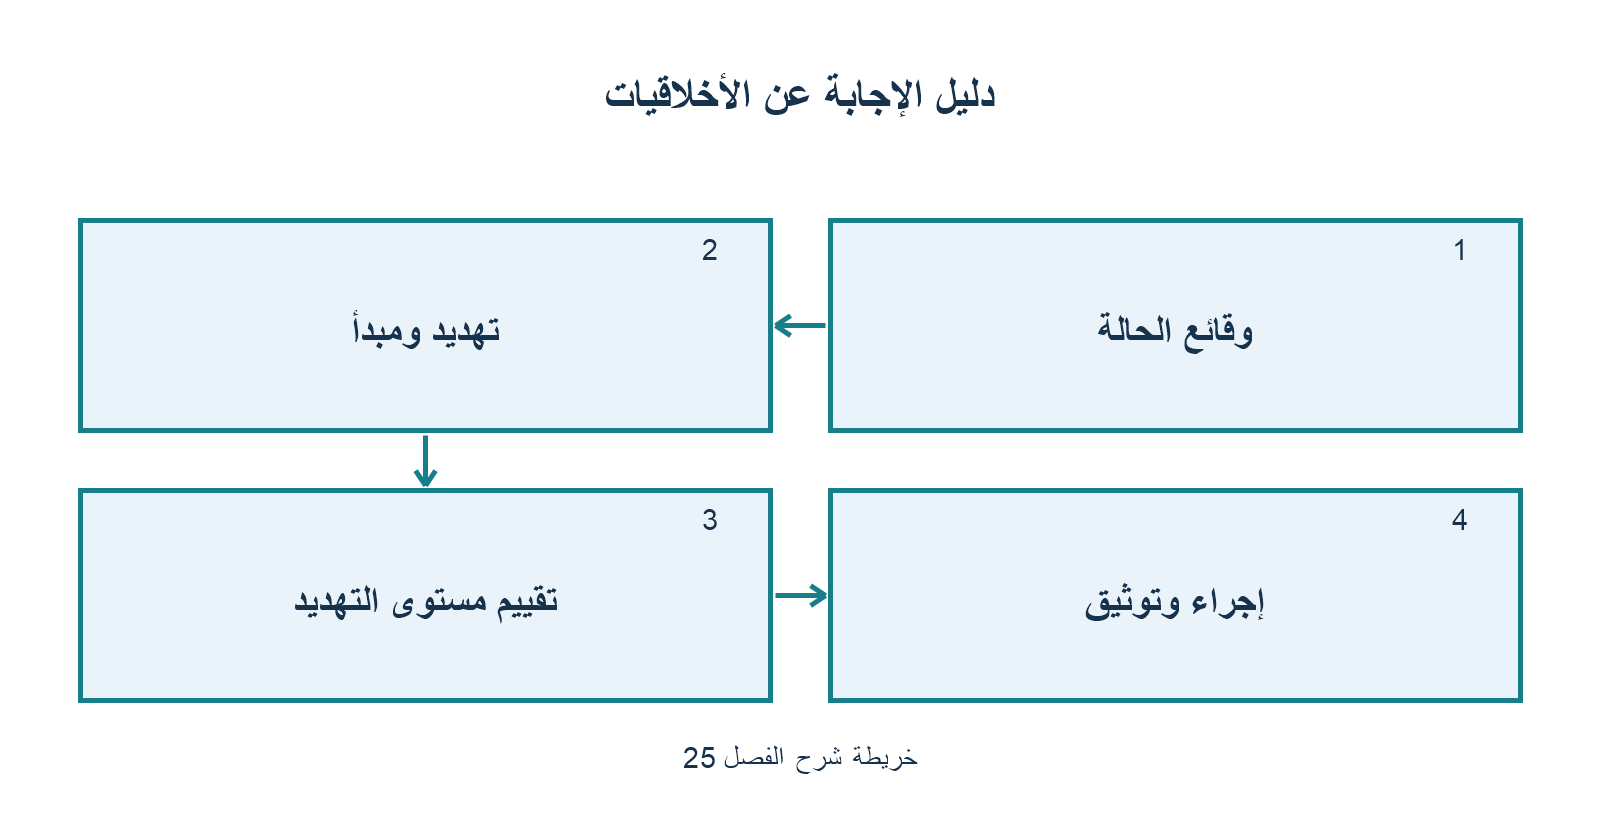
الفصل 25: دليل الإجابة عن أسئلة السلوك وأخلاقيات المهنة للمحاسب القانوني
1. موقع أخلاقيات المهنة في امتحان دبلومة DipIFR
خصص مجلس الممتحنين في ACCA ما بين 4 إلى 6 درجات إلزامية في أحد الأسئلة (غالباً السؤال الثاني أو الرابع) لتقييم التزام المحاسب القانوني بقواعد السلوك الأخلاقي والمهني بموجب ميثاق الأخلاقيات الصادر عن IESBA و ACCA.
2. المبادئ الأخلاقية الأساسية الخمسة (The 5 Fundamental Principles)
- النزاهة (Integrity): الصدق والاستقامة والأمانة في كافة العلاقات المهنية والتجارية، وعدم الارتباط بمعلومات مضللة أو غير صحيحة.
- الموضوعية (Objectivity): عدم السماح للتحيز، أو تضارب المصالح، أو التأثير غير اللائق من الآخرين بالتغلب على الأحكام المهنية والمحاسبية.
- الكفاءة المهنية والعناية الواجبة (Professional Competence and Due Care): الحفاظ المستمر على المعرفة والمهارة المهنية عند المستوى المطلوب، والتصرف بعناية فائقة وفق المعايير الفنية والمهنية المعتمدة.
- السرية (Confidentiality): احترام سرية المعلومات التي يتم الحصول عليها أثناء ممارسة العمل وعدم الإفصاح عنها لأطراف ثالثة دون إذن قانوني أو تفويض صريح، وعدم استخدامها للمنفعة الشخصية.
- السلوك المهني (Professional Behaviour): الامتثال للقوانين واللوائح ذات الصلة وتجنب أي تصرف قد يسيء لسمعة مهنة المحاسبة أو يشكك في مصداقيتها.
3. التهديدات الخمسة للاستقلالية والموضوعية (The 5 Ethical Threats)
عند دراسة أي سيناريو امتحاني، ابحث عن وجود أحد هذه التهديدات الخمسة:
| التهديد | المعنى والسيناريو الشائع في الامتحان |
|---|---|
| تهديد المصلحة الذاتية (Self-interest threat) | وجود مصلحة مالية للمحاسب تؤثر على حكمه (مثل ربط مكافأة المدير المالي السنوية بتحقيق هدف أرباح معين، مما يدفعه للتلاعب في توقيت الإيراد أو تأجيل مخصص). |
| تهديد المراجعة الذاتية (Self-review threat) | قيام المحاسب بمراجعة أو تقييم عمل قام بإعداده بنفسه سابقاً دون رقابة محايدة. |
| تهديد المناصرة والدفاع (Advocacy threat) | الترويج لموقف العميل أو الشركة لدرجة تهدد موضوعية المحاسب (مثل الدفاع عن الشركة في نزاع قضائي معقد). |
| تهديد الألفة والاعتياد (Familiarity threat) | نشوء علاقة وثيقة أو ممتدة مع إدارة الشركة تجعل المحاسب متساهلاً جداً أو قابلاً لتبرير أخطائها. |
| تهديد الترهيب والضغط (Intimidation threat) | تعرض المحاسب لضغوط حقيقية أو محسوسة أو تهديد بالفصل من العمل أو حرمانه من الترقية إذا لم يوافق على معالجة محاسبية غير سليمة. |
4. نموذج الإجابة الذهبي المعتمد لحصد الدرجة الكاملة (The 4-Step Exam Strategy)
لكتابة إجابة متكاملة ومنظمة في الامتحان تضمن نيل الدرجات الست كاملة، اتبع هذا التسلسل:
- تحديد القضية الأخلاقية والمهنية (Identify the Issue): اشرح بوضوح المعالجة المحاسبية الخاطئة التي تطلب الإدارة تطبيقها وتناقضها مع معايير IFRS.
- تحديد المبادئ المهددة (Fundamental Principles at Risk): اذكر المبادئ المتأثرة صراحة (مثل النزاهة والموضوعية والكفاءة المهنية).
- تحديد نوع التهديد (Identify the Threat): حدد بدقة هل هو تهديد ترهيب (ضغط الإدارة والتهديد بالفصل)، أم مصلحة ذاتية (حوافز وأسهم)، إلخ.
- اقتراح خطة التصرف والإجراءات الوقائية (Safeguards & Action Plan):
- مناقشة الأمر مع الإدارة وتوضيح المخالفة الصريحة لمعايير IFRS والعواقب القانونية.
- تصعيد الأمر إلى لجنة المراجعة (Audit Committee) أو المكلفين بالحوكمة (Those Charged with Governance).
- استشارة الهيئة المهنية (مثل ACCA) أو طلب مشورة قانونية مستقلة دون خرق السرية.
- إذا أصرت الإدارة على التلاعب ورفضت التصحيح: التفكير في الاستقالة من المنصب والانسحاب من الارتباط وإبلاغ الجهات التنظيمية إذا لزم الأمر قانوناً.




لا تعليق