
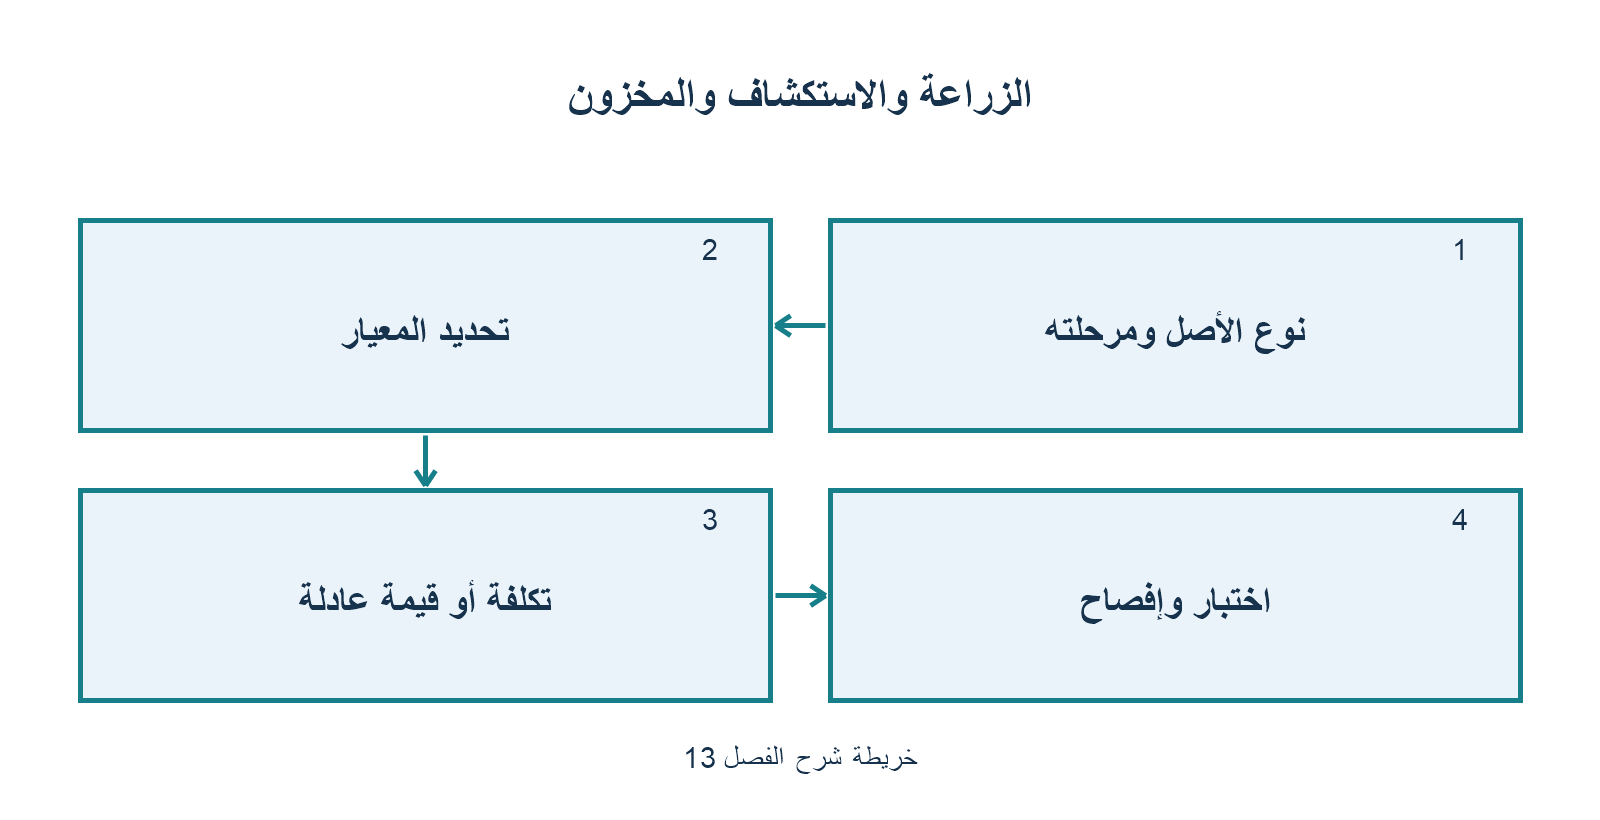
الفصل 13: الزراعة واستكشاف الموارد المعدنية والمخزون (IAS 41 / IFRS 6 / IAS 2)
1. معيار المحاسبة الدولي IAS 41: الزراعة (Agriculture)
يطبق المعيار على الأصول الحيوية والمنتجات الزراعية عند نقطة الحصاد، والمنح الحكومية المتعلقة بها، متى ارتبطت بنشاط زراعي.
المفاهيم والقياس:
- الأصل الحيوي (Biological Asset): حيوان أو نبات حي (مثل الماشية، أشجار الغابات، الأغنام).
- القياس: يُقاس مبدئياً ولاحقاً بـ القيمة العادلة ناقصاً التكاليف المقدرة للبيع (Fair Value less Costs to Sell).
- كافة الأرباح أو الخسائر الناتجة عن التغير في القيمة العادلة أو ولادة حيوانات جديدة تُدرج فوراً في قائمة الأرباح أو الخسائر (P&L).
- المنتج الزراعي (Agricultural Produce): المنتج الذي تم حصاده من الأصل الحيوي (مثل الحليب، الصوف، الفواكه المقطوفة).
- يُقاس في لحظة الحصاد فقط بـ القيمة العادلة ناقصاً تكاليف البيع وتُسجل في P&L.
- بعد لحظة الحصاد، يتحول المنتج فوراً إلى مخزون ويخضع لمعيار IAS 2 وتعتبر تلك القيمة هي تكلفة المخزون المبدئية.
الاستثناء الحاسم: النباتات المثمرة (Bearer Plants):
- النبات المثمر هو نبات حي:
- يُستخدم في إنتاج أو توريد منتجات زراعية،
- ومن المتوقع أن يثمر لأكثر من فترة واحدة (مثل أشجار نخيل الزيت، كروم العنب، أشجار المطاط)،
- واحتمال بيعه كمنتج زراعي مستبعد (إلا كأخشاب خردة).
- المعالجة: تُستثنى تماماً من IAS 41 وتُعامل كأصول ثابتة بموجب IAS 16 (تُقاس بالتكلفة أو إعادة التقييم مع الإهلاك السنوي)، بينما تظل الثمار النامية على تلك الأشجار خاضعة لـ IAS 41 وتقاس بالقيمة العادلة ناقصاً تكاليف البيع!
2. المعيار الدولي للتقرير المالي IFRS 6: استكشاف وتقييم الموارد المعدنية
يمنح IFRS 6 المنشآت استثناءً مؤقتاً لتطوير سياسات محاسبية خاصة بها لرسملة نفقات الاستكشاف والتقييم قبل إثبات الجدوى الفنية والتجارية.
- قبل مرحلة الاستكشاف: النفقات السابقة للحصول على الحقوق القانونية للاستكشاف تُحمل كمصروف فوري في P&L.
- خلال مرحلة الاستكشاف والتقييم: تختار المنشأة سياسة محاسبية ثابتة لتحديد التكاليف المرسملة كأصول استكشاف (حقوق التنقيب، الدراسات الجيولوجية، الحفر الخندقي، أخذ العينات).
- نهاية مرحلة الاستكشاف: بمجرد إثبات الجدوى الفنية والجدوى التجارية لاستخراج المورد المعدني، يتوقف تطبيق IFRS 6؛ ويتم أولاً اختبار أصول الاستكشاف للهبوط بموجب IAS 36، ثم يُعاد تصنيفها إلى أصول ملموسة (IAS 16) أو غير ملموسة (IAS 38) لبدء مرحلة التطوير والإنتاج.
3. معيار المحاسبة الدولي IAS 2: المخزون (Inventories)
قاعدة القياس الجوهرية:
يُقاس المخزون دائماً بـ أقل القيمتين: التكلفة وصافي القيمة البيعية (Lower of Cost and Net Realisable Value – NRV).
$$\text{صافي القيمة البيعية (NRV)} = \text{سعر البيع التقديري} – \text{التكاليف المقدرة للإتمام} – \text{التكاليف المقدرة لإتمام البيع}$$
عناصر تكلفة المخزون:
- تُدرج: تكاليف الشراء، رسوم الاستيراد والضرائب غير المستردة، تكاليف النقل والمناولة المباشرة، وتكاليف التحويل (الأجور المباشرة والتكاليف الصناعية غير المباشرة الموزعة على أساس الطاقة الإنتاجية الطبيعية).
- تُستبعد وتُحمل كمصروف فوري: الفاقد غير الطبيعي من المواد والعمالة، تكاليف التخزين (ما لم تكن ضرورية لمرحلة إنتاجية تالية كالتعتيق)، المصروفات الإدارية العامة، وتكاليف البيع والتوزيع.
صيغ التكلفة المقبولة:
- يُسمح بطريقة الوارد أولاً يصرف أولاً (FIFO) أو المتوسط المرجح للتكلفة (Weighted Average).
- يُحظر تماماً استخدام طريقة الوارد أخيراً يصرف أولاً (LIFO) بموجب معايير IFRS.
4. نصائح خبير DipIFR للاختبار
- تقييم بنود المخزون: تتم مقارنة التكلفة وصافي القيمة البيعية بنداً بنداً (Item by Item)؛ ولا يجوز تجميع بنود غير متجانسة لعمل المقاصة بين بنود رابحة وبنود خاسرة.
- انخفاض قيمة المواد الخام: لا يتم تخفيض قيمة المواد الخام المحتفظ بها للاستخدام في الإنتاج إلى أقل من التكلفة إذا كان من المتوقع بيع المنتجات التامة التي ستدخل في إنتاجها بسعر يغطي التكلفة أو أعلى منها.




لا تعليق