
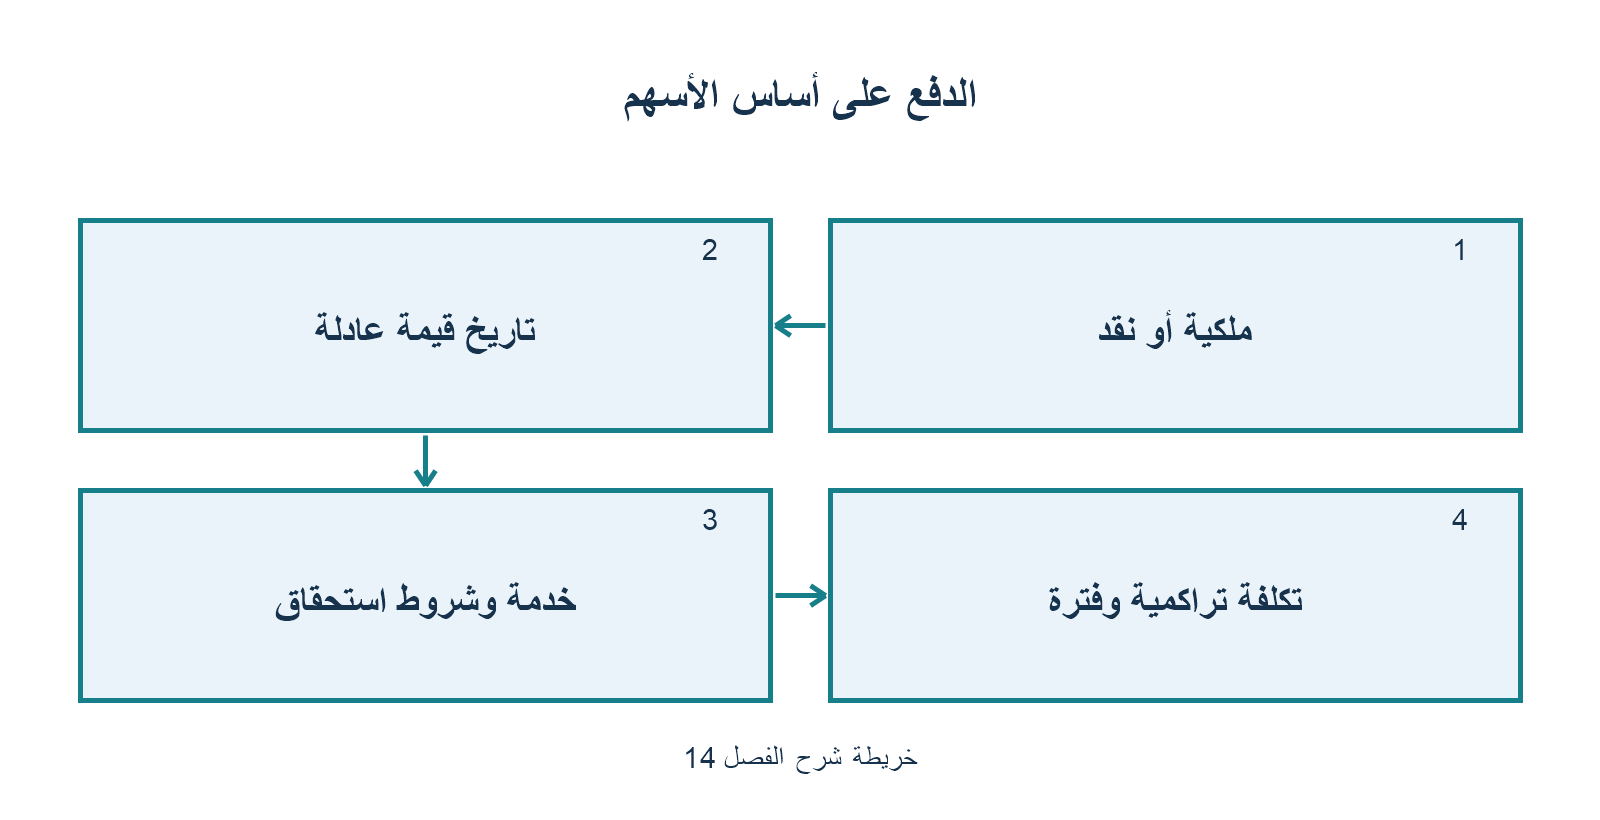
الفصل 14: الدفع على أساس الأسهم (IFRS 2)
1. فلسفة ونطاق معيار IFRS 2
ينظم معيار IFRS 2 المعاملات التي تتلقى فيها المنشأة سلعاً أو خدمات (غالباً خدمات الموظفين والمديرين التنفيذيين) مقابل أدوات حقوق ملكية (مثل خيارات الأسهم) أو مقابل مبالغ نقدية تعتمد قيمتها على سعر أسهم المنشأة.
الفئات الرئيسية الثلاث للمعاملات:
- المسواة بأدوات حقوق الملكية (Equity-settled): تمنح المنشأة أسهماً أو خيارات أسهم مقابل الخدمات.
- المسواة نقداً (Cash-settled): تمنح المنشأة حقوق تصاعد قيمة الأسهم (SARs)؛ حيث يستلم الموظف نقداً يعادل الزيادة في سعر السهم.
- المعاملات ذات خيارات التسوية (With Cash Alternatives): إما المنشأة أو الموظف يملك خيار التسوية نقداً أو أسهماً.
2. المعاملات المسواة بحقوق الملكية (Equity-settled Transactions)
قواعد القياس الأساسية:
- تاريخ القياس (Measurement Date): تُقاس المعاملة بـ القيمة العادلة لأدوات حقوق الملكية في تاريخ المنح فقط (Grant Date Fair Value).
- ثبات القيمة العادلة: لا يُعاد تقييم القيمة العادلة للأداة الممنوحة في أي تاريخ لاحق مطلقاً، بصرف النظر عن التغيرات في سعر السهم بالسوق!
- الطرف المقابل في القيد: حساب حقوق الملكية (احتياطي الدفع على أساس الأسهم – Share-based Payment Reserve).
شروط الاستحقاق (Vesting Conditions):
| نوع الشرط | التعريف والأمثلة | كيفية المعالجة المحاسبية |
|---|---|---|
| شروط الخدمة (Service Conditions) | اشتراط بقاء الموظف في الخدمة لمدة معينة (مثل 3 سنوات). | تؤثر على تقدير عدد الأدوات المتوقع استحقاقها. يُعدل التقدير سنوياً ليعكس عدد الموظفين الفعليين المتوقع بقاؤهم. |
| شروط الأداء غير المرتبطة بالسوق (Non-market Performance Conditions) | أهداف داخلية للشركة (مثل تحقيق نمو 10% في الأرباح، زيادة حجم المبيعات). | تؤثر على تقدير عدد الأدوات المتوقع استحقاقها. يُعدل التقدير في كل تاريخ تقرير مالي حتى تاريخ الاستحقاق الفعلي. |
| شروط الأداء المرتبطة بالسوق (Market Performance Conditions) | أهداف مرتبطة بسعر السهم في البورصة أو العائد الإجمالي للمساهمين (TSR). | تُدمج داخل القيمة العادلة للأداة في تاريخ المنح (باستخدام نماذج التسعير مثل Black-Scholes أو Monte Carlo). لا يُعدل المصروف لاحقاً حتى لو فشل الموظف في تحقيق شرط السوق طالما استوفى شرط الخدمة! |
3. المعاملات المسواة نقداً (Cash-settled Transactions – SARs)
- المعالجة المحاسبية:
- يُعترف بـ التزام مالي (Liability) بدلاً من حقوق الملكية.
- يُقاس الالتزام بالقيمة العادلة في تاريخ المنح، ويتم إعادة تقييم القيمة العادلة للالتزام في نهاية كل فترة مالية وحتى تاريخ السداد الفعلي.
- أي تغير في القيمة العادلة للالتزام يُدرج مباشرة في قائمة الأرباح أو الخسائر (P&L).
4. القيود المحاسبية المقارنة
// أولاً: العمليات المسواة بحقوق الملكية (سنوياً خلال فترة الاستحقاق)
من حـ/ مصاريف منافع الموظفين (P&L)
    إلى حـ/ حقوق الملكية - احتياطي دفع على أساس الأسهم

// ثانياً: العمليات المسواة نقداً (SARs)
من حـ/ مصاريف منافع الموظفين (P&L)
    إلى حـ/ التزام حقوق تصاعد الأسهم (المركز المالي)
5. معادلة حساب المصروف التراكمي السنوي
في كل نهاية سنة مالية $t$ خلال فترة الاستحقاق $T$:
$$\text{المصروف التراكمي المطلوب} = \text{العدد المتوقع للأدوات المستحقة} \times \text{القيمة العادلة في تاريخ المنح} \times \frac{t}{T}$$
$$\text{مصروف السنة الحالية} = \text{المصروف التراكمي المطلوب} – \text{المصروف المعترف به تراكمياً في السنوات السابقة}$$




لا تعليق