
الفصل 03: الإيرادات من العقود مع العملاء (IFRS 15 Revenue)
مذكرة الشرح المعتمدة لشهادة خبير المعايير الدولية (ACCA DipIFR)
إعداد وتقديم: محاسب قانوني وخبير معايير المحاسبة الدولية
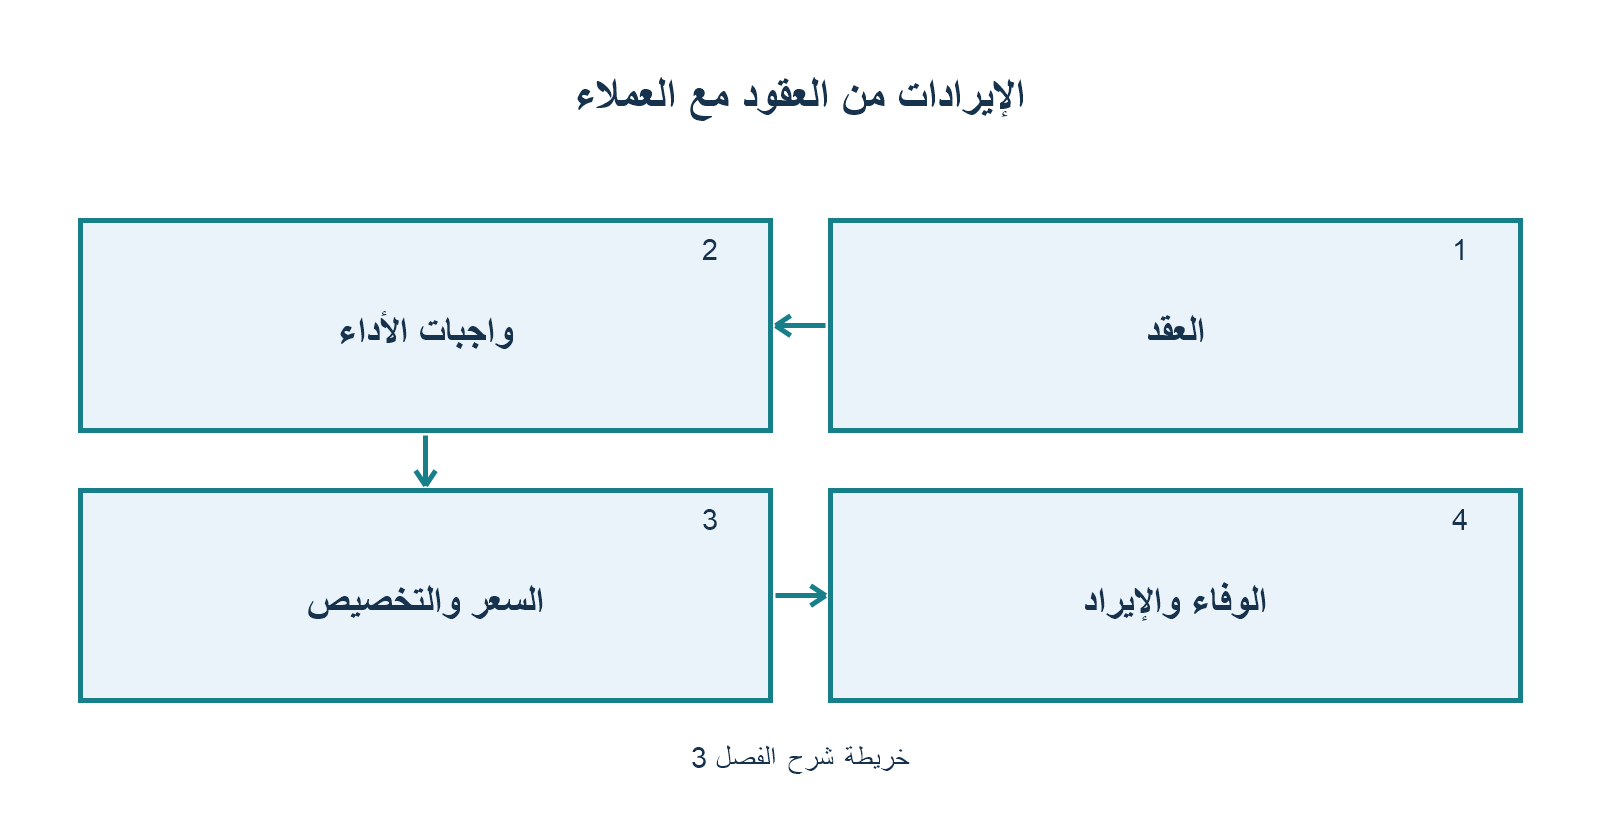
يغطي هذا الفصل: نموذج الخطوات الخمس للاعتراف بالإيراد، التزامات الأداء المنفصلة، تحديد وتخصيص سعر المعاملة، عنصر التمويل الجوهري، عقود البيع بحق الرد، الوكيل مقابل الأصيل، وتراخيص الملكية الفكرية.
🎥 فيديو الشرح للمحاضرة
📺 مشاهدة المحاضرة على يوتيوب: IFRS 15 | الإيرادات من العقود مع العملاء
🧭 بطاقة المعيار وفلسفته في بيئة الأعمال
جاء معيار IFRS 15 ليوحد كافة معالجات الإيراد السابقة (IAS 18 و IAS 11) تحت مظلة مبدأ جوهري واحد:
“الاعتراف بالإيراد لتصوير انتقال السلع أو الخدمات الموعودة للعميل بمبلغ يعكس المقابل الذي تتوقع المنشأة استحقاقه.”
ركيزة المعيار الأساسية هي انتقال السيطرة (Transfer of Control) بدلاً من مفهوم انتقال المخاطر والمنافع القديم.
🖐️ أولاً: نموذج الخطوات الخمس للاعتراف بالإيراد (The 5-Step Model)
┌────────────────────────────────────────────────────────┐
│     الخطوة 1: تحديد العقد المبرم مع العميل             │
└──────────────────────────┬─────────────────────────────┘
                           ▼
┌────────────────────────────────────────────────────────┐
│     الخطوة 2: تحديد التزامات الأداء المنفصلة في العقد  │
└──────────────────────────┬─────────────────────────────┘
                           ▼
┌────────────────────────────────────────────────────────┐
│     الخطوة 3: تحديد سعر المعاملة الإجمالي              │
└──────────────────────────┬─────────────────────────────┘
                           ▼
┌────────────────────────────────────────────────────────┐
│     الخطوة 4: تخصيص سعر المعاملة على التزامات الأداء   │
└──────────────────────────┬─────────────────────────────┘
                           ▼
┌────────────────────────────────────────────────────────┐
│     الخطوة 5: الاعتراف بالإيراد عند الوفاء بالالتزام   │
└────────────────────────────────────────────────────────┘
الخطوة 1: تحديد العقد (Identify the Contract)
يشترط للاعتراف بالعقد توفر 5 شروط:
1. موافقة الأطراف والتزامهم بالتنفيذ.
2. إمكانية تحديد حقوق كل طرف في السلع والخدمات.
3. إمكانية تحديد شروط السداد.
4. أن يكون للعقد جوهر تجاري (Commercial Substance).
5. احتمالية تحصيل المقابل مرجحة (Probable).
الخطوة 2: تحديد التزامات الأداء (Identify Performance Obligations)
التزام الأداء هو وعد بتسليم سلعة أو خدمة للعميل. لتكون السلعة أو الخدمة متميزة ومنفصلة (Distinct) يجب أن تستوفي شرطين:
1. أن يستفيد العميل منها بمفردها أو مع موارد أخرى متاحة له (Capable of being distinct).
2. أن تكون منفصلة في سياق العقد (Distinct within the context of the contract) بحيث لا تقدم كخدمة مدمجة لتصنيع مخرج نهائي.
الخطوة 3: تحديد سعر المعاملة (Determine Transaction Price)
هو المقابل النقدي المتوقع الحصول عليه. يتطلب الانتباه للنقاط التالية:
* المقابل المتغير (Variable Consideration): كالحوافز والخصومات وحق الرد؛ يقدر بـ (القيمة المتوقعة Expected Value) أو (المبلغ الأكثر ترجيحاً Most Likely Amount)، بشرط التأكد من عدم حدوث عكس جوهري مستقبلي للإيراد (Constraint).
* عنصر التمويل الهام (Significant Financing Component): إذا تجاوزت المدة بين التسليم والسداد سنة، يجب فصل الإيراد التشغيلي عن الفائدة التمويلية وخصم التدفقات بسعر الفائدة السائد.
* المقابل غير النقدي: يقاس بالقيمة العادلة.
* المقابل المدفوع للعميل: يخفض من سعر المعاملة إلا إذا كان مقابل خدمة منفصلة.
الخطوة 4: تخصيص سعر المعاملة (Allocate Transaction Price)
يتم توزيع سعر المعاملة على التزامات الأداء بنسبة أسعار البيع المستقلة (Standalone Selling Prices) لكل سلعة أو خدمة وقت إبرام العقد.
* إذا لم يكن سعر البيع المستقل معلناً، يُقدّر بإحدى الطرق الثلاث:
1. أسلوب تقييم السوق المعدل (Adjusted market assessment).
2. التكلفة المتوقعة زائد هامش ربح (Expected cost plus a margin).
3. أسلوب القيمة المتبقية (Residual approach) في حالات نادرة ومحددة.
الخطوة 5: الاعتراف بالإيراد (Recognize Revenue)
يُعترف بالإيراد عند استيفاء التزام الأداء بنقل السيطرة للعميل:
* على مدار فترة زمنية (Over Time): إذا تحقق أحد الشروط الثلاثة:
1. يتلقى العميل المنافع ويستهلكها فوراً أثناء أداء المنشأة (كخدمات الحراسة والتنظيف).
2. أداء المنشأة ينشئ أو يطور أصلاً يسيطر عليه العميل تدريجياً (كالبناء على أرض العميل).
3. الأداء لا ينشئ أصلاً له استخدام بديل للمنشأة، وللمنشأة حق واجب النفاذ في استلام المقابل عن العمل المنجز حتى تاريخه.
(يقاس الإنجاز بأسلوب المدخلات Input Method أو المخرجات Output Method).
* عند نقطة زمنية محددة (At a Point in Time): في حال عدم تحقق أي من شروط الأداء عبر الزمن (مثل استلام البضاعة في المخزن أو نقل الملكية القانونية وتمرير مخاطر الحيازة).
💼 ثانياً: معالجات وقضايا تطبيقية هامة
1. المبيعات مع حق الرد (Sale with Right of Return)
لا يُعترف بإيراد عن البضائع المتوقع ردها، بل تسجل المعالجة كالتالي:
* إيراد: يثبت عن البضائع المؤكد بقاؤها فقط.
* التزام استرداد (Refund Liability): يثبت بالمبالغ المتوقع ردها للعملاء.
* أصل استرداد مخزون (Right to recover asset): يثبت بتكلفة البضاعة المتوقع استرجاعها مستنزلاً منها أي تكاليف استرداد متوقعة، مع تخفيض تكلفة المبيعات المقابلة.
2. الضمانات (Warranties)
- ضمان تأكيد الجودة (Assurance-type): يضمن مطابقة المنتج للمواصفات؛ يعالج وفق معيار IAS 37 كمخصص تكاليف صيانة.
- ضمان الخدمة الممتدة (Service-type): يوفر خدمة إضافية أو يشتريها العميل منفصلة؛ يعامل كالتزام أداء مستقل ويخصص له جزء من الإيراد ويؤجل الاعتراف به على فترة الضمان.
3. الأصيل مقابل الوكيل (Principal vs Agent)
- الأصيل (Principal): يسيطر على السلعة قبل تحويلها للعميل؛ يعترف بـ إجمالي المقابل (Gross Revenue).
- الوكيل (Agent): وظيفته ترتيب تقديم السلعة للغير دون سيطرة مسبقة عليها؛ يعترف فقط بـ العمولة الصافية (Net Commission).
4. تراخيص الملكية الفكرية (Licensing)
- حق الوصول (Right to Access): يمنح العميل وصولاً لملكية تتغير وتتطور بأنشطة المنشأة؛ يعترف بالإيراد على مدار الزمن (Over time).
- حق الاستخدام (Right to Use): يمنح العميل حق استخدام الملكية الفكرية كما هي في نقطة منح الترخيص (كإصدار برنامج أو فيلم ثابت)؛ يعترف بالإيراد في نقطة زمنية (At a point in time).
🎯 ثالثاً: أسرار وفخاخ الامتحان للـ DipIFR
- فخ الخصم الإجمالي: عند بيع حزمة (منتج + خدمة صيانة) بخصم إجمالي، وزع الخصم بالتناسب على البندين وفق أسعار البيع المستقلة ولا تخصم الخدمة وحدها.
- فخ عقود الإنشاءات الممتدة: إذا كان العقد خاسراً كلياً (عقد مرهق)، يجب الاعتراف بكامل الخسارة المتوقعة فوراً في قائمة الأرباح والخسائر عملاً بمعيار IAS 37، ولا يجوز توزيع الخسارة على نسبة الإنجاز!
- فخ تكاليف الحصول على العقد: تكاليف الفوز بالعقد (كالعمولات الإضافية المباشرة) ترسمل كأصل عقد وتستهلك على فترة العقد إذا كانت مستردة. أما التكاليف التي تدفع بصرف النظر عن الفوز بالعقد (كمصاريف السفر لتقديم العطاء) فتحمل كمصروف فوري.
📌 رابعاً: القواعد الذهبية للحفظ السريع
- المعيار مبني على 5 خطوات متتابعة تبدأ بتحديد العقد وتنتهي بالاعتراف بنقل السيطرة.
- الاعتراف عبر الزمن يتطلب إما استهلاكاً فورياً، أو سيطرة العميل على الأصل قيد الإنشاء، أو انتفاء الاستخدام البديل مع حق السداد الملزم.
- حق الرد ينتج التزام استرداد نقدية وأصل استرداد مخزون.
- الأصيل يسجل الإيراد الإجمالي، والوكيل يسجل صافي العمولة.




لا تعليق