
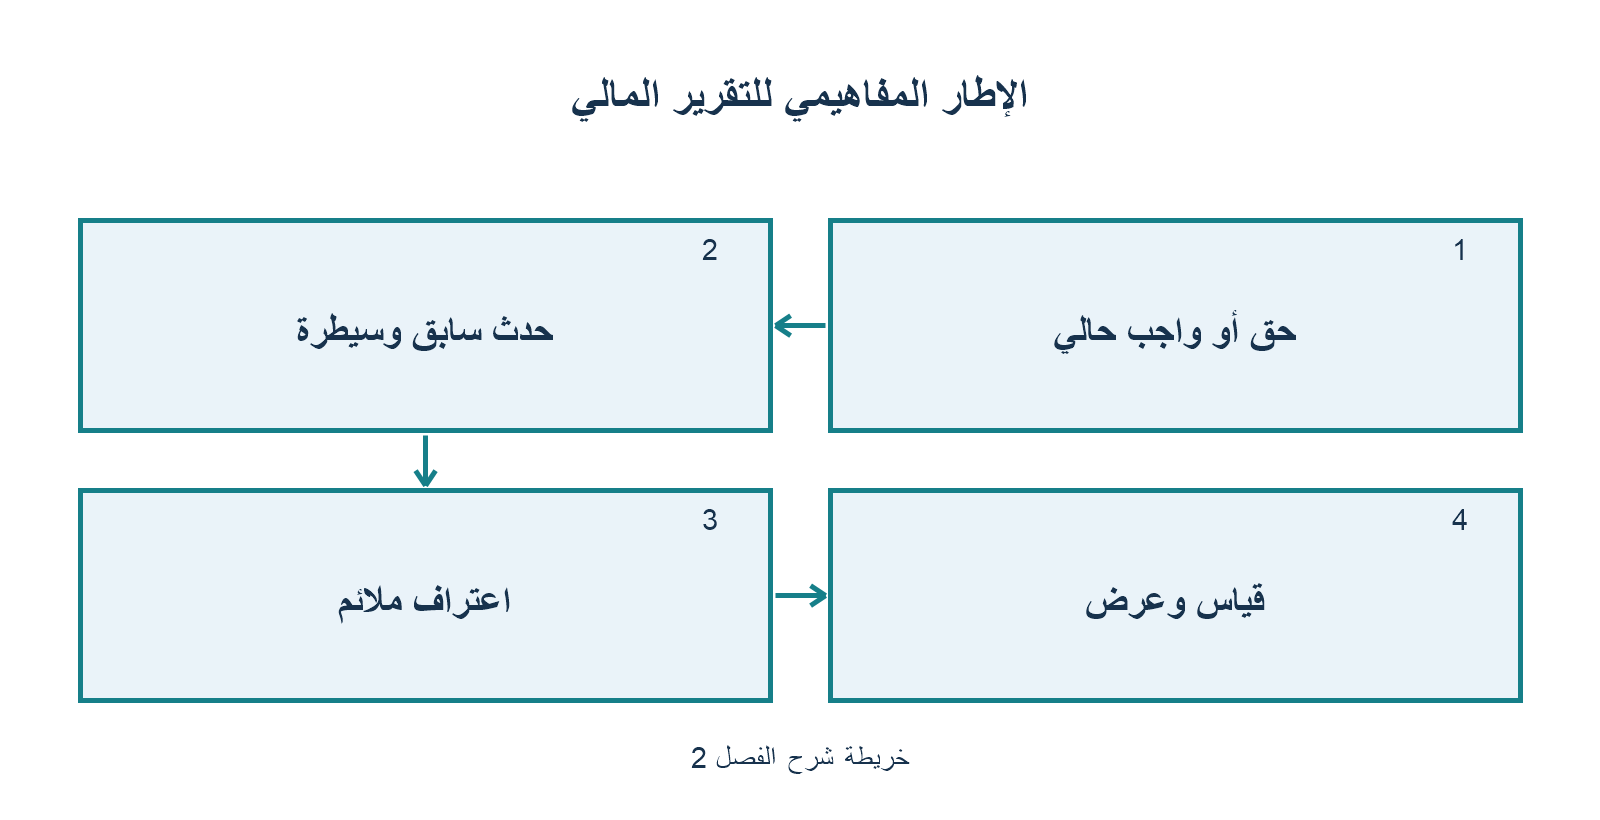
الفصل 02: الإطار المفاهيمي للتقرير المالي (Conceptual Framework)
مذكرة الشرح المعتمدة لشهادة خبير المعايير الدولية (ACCA DipIFR)
إعداد وتقديم: محاسب قانوني وخبير معايير المحاسبة الدولية
يغطي هذا الفصل: الأهداف العامة للتقرير المالي، الخصائص النوعية للمعلومات المفيدة، تعريف عناصر القوائم المالية، أسس الاعتراف وإلغاء الاعتراف، نماذج القياس، ومفاهيم الحفاظ على رأس المال.
🎥 فيديو الشرح للمحاضرة
📺 مشاهدة المحاضرة على يوتيوب: ACCA DipIFR Chapter 02 | Conceptual Framework
🧭 بطاقة المعيار وفلسفته في بيئة الأعمال
يمثل الإطار المفاهيمي للتقرير المالي (Conceptual Framework) الدستور النظري الأساسي الذي يستند إليه مجلس معايير المحاسبة الدولية (IASB).
* هل الإطار المفاهيمي معيار محاسبي؟ لا؛ الإطار ليس معياراً بحد ذاته، ولا يحدد متطلبات قياس أو إفصاح خاصة لمعاملة بعينها.
* مبدأ السيادة: لا يعلو الإطار المفاهيمي على أي معيار محاسبي نافذ (IFRS). في حال وجود تعارض صريح بين نص معيار محدد والإطار، يرجح دائماً نص المعيار.
* الأهمية العملية للمحاسب: يرجع المُعدّون للإطار عند غياب معيار محدد (وفق معيار IAS 8) لاشتقاق سياسة محاسبية متسقة، كما يعتمد عليه المراجعون لتفسير روح النصوص المحاسبية.
🎯 أولاً: الهدف من التقرير المالي والمستخدمون الأساسيون
1. الهدف العام
توفير معلومات مالية ذات فائدة للمستخدمين الأساسيين في اتخاذ القرارات الاقتصادية المتعلقة بتوفير الموارد للمنشأة (شراء أو بيع أو الاحتفاظ بأدوات الملكية وأدوات الدين، وتقديم القروض والائتمان).
2. المستخدمون الأساسيون (Primary Users)
حصر الإطار المفاهيمي المستخدمين المستهدفين بالقوائم ذات الأغراض العامة في:
1. المستثمرين (الحاليين والمحتملين).
2. المقرضين والدائنين الآخرين.
ملاحظة مهنية: تقبل القوائم المالية حقيقة أنها لا تلبي جميع احتياجات الأطراف الأخرى كالإدارات الضريبية أو عموم الجمهور، ولكن تلبيتها لاحتياجات المستثمرين والمقرضين توفر الجزء الأكبر من البيانات المشتركة.
💎 ثانياً: الخصائص النوعية للمعلومات المالية المفيدة (Qualitative Characteristics)
يقسم الإطار المفاهيمي الخصائص إلى فئتين رئيسيتين:
1. الخصائص الأساسية (Fundamental Characteristics) — بدونها تفقد المعلومة قيمتها:
- الملاءمة (Relevance): قدرة المعلومة على إحداث فارق في قرارات المستخدمين. تكون المعلومة ملائمة إذا تمتعت بـ:
- قيمة تنبؤية (Predictive Value): تساعد المستخدمين في التنبؤ بالنتائج المستقبلية.
- قيمة تأكيدية (Confirmatory Value): تؤكد أو تعدل تقييمات سابقة.
- الأهمية النسبية (Materiality): خاصية ملاءمة ترتبط بطبيعة أو حجم البند؛ حذف المعلومة أو تحريفها قد يغير قرار المستخدم.
- التمثيل الصادق (Faithful Representation): أن تعكس الأرقام جوهر الأحداث الاقتصادية وليس فقط شكلها القانوني (الجوهر فوق الشكل Substance Over Form)، وتتطلب 3 شروط:
- الاكتمال (Complete): شمول كافة المعلومات والشروحات الضرورية للفهم.
- الحياد (Neutral): الخلو من أي تحيز أو تفضيل لجهة على حساب أخرى، مدعوماً بـ الحيطة والحذر الحكيم (Prudence) (ممارسة الحذر في ظل عدم اليقين دون تضخيم أو بخس).
- الخلو من الخطأ الجوهري (Free from error): دقة الإجراءات والعمليات الحسابية دون اشتراط العصمة المطلقة من الخطأ التقديري.
2. الخصائص المعززة (Enhancing Characteristics) — ترفع من جودة وفائدة المعلومة:
- القابلية للمقارنة (Comparability): مقارنة أداء الشركة عبر الفترات الزمنية ومقارنتها بالشركات المماثلة.
- القابلية للتحقق (Verifiability): تمكين مراقبين مستقلين ومطلعين من الوصول لتوافق حول صدق التمثيل.
- التوقيت المناسب (Timeliness): وصول المعلومة لمتخذ القرار في الوقت الملائم قبل فوات الأوان.
- القابلية للفهم (Understandability): تبويب وعرض المعلومات بوضوح وإيجاز للمستخدمين ذوي المعرفة المعقولة بالأعمال.
🧱 ثالثاً: عناصر القوائم المالية وتعريفاتها الدقيقة
| العنصر | التعريف الدقيق في الإطار المفاهيمي المحدث |
|---|---|
| الأصل (Asset) | مورد اقتصادي حالي تسيطر عليه المنشأة نتيجة لأحداث سابقة. (المورد الاقتصادي هو حق لديه القدرة على إنتاج منافع اقتصادية). |
| الالتزام (Liability) | التزام حالي على المنشأة بتحويل مورد اقتصادي نتيجة لأحداث سابقة. |
| حقوق الملكية (Equity) | الحصة المتبقية في أصول المنشأة بعد استنزال جميع التزاماتها ($Assets – Liabilities$). |
| الدخل (Income) | زيادات في الأصول أو انخفاضات في الالتزامات تؤدي لزيادة حقوق الملكية، بخلاف مساهمات الملاك. |
| المصروف (Expense) | انخفاضات في الأصول أو زيادات في الالتزامات تؤدي لانخفاض حقوق الملكية، بخلاف التوزيعات على الملاك. |
⚖️ رابعاً: معايير الاعتراف وإلغاء الاعتراف (Recognition & Derecognition)
1. شروط الاعتراف (Recognition Criteria)
يتم الاعتراف بالبند المستوفي لتعريف العنصر في القوائم المالية إذا كان الاعتراف يوفر:
1. معلومات ملائمة (Relevant Information): غير محاطة بعدم يقين قياسي فادح.
2. تمثيلاً صادقاً (Faithful Representation): يمكن قياس البند بموثوقية مقبولة.
تنبيه: ألغى الإطار المفاهيمي المحدث شرط “احتمالية تدفق المنافع تتجاوز 50%” كشرط مسبق للاعتراف، ونقله إلى إطار التقييم العام للملاءمة والتمثيل الصادق.
2. إلغاء الاعتراف (Derecognition)
إزالة الأصل أو الالتزام من قائمة المركز المالي عندما تفقد المنشأة السيطرة على الأصل أو عند سداد أو انقضاء الالتزام.
📊 خامساً: أسس القياس المحاسبي (Measurement Bases)
يحدد الإطار أساسين رئيسيين للقياس:
1. التكلفة التاريخية (Historical Cost):
* تعكس المعاملة وقت إجرائها مستنزلاً منها الاستهلاك أو الهبوط.
* ميزتها: عالية التحقق وموضوعية، عيبها: لا تعكس القيمة الحالية للأصل في فترات التضخم.
2. القيمة الجارية (Current Value):
* القيمة العادلة (Fair Value – IFRS 13): سعر الخروج في سوق نظامي في تاريخ القياس بين أطراف مستقلة.
* القيمة الاستخدامية (Value in Use للأصول) / قيمة الوفاء (Fulfilment Value للالتزامات): القيمة الحالية المخصومة للتدفقات النقدية المتوقعة.
* التكلفة الجارية (Current Cost): التكلفة المطلوبة حالياً لاقتناء أصل مماثل.
💡 سادساً: مفاهيم الحفاظ على رأس المال (Capital Maintenance)
- الحفاظ على رأس المال المالي (Financial Capital Maintenance): يتحقق الربح فقط إذا كانت القيمة المالية لصافي الأصول في نهاية الفترة تتجاوز القيمة المالية في بدايتها (مقاساً بالوحدات النقدية أو بالقوة الشرائية الثابتة).
- الحفاظ على رأس المال المادي (Physical Capital Maintenance): يتحقق الربح فقط إذا كانت الطاقة الإنتاجية التشغيلية للشركة في نهاية الفترة تتجاوز طاقتها في بدايتها.
🎯 سابعاً: أسرار وفخاخ الامتحان للـ DipIFR
- فخ السيادة: إذا سألك الممتحن: “تعارض نص الإطار المفاهيمي مع معيار IAS 37، أيهما يطبق؟” الإجابة فوراً: يطبق معيار IAS 37 لأن الإطار لا يعلو على أي معيار.
- فخ الحيطة والحذر (Prudence): لم تعد الحيطة والحذر تعني تعمد تضخيم الالتزامات وبخس الأصول، بل تعني ممارسة الحذر المتوازن في ظل ظروف عدم اليقين لتحقيق الحياد والتمثيل الصادق.
- فخ السيطرة والملكية: تذكر دائماً أن تعريف الأصل يقوم على السيطرة على المنافع وليس على الملكية القانونية المسجلة.
📌 ثامناً: القواعد الذهبية للحفظ السريع
- الإطار المفاهيمي هو المرجع الاسترشادي للنظام القائم على المبادئ (Principles-based).
- المستخدمون الأساسيون: المستثمرون والمقرضون والدائنون.
- الخصائص الأساسية: الملاءمة والتمثيل الصادق.
- الخصائص المعززة: القابلية للمقارنة، التحقق، التوقيت، والفهم.
- الأصل: مورد اقتصادي حالي + سيطرة + أحداث سابقة.
- الالتزام: التزام حالي + تحويل مورد اقتصادي + أحداث سابقة.




لا تعليق