
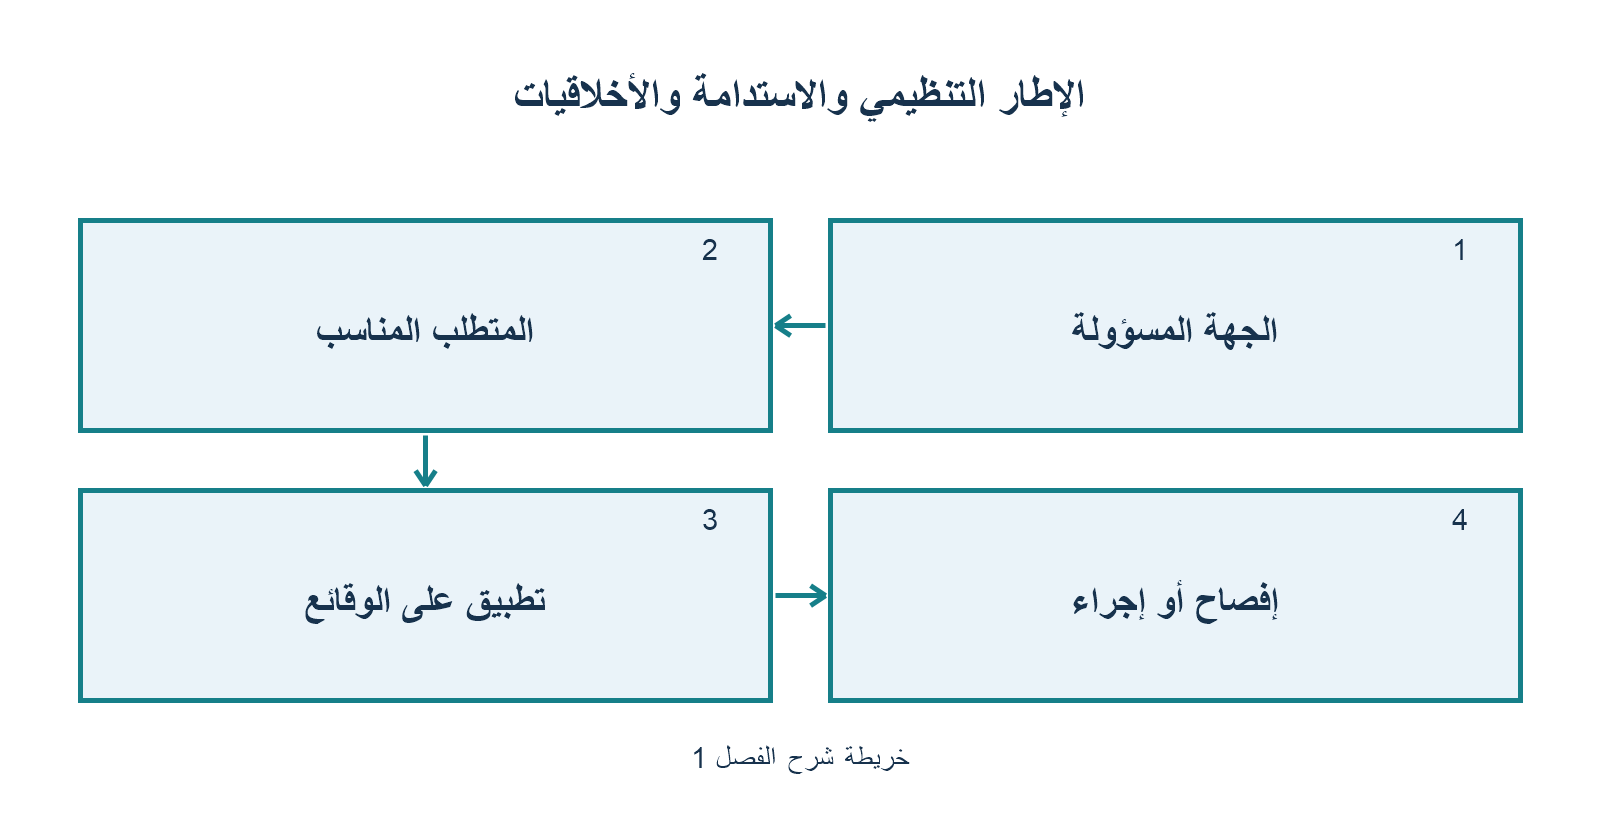
الفصل 01: الإطار التنظيمي والاستدامة والأخلاقيات المهنية
مذكرة الشرح المعتمدة لشهادة خبير المعايير الدولية (ACCA DipIFR)
إعداد وتقديم: محاسب قانوني وخبير معايير المحاسبة الدولية
تغطي هذه المذكرة: فلسفة وضع المعايير، الإطار المفاهيمي للتقرير المالي، معايير الاستدامة والمناخ (IFRS S1 & S2)، وميثاق السلوك الأخلاقي الدولي (IESBA).
🎥 فيديو الشرح للمحاضرة
📺 مشاهدة المحاضرة كاملة على يوتيوب: اضغط هنا لمشاهدة شرح الفصل الأول
🧭 خريطة الفصل والأهداف التعليمية
تهدف هذه المذكرة إلى بناء الأساس الفلسفي والمفاهيمي الذي تستند إليه كافة معايير المحاسبة الدولية (IFRS). بعد دراسة هذا الفصل، ستكون قادراً على:
1. فهم الهيكل المؤسسي لمؤسسة IFRS والفصل الدقيق بين سلطة الحوكمة والتمويل وسلطة الصياغة الفنية المستقلة.
2. استيعاب فلسفة النظام القائم على المبادئ (Principles-based) وكيف يمنع الإطار المفاهيمي (Conceptual Framework) العشوائية والتلاعب في المعالجات المالية.
3. استيعاب دور مجلس معايير الاستدامة الدولي (ISSB) ومتطلبات إفصاحات المناخ بموجب IFRS S1 و IFRS S2.
4. تطبيق المبادئ الأخلاقية الدولية (IESBA Code) وتحديد التهديدات والضمانات المهنية عند التعرض لضغوط إدارية.
5. حل أسئلة الامتحان المركبة بأسلوب مهني محترف يحصد الدرجات الكاملة.
🏛️ أولاً: الهيكل التنظيمي لمؤسسة IFRS وصناعة المعايير
تقوم حوكمة المعايير الدولية على مبدأ الفصل الصارم بين الإشراف والتمويل من جهة، والقرار الفني المحاسبي المستقل من جهة أخرى، من خلال أربع هيئات رئيسية:
                  ┌─────────────────────────────────────────┐
                  │      مؤسسة المعايير (IFRS Foundation)    │
                  │   (مجلس الأمناء: الحوكمة والتمويل والتعيين) │
                  └────────────────────┬────────────────────┘
                                       │
        ┌──────────────────────────────┴──────────────────────────────┐
        ▼                                                             ▼
┌──────────────────────────────┐                             ┌──────────────────────────────┐
│  مجلس معايير المحاسبة (IASB)  │ ◄─── المشورة الاستراتيجية ───┤ المجلس الاستشاري (Advisory)  │
│  (صياغة وإصدار معايير المحاسبة)│                              └──────────────────────────────┘
└──────────────┬───────────────┘
               │
               ▼
┌──────────────────────────────┐
│  لجنة التفسيرات (IFRIC)      │
│  (حل المشكلات العملية الطارئة)│
└──────────────────────────────┘
1. مؤسسة المعايير الدولية لإعداد التقارير المالية (IFRS Foundation)
- المسؤولية: الحوكمة المؤسسية الشاملة والتمويل.
- المهام: تعيين أعضاء المجالس الفنية (مجلس IASB ومجلس ISSB ولجنة التفسيرات)، وضمان استقلالية التمويل حتى لا تخضع المعايير لضغوط الجهات المانحة، ومراجعة كفاءة الإجراءات المتبعة.
2. مجلس معايير المحاسبة الدولية (IASB)
- المسؤولية: الهيئة الفنية المستقلة المسؤولة حصراً عن وضع وإقرار معايير المحاسبة الدولية (IFRS Accounting Standards).
- مسار الإجراءات القانونية الواجبة (Due Process): لضمان الشفافية، لا يصدر أي معيار فجأة، بل يمر بمسار استشاري دقيق:
- أبحاث مبدئية واستطلاع آراء الخبراء.
- نشر ورقة مناقشة (Discussion Paper) لتلقي الملاحظات العامة.
- إصدار مسودة عرض (Exposure Draft) تتضمن نص المعيار المقترح للمناقشة العلنية.
- اعتماد المعيار النهائي بأغلبية أصوات أعضاء المجلس.
3. المجلس الاستشاري للمعايير (IFRS Advisory Council)
- المسؤولية: جسر التواصل بين واضعي المعايير ومجتمع الأعمال الدولي.
- المهام: تقديم المشورة الاستراتيجية لمجلس IASB ومجلس الأمناء حول أولويات العمل والمشروعات المحاسبية المستقبلية، والآثار الاقتصادية والعملية لتطبيق المعايير.
4. لجنة تفسيرات المعايير الدولية (IFRS Interpretations Committee – IFRIC)
- المسؤولية: التدخل السريع لمعالجة الإشكاليات المحاسبية العملية الطارئة.
- المهام: مراجعة القضايا التي لم يعالجها المعيار بوضوح، وإصدار تفسيرات وإرشادات رسمية ملزمة تضمن توحيد الممارسة المهنية حول العالم دون الحاجة للدخول في مسار تعديل المعيار بالكامل.
📐 ثانياً: الإطار المفاهيمي للتقرير المالي (Conceptual Framework)
الإطار المفاهيمي هو “الدستور المحاسبي” الذي تستند إليه جميع المعايير. وهو لا يُعد معياراً محاسبياً مستقلاً، ولا يحل محل أي معيار نافذ.
1. لماذا يحتاج العالم إلى إطار مفاهيمي؟
- نظام قائم على المبادئ (Principles-based): المعايير الدولية لا تضع قواعد رقمية جامدة لكل تفصيلة تجارية، بل تضع مبادئ عامة ترتكز على الجوهر الاقتصادي للمعاملات.
- منع العشوائية (Haphazard Standard-setting): يضمن صياغة المعايير ضمن نسق فكري متناغم بدلاً من إصدار معالجات متناقضة كردود أفعال منفردة للأزمات.
- الحماية من التدخلات والضغوط السياسية: يحمي المجلس من ضغوط الحكومات والشركات الكبرى؛ فالقرارات تصدر استناداً لمبادئ نظرية رصينة ومحايدة.
- مرجع لمُعدّي القوائم المالية (وفق معيار IAS 8): في حال وجود معاملة فريدة لم يتناولها أي معيار محدد، يلزم معيار IAS 8 الإدارة بالرجوع لمفاهيم الإطار المفاهيمي لاشتقاق سياسة محاسبية موثوقة.
2. الهدف من التقرير المالي والمستخدمون الأساسيون
- الهدف: توفير معلومات مالية مفيدة للمستخدمين في اتخاذ قرارات تتعلق بتقديم الموارد للمنشأة (الاستثمار والتمويل).
- المستخدمون الأساسيون (Primary Users): حصر الإطار المستخدمين المستهدفين بالقوائم ذات الأغراض العامة في:
- المستثمرين الحاليين والمحتملين.
- المقرضين والدائنين الآخرين.
3. الخصائص النوعية للمعلومات المالية المفيدة
يقسم الإطار الخصائص إلى فئتين:
أ. الخصائص الأساسية (Fundamental Qualitative Characteristics) — لا قيمة للمعلومة بدونها:
- الملاءمة (Relevance): أن تكون المعلومة قادرة على إحداث فارق في قرارات المستخدمين عبر قيمتها التنبؤية (Predictive) أو التأكيدية (Confirmatory)، وتتضمن مفهوم الأهمية النسبية (Materiality).
- التمثيل الصادق (Faithful Representation): أن تعبر الأرقام بصدق عن جوهر الظاهرة الاقتصادية، وتتطلب 3 شروط:
- الاكتمال (Complete): إدراج كافة البيانات والشروحات اللازمة للفهم.
- الحياد (Neutral): خلو التقرير من أي تحيز أو توجيه متعمد (مدعوماً بالحيطة والحذر الحكيم Prudence).
- الخلو من الأخطاء الجوهرية (Free from error).
ب. الخصائص المعززة (Enhancing Qualitative Characteristics) — ترفع من جودة المعلومة:
- القابلية للمقارنة (Comparability): عبر الفترات الزمنية وبين الشركات المختلفة.
- القابلية للتحقق (Verifiability): تمكين المراقبين المستقلين من الوصول لنفس النتيجة.
- التوقيت المناسب (Timeliness): توفير المعلومة في الوقت المناسب لاتخاذ القرار.
- القابلية للفهم (Understandability): تصنيف وعرض المعلومات بوضوح وإيجاز.
4. عناصر القوائم المالية وتعريفاتها المحدثة
| العنصر | التعريف المحاسبي الدقيق وفق الإطار المفاهيمي |
|---|---|
| الأصل (Asset) | مورد اقتصادي حالي تسيطر عليه المنشأة نتيجة لأحداث سابقة. (المورد الاقتصادي هو حق لديه القدرة على إنتاج منافع اقتصادية). |
| الالتزام (Liability) | التزام حالي على المنشأة بتحويل مورد اقتصادي نتيجة لأحداث سابقة. |
| حقوق الملكية (Equity) | الحصة المتبقية في أصول المنشأة بعد استنزال جميع التزاماتها. |
| الدخل (Income) | زيادات في الأصول أو انخفاضات في الالتزامات ينتج عنها زيادة في حقوق الملكية (بخلاف مساهمات الملاك). |
| المصروفات (Expenses) | انخفاضات في الأصول أو زيادات في الالتزامات ينتج عنها انخفاض في حقوق الملكية (بخلاف التوزيعات على الملاك). |
5. أسس القياس (Measurement Bases)
- التكلفة التاريخية (Historical Cost): قيمة المقابل النقدي المدفوع وقت المعاملة مخصوماً منه الاستهلاك أو الهبوط.
- القيمة الجارية (Current Value): تعكس الشروط الحالية في تاريخ القياس، وتشمل:
- القيمة العادلة (Fair Value – IFRS 13): سعر الخروج في سوق نشط بين أطراف راغبة ومستقلة.
- القيمة الاستخدامية (Value in Use): القيمة الحالية للتدفقات النقدية المتوقع توليدها من استخدام الأصل والتخلص منه.
- التكلفة الحالية (Current Cost): تكلفة اقتناء أصل معادل في التاريخ الحالي.
💡 تنبيه مهني حاسم: الإطار المفاهيمي لا يعلو أبداً على أي معيار محاسبي نافذ. عند حدوث أي تعارض، يرجح دائماً نص المعيار الخاص.
🌍 ثالثاً: معايير الاستدامة وإفصاحات المناخ (ISSB: IFRS S1 & S2)
استجابة للطلب العالمي من المستثمرين لإنهاء تشتت تقارير الاستدامة، أطلقت مؤسسة IFRS مجلس معايير الاستدامة الدولي (ISSB) لإنشاء خط أساس عالمي موحد (Global Baseline).
1. فلسفة الربط المالي للاستدامة
لا تطلب معايير ISSB تقارير إنشائية، بل تركز حصراً على: كيف تؤثر مخاطر وفرص الاستدامة على التدفقات النقدية المستقبلية للمنشأة، وقدرتها على الوصول للتمويل، وتكلفة رأس المال.
2. محاور معيار المناخ IFRS S2 الأربعة (إطار TCFD المعتمد):
┌────────────────────────────────────────────────────────────────────────┐
│                   المحاور الأربعة لإفصاحات المناخ (IFRS S2)            │
├───────────────────┬────────────────────┬───────────────────────────────┤
│ 1. الحوكمة         │ Governance         │ إشراف مجلس الإدارة ومسؤوليات  │
│                   │                    │ الإدارة التنفيذية لمخاطر المناخ│
├───────────────────┼────────────────────┼───────────────────────────────┤
│ 2. الاستراتيجية    │ Strategy           │ أثر المناخ على نموذج الأعمال، │
│                   │                    │ والمخاطر المادية والتحولية     │
├───────────────────┼────────────────────┼───────────────────────────────┤
│ 3. إدارة المخاطر   │ Risk Management    │ العمليات المتبعة لتحديد وتقييم│
│                   │                    │ وترتيب أولويات ومراقبة الخطر   │
├───────────────────┼────────────────────┼───────────────────────────────┤
│ 4. المقاييس       │ Metrics & Targets  │ قياس انبعاثات الكربون والتقدم  │
│    والأهداف       │                    │ المحرز نحو تحقيق المستهدفات    │
└───────────────────┴────────────────────┴───────────────────────────────┘
- أنواع المخاطر المناخية:
- مخاطر مادية (Physical Risks): حادة (كالأعاصير والفيضانات المفاجئة) أو مزمنة (كالارتفاع المستمر في درجات الحرارة وندرة المياه).
- مخاطر تحولية (Transition Risks): ناشئة عن التحول لاقتصاد منخفض الكربون (ضرائب الكربون، تشريعات بيئية صارمة، تحول طلب المستهلكين).
- طبيعة الإلزام: معايير ISSB ليست إلزامية عالمياً بصورة تلقائية؛ بل يرجع قرار الإلزام للسلطة التنظيمية والتشريعية في كل دولة.
⚖️ رابعاً: ميثاق السلوك الأخلاقي للمحاسبين المهنيين (IESBA Code)
الأخلاقيات في منهج DipIFR ليست نصائح وعظية، بل هي إطار عمل تحليلي صارم لحل النزاعات والضغوط الإدارية.
1. المبادئ الأخلاقية الأساسية الخمسة:
- النزاهة (Integrity): الصدق والاستقامة في كافة العلاقات المهنية والتجارية وعدم الارتباط بمعلومات مضللة.
- الموضوعية (Objectivity): عدم السماح للتحيز أو تضارب المصالح بالتأثير على الأحكام المهنية.
- الكفاءة المهنية والعناية الواجبة (Professional Competence & Due Care): الحفاظ على المعرفة والمهارة المهنية ومتابعة أحدث التعديلات في المعايير.
- السرية (Confidentiality): عدم الإفصاح عن معلومات العمل السرية لأطراف خارجية دون إذن رسمي ما لم يكن هناك واجب قانوني أو مهني.
- السلوك المهني (Professional Behaviour): الامتثال للقوانين وتجنب أي تصرف قد يسيء لسمعة مهنة المحاسبة.
2. التهديدات الخمسة (Threats):
- المصلحة الذاتية (Self-interest): دافع مالي شخصي (كالرغبة في الحصول على بونص أو حماية ترقية).
- المراجعة الذاتية (Self-review): أن يراجع المحاسب عملاً قام هو نفسه بإعداده سابقاً.
- المناصرة والترويج (Advocacy): الترويج لموقف العميل أو الشركة لدرجة تخل بالحياد.
- الألفة والقرابة (Familiarity): علاقة شخصية طويلة أو وثيقة تؤدي للتعاطف الزائد والتغاضي عن الأخطاء.
- الترهيب والضغط (Intimidation): التعرض للتهديد بالفصل أو خفض الراتب أو الإقصاء الوظيفي.
3. مسار التعامل المهني مع الضغوط والمخالفات:
عند تعرض المحاسب لضغوط لتزييف القوائم أو تأجيل مخصص:
1. التوثيق الدقيق: تدوين كافة الوقائع والمراسلات والضغوط خطياً.
2. الرفض المهني القاطع: رفض تنفيذ المعالجة المخالفة للمعايير وتوضيح الأسباب المحاسبية كتابياً.
3. التصعيد الداخلي المتدرج: رفع الأمر للمستوى الأعلى (المدير المالي، لجنة المراجعة Audit Committee، أو مجلس الإدارة).
4. الاستشارة المهنية المستقلة: طلب الرأي القانوني أو النقابي مع الحفاظ التام على سرية بيانات الشركة.
5. الاستقالة كحل أخير: إذا فشلت كافة سبل المعالجة الداخلية وأصرت الإدارة على التزييف، ينسحب المحاسب ويستقيل حمايةً لمسؤوليته الجنائية والمهنية.
📝 خامساً: تطبيق عملي امتحاني شامل (حالة شركة أوميغا – Case Study)
📌 سيناريو الحالة الواقعية:
أنت المراقب المالي لشركة Omega. طرح أحد أعضاء مجلس الإدارة الاستفسار التالي:
“دخلنا مؤخراً في عقد استئجار سيارة نقل وتوصيل جديدة لمدة عامين. أبلغني المحاسبون أنه بموجب معايير IFRS يجب أن نسجل أصلاً والتزاماً في الميزانية! كيف نعتبرها أصلاً ونحن لا نملكها قانونياً بل نستأجرها فقط؟ ولماذا نثبت التزاماً عن مبالغ إيجار سندفعها مستقبلاً؟ نحن نتمتع بالاستقلالية الكاملة في تشغيل هذه السيارة طوال السنتين، ولكن برأيي يجب ألا تظهر بالميزانية بل تسجل كمصروف إيجار عادي.”
🔍 تفكيك المشكلة وتطبيق القواعد المحاسبية:
1. هل العقد يمثل عقد إيجار وفق IFRS 16؟
نعم؛ ينص معيار IFRS 16 (عقود الإيجار) على أن العقد يُصنف كعقد إيجار إذا كان يمنح العميل الحق في السيطرة على استخدام أصل محدد لفترة زمنية مقابل مقابل نقدي. وأوميغا تملك استقلالية كاملة لتوجيه واستخدام هذه المركبة المحددة؛ لذا ينطبق تعريف الإيجار بالكامل.
2. تطبيق تعريف الأصل (Asset) من الإطار المفاهيمي:
- التعريف: مورد اقتصادي حالي تسيطر عليه المنشأة نتيجة لأحداث سابقة.
- التطبيق العملي على الحالة:
- حدث سابق: إبرام عقد الإيجار وتسلم السيارة.
- السيطرة (Control): أوميغا تملك حق توجيه السيارة واستخدامها الحصري ومنع الغير منها.
- توليد المنافع الاقتصادية: استخدام السيارة في توصيل بضائع الشركة وتحقيق المبيعات وتدفقات نقدية داخلة.
- الخلاصة: الأصل المثبت ليس “هيكل السيارة المادي”، بل هو أصل حق استخدام (Right-of-Use Asset)، والملكية القانونية ليست شرطاً للاعتراف بالأصل.
3. تطبيق تعريف الالتزام (Liability) من الإطار المفاهيمي:
- التعريف: التزام حالي على المنشأة بتحويل مورد اقتصادي نتيجة لأحداث سابقة.
- التطبيق العملي على الحالة:
- ترتب على توقيع العقد (حدث سابق) التزام تعاقدي ملزم قانوناً لا يمكن للشركة تفاديه بسداد دفعات الإيجار الدورية (تحويل نقدية) على مدار العامين.
- لذا يجب إثبات التزام إيجار (Lease Liability) بالقيمة الحالية للدفعات المستقبلية.
4. هل يمكن استخدام استثناء المصروف العادي (Off-balance-sheet)؟
- القاعدة: يسمح IFRS 16 باستثناءين فقط للاعتراف بالمصروف مباشرة دون إثبات أصل والتزام:
- العقود قصيرة الأجل (مدتها 12 شهراً أو أقل).
- الأصول منخفضة القيمة (كالحواسيب المحمولة).
- النتيجة: مدة العقد هنا سنتان (24 شهراً) وقيمة سيارة النقل ليست منخفضة؛ لذا فإن الاستثناء غير جائز قطعاً، وتسجيل الأصل والالتزام إلزامي وواجب.
🎯 سادساً: أسرار وفخاخ الامتحان (DipIFR Examiner Tips)
- فخ الملكية القانونية: لا تقل أبداً في ورقة الإجابة إن المستأجر يملك الأصل؛ بل اشرح بوضوح أن الأصل هو “أصل حق الاستخدام (ROU Asset)”.
- فخ الإلزام التلقائي للاستدامة: تذكر دائماً أن معايير ISSB توفر خط أساس عالمي، لكنها لا تصبح إلزامية إلا بعد صدور قرار تبنٍ رسمي من السلطات المحلية المنظمة في دولة المنشأة.
- فخ الهيئات الأربع: احرص على الفصل بين سلطة الحوكمة والتمويل (مجلس الأمناء Trustees) وسلطة الصياغة الفنية للمحاسبة (مجلس IASB).
- تكتيك جمع الدرجات في الإطار المفاهيمي: عندما يسألك الممتحن عن فائدة الإطار، استخدم المصطلحات المهنية: “النظام القائم على المبادئ (Principles-based)”، “منع العشوائية (Haphazard approach)”، و”الحماية من الضغوط والتدخلات السياسية (Political lobbying)”.
📌 سابعاً: القواعد الذهبية للمراجعة السريعة
- مؤسسة IFRS: الحوكمة، التمويل، وتعيين الأعضاء.
- مجلس IASB: الصياغة الفنية المستقلة لمعايير المحاسبة (IFRS) عبر المسار الشفاف (Due Process).
- الإطار المفاهيمي: دستور المبادئ المحاسبية؛ يوجه المُعدّين عند غياب معيار، لكنه لا يعلو على أي معيار نافذ.
- المستخدمون الأساسيون: المستثمرون والمقرضون والدائنون.
- الخصائص الأساسية: الملاءمة (بما فيها الأهمية النسبية) والتمثيل الصادق (الاكتمال، الحياد، الخلو من الخطأ).
- معايير ISSB: ربط الاستدامة بالتدفقات النقدية والتمويل عبر 4 محاور: الحوكمة، الاستراتيجية، إدارة المخاطر، المقاييس والأهداف.
- عقود الإيجار (IFRS 16): السيطرة على الأصل تنشئ أصل حق استخدام والتزام إيجار؛ الملكية القانونية ليست شرطاً، وإعفاء القصر يقتصر على 12 شهراً أو أقل.
- المبادئ الأخلاقية (IESBA): النزاهة، الموضوعية، الكفاءة والعناية، السرية، والسلوك المهني.




لا تعليق