
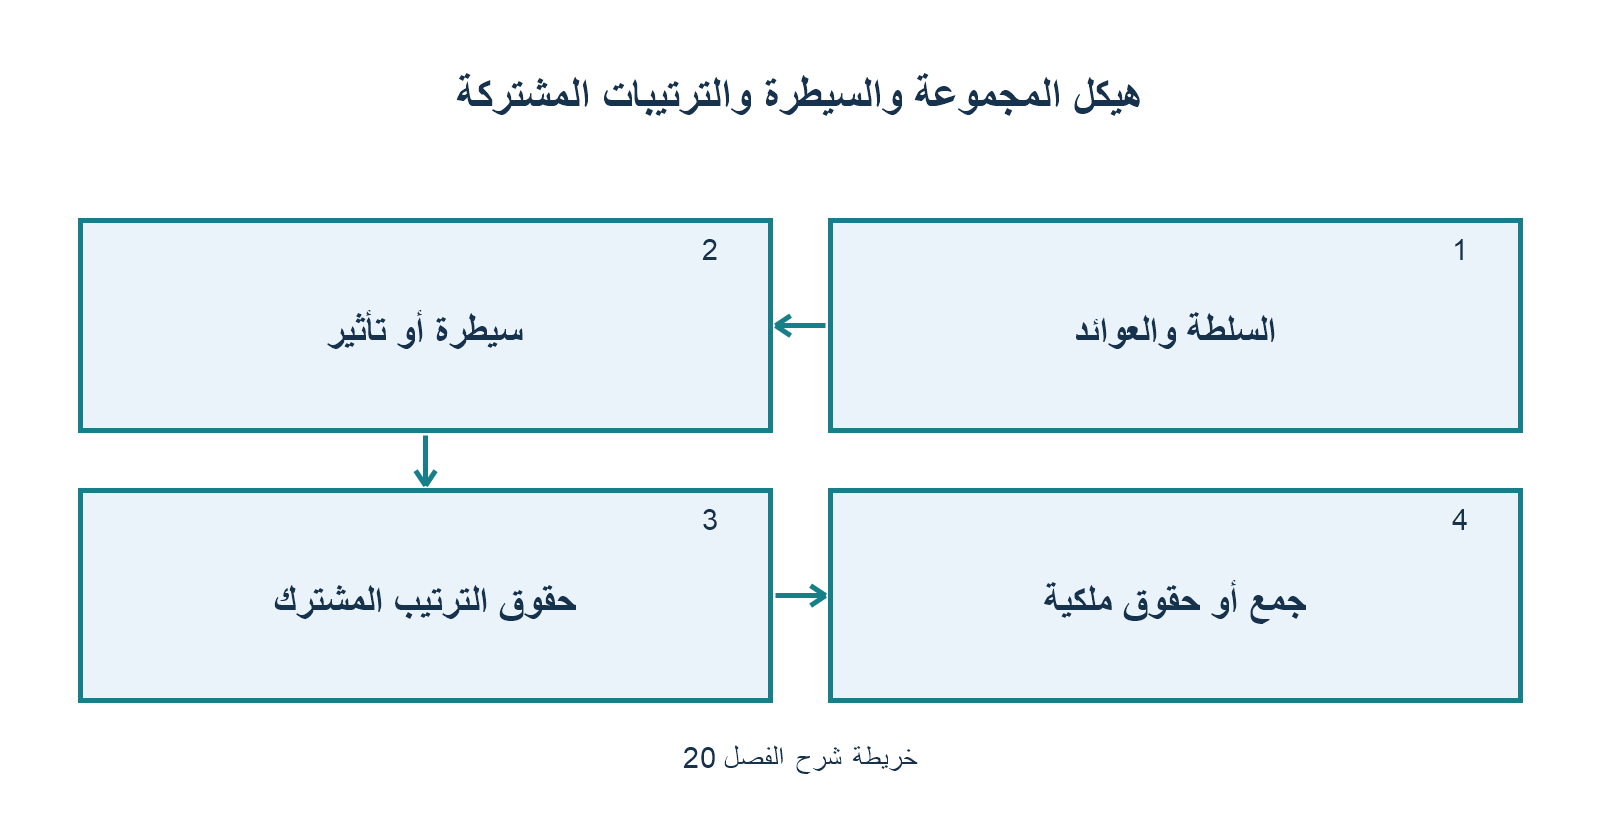
الفصل 20: هيكل المجموعة والسيطرة والترتيبات المشتركة (IFRS 10 / IFRS 11 / IAS 28)
1. مفهوم السيطرة بموجب المعيار الدولي IFRS 10
يحدد معيار IFRS 10 نموذجاً موحداً للسيطرة ينطبق على كافة المنشآت. لكي تسيطر المنشأة المستثمرة على المنشأة المستثمر فيها، يجب أن تجتمع العناصر الثلاثة للسيطرة:
- القدرة والسلطة على المستثمر فيه (Power): امتلاك حقوق فعلية تمنح القدرة الحالية على توجيه الأنشطة ذات الأهمية (Relevant Activities) التي تؤثر بشكل جوهري على العوائد.
- التعرض للحقوق في عوائد متغيرة (Variable Returns): الحق في الحصول على عوائد (أرباح، توزيعات، وفورات تكلفة) تتقلب بتغير أداء المنشأة.
- الربط بين السلطة والعوائد (Link between Power and Returns): القدرة على استخدام سلطتها للتأثير على مقدار عوائد المستثمر (أي التصرف كأصيل Principal وليس كوكيل Agent).
الحقوق الجوهرية مقابل الحقوق الوقائية:
- الحقوق الجوهرية (Substantive Rights): حقوق يمكن ممارستها عملياً عند اتخاذ القرارات (مثل حقوق التصويت القائمة، خيارات تحويل فورية قابلة للتطبيق).
- الحقوق الوقائية (Protective Rights): حقوق تهدف لحماية مصلحة الطرف دون منحه السيطرة (مثل حق الفيتو للدائنين على بيع أصول كبرى أو إصدار قروض جديدة)، ولا تمنح السيطرة مطلقاً.
2. الترتيبات المشتركة (IFRS 11 Joint Arrangements)
الترتيب المشترك هو عقد يتمتع بموجبه طرفان أو أكثر بـ سيطرة مشتركة (Joint Control) تتطلب موافقة جماعية بالإجماع على القرارات ذات الأهمية.
| نوع الترتيب المشترك | الهيكل القانوني | المعالجة المحاسبية |
|---|---|---|
| العملية المشتركة (Joint Operation) | لا توجد منشأة منفصلة؛ الأطراف يملكون حقوقاً مباشرة في الأصول والتزامات مباشرة. | يعترف كل شريك بـ حصته في الأصول، والالتزامات، والإيرادات، والمصروفات مباشرة في قوائمه المالية. |
| المشروع المشترك (Joint Venture) | منشأة مستقلة قائمة بذاتها؛ الأطراف لهم حقوق في صافي أصول المنشأة. | يُعالج حصرياً باستخدام طريقة حقوق الملكية (Equity Method) بموجب IAS 28 في القوائم المجمعة. |
3. الشركات الزميلة وطريقة حقوق الملكية (IAS 28)
- الشركة الزميلة (Associate): منشأة يمارس فيها المستثمر نفوذاً مهماً (Significant Influence)، ويُفترض وجوده عند امتلاك 20% إلى 50% من حقوق التصويت، أو بالتمثيل في مجلس الإدارة والمشاركة في وضع السياسات وتبادل الكوادر الفنية.
- آلية تطبيق طريقة حقوق الملكية (Equity Method):
- يُثبت الاستثمار مبدئياً بـ التكلفة (Cost).
- يُعدل الرصيد سنوياً بـ حصة المستثمر في أرباح أو خسائر الشركة الزميلة (تُدرج في P&L) وبحصته في بنود الدخل الشامل الآخر (OCI).
- توزيعات الأرباح المستلمة من الشركة الزميلة تخفض القيمة الدفترية للاستثمار (ولا تسجل كإيراد استثمار لتجنب الازدواجية).
- استبعاد الأرباح غير المحققة (Unrealised Profits) للمعاملات البينية (Upstream و Downstream) بمقدار حصة الشركة الأم فقط.




لا تعليق