
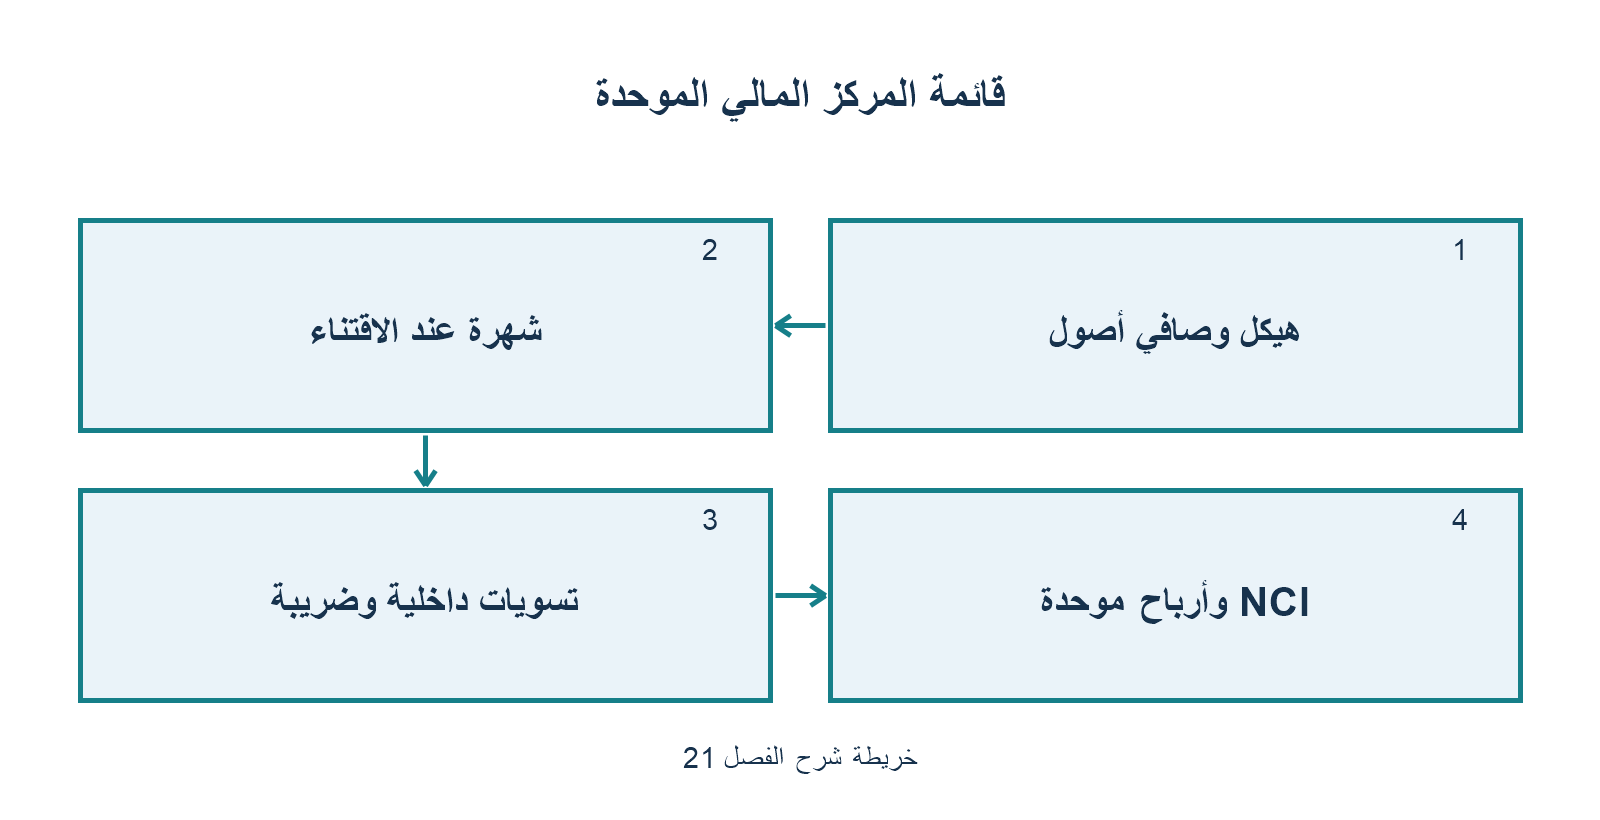
الفصل 21: قائمة المركز المالي الموحدة (CSOFP)
1. نموذج العمل القياسي المعتمد لحل السؤال الأول في DipIFR (The 5 Golden Workings)
لإتقان حل مسألة القوائم المالية المجمعة (25 درجة في الامتحان) بدقة وسرعة، يتبع المحاسب الخبير الجداول الخمسة الذهبية:
جدول 1: هيكل المجموعة (W1: Group Structure)
- تحديد نسبة ملكية الشركة الأم في التابعة (Parent %)، ونسبة حقوق الأقلية غير المسيطرة (NCI %).
- تحديد تاريخ الاقتناء (Acquisition Date) وتاريخ الميزانية، واحتساب الفترة المنقضية بعد الاقتناء (Post-acquisition period).
جدول 2: صافي أصول الشركة التابعة (W2: Net Assets of Subsidiary)
| البيان | في تاريخ الاقتناء (Acquisition) | في تاريخ المركز المالي (Reporting) | الحركة بعد الاقتناء (Post-acq Movement) |
|---|---|---|---|
| رأس مال الأسهم (Share Capital) | X | X | – |
| علاوة الإصدار (Share Premium) | X | X | – |
| الأرباح المبقاة (Retained Earnings) | X | X | X |
| تعديل القيمة العادلة للأصول (Fair Value Adjustments) | X | X | – |
| مجمع الإهلاك الإضافي على القيمة العادلة (Depreciation on FV) | – | (X) | (X) |
| استبعاد الربح غير المحقق للمخزون (PUP – إذا باعت التابعة للأم) | – | (X) | (X) |
| إجمالي صافي الأصول | A | B | (B – A) |
جدول 3: الشهرة التجارية في تاريخ الاقتناء والهبوط (W3: Goodwill)
$$\begin{aligned}
\text{تكلفة الاستثمار من الشركة الأم (المقابل المحول)} & \quad X \
\text{+} \quad \text{حقوق الملكية غير المسيطرة في تاريخ الاقتناء (NCI at Acquisition)} & \quad X \
\text{-} \quad \text{صافي أصول التابعة في تاريخ الاقتناء (W2 Column A)} & \quad (X) \
\hline
\mathbf{الشهرة\ عند\ الاقتناء\ (Goodwill\ at\ Acquisition)} & \quad \mathbf{G} \
\text{-} \quad \text{مجمع خسائر الهبوط المتراكمة (Impairment to date)} & \quad (X) \
\hline
\mathbf{صافي\ الشهرة\ القابلة\ للعرض\ في\ المركز\ المالي} & \quad \mathbf{Net\ Goodwill}
\end{aligned}$$
طريقتا قياس NCI والشهرة:
1. طريقة الشهرة الكاملة (Full Goodwill Method): يُقاس NCI بالقيمة العادلة في تاريخ الاقتناء -> تظهر الشهرة الكاملة، وعند حدوث هبوط يُقسم عبء الهبوط بين الشركة الأم وحقوق NCI.
2. طريقة الشهرة الجزئية / النسبية (Proportionate Method): يُقاس NCI بنسبته من صافي أصول التابعة -> الشهرة تخص الأم فقط، ويُحمل الهبوط بالكامل للأم.
جدول 4: حقوق الملكية غير المسيطرة (W4: Non-Controlling Interest)
$$\begin{aligned}
\text{رصيد NCI في تاريخ الاقتناء (من W3)} & \quad X \
\text{+} \quad \text{حصة NCI في حركة ما بعد الاقتناء (NCI % } \times \text{ W2 Post-acq)} & \quad X \
\text{-} \quad \text{حصة NCI في هبوط الشهرة (فقط في طريقة الشهرة الكاملة)} & \quad (X) \
\hline
\mathbf{إجمالي\ حقوق\ NCI\ المعروضة\ في\ حقوق\ الملكية} & \quad \mathbf{NCI\ at\ Reporting\ Date}
\end{aligned}$$
جدول 5: الأرباح المبقاة المجمعة (W5: Group Retained Earnings)
$$\begin{aligned}
\text{أرباح الشركة الأم المبقاة 100%} & \quad X \
\text{+} \quad \text{حصة الأم في أرباح التابعة بعد الاقتناء (Parent % } \times \text{ W2 Post-acq)} & \quad X \
\text{+} \quad \text{حصة الأم في أرباح الشركة الزميلة بعد الاقتناء (IAS 28)} & \quad X \
\text{-} \quad \text{حصة الأم في هبوط الشهرة} & \quad (X) \
\text{-} \quad \text{الربح غير المحقق للمخزون (PUP – إذا باعت الأم للتابعة)} & \quad (X) \
\text{-} \quad \text{تكلفة فك الخصم للالتزام المؤجل (Unwinding of discount)} & \quad (X) \
\hline
\mathbf{الأرباح\ المبقاة\ المجمعة\ في\ المركز\ المالي} & \quad \mathbf{Group\ Retained\ Earnings}
\end{aligned}$$
2. التسويات الحيوية المتكررة في الامتحان
- المقابل المؤجل والمحتمل (Deferred & Contingent Consideration):
- المقابل المؤجل نقدياً يُخصم بقيمته الحالية في تاريخ الاقتناء ويُفك الخصم سنوياً كـ مصروف تمويل في P&L وأرباح مبقاة.
- المقابل المحتمل يُقاس بالقيمة العادلة في تاريخ الاقتناء، وتُسجل التغيرات اللاحقة في قيمته العادلة في P&L.
- الأرصدة المتبادلة بين الشركات (Intragroup Balances):
- تُستبعد أرصدة المدينين والدائنين المتبادلة بالكامل.
- إذا وُجدت نقدية أو بضاعة بالطريق (In Transit)، يُسجل القيد التعديلي أولاً قبل الاستبعاد.
- الأرباح غير المحققة في الأصول الثابتة:
- يُستبعد ربح بيع الأصل الثابت بين الشركات بالكامل، مع رد الإهلاك الزائد المحسوب على ربح البيع سنوياً.




لا تعليق