
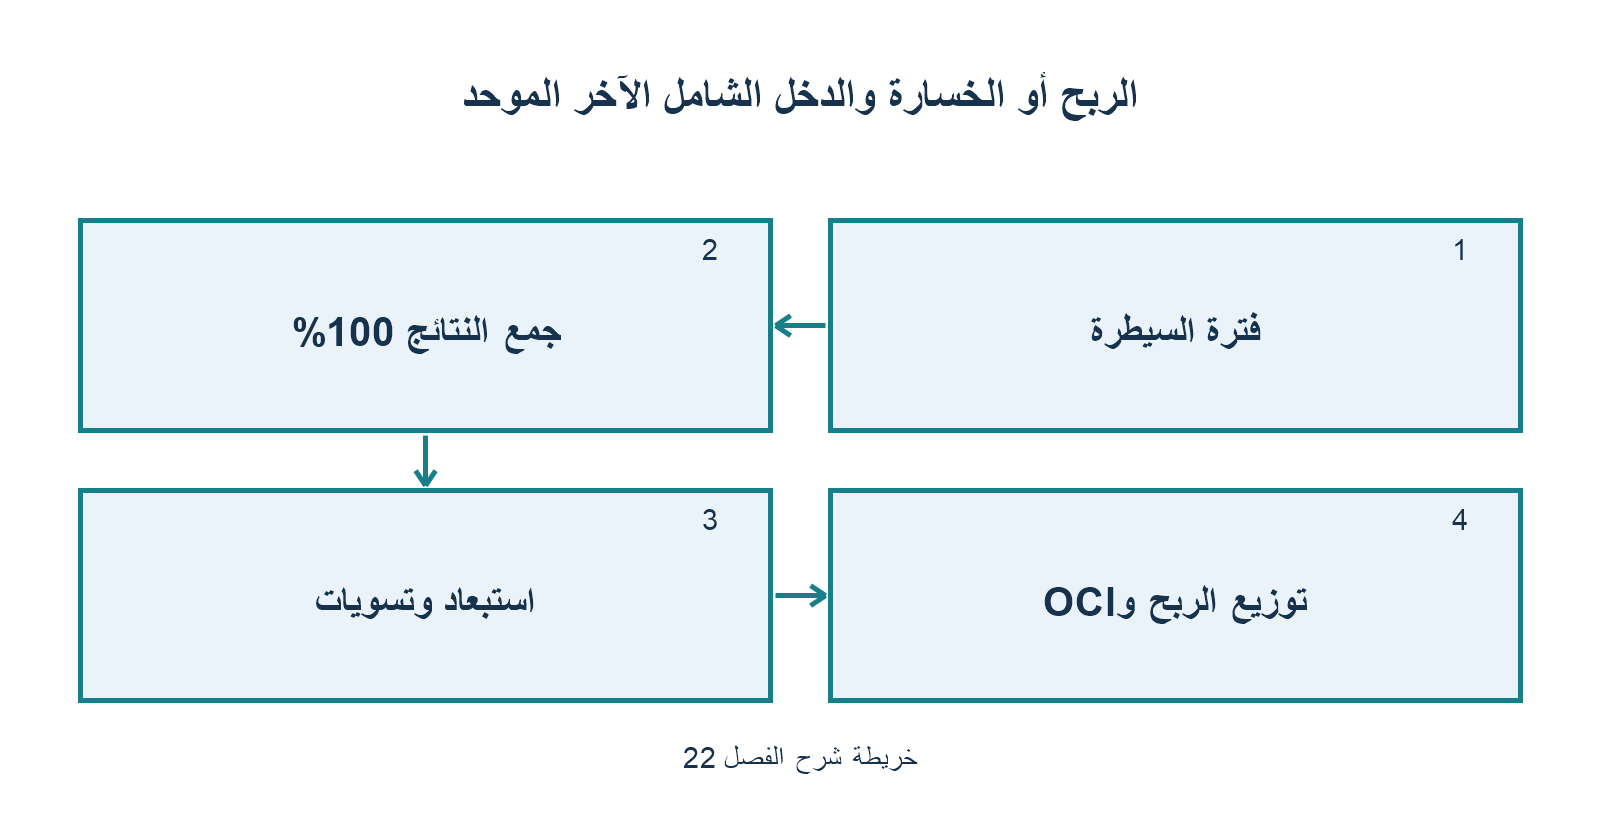
الفصل 22: قائمة الأرباح أو الخسائر والدخل الشامل الآخر المجمعة (CSPLOCI)
1. القواعد الأساسية لتوحيد قائمة الدخل
- الجمع سطراً بسطر بنسبة 100%: تُجمع إيرادات ومصروفات الشركة الأم والشركة التابعة بالكامل سطراً بسطر.
- التناسب الزمني للاقتناء خلال العام (Mid-year Acquisition): إذا استحوذت الأم على التابعة في منتصف السنة، تُدمج إيرادات ومصروفات التابعة فقط عن الفترة من تاريخ الاقتناء حتى تاريخ نهاية السنة المالية على أساس التوزيع النسبي للشهور.
2. التسويات الإلزامية لاستبعاد المعاملات البينية (Intragroup Adjustments)
1. المبيعات البينية (Intragroup Sales):
$$\text{التسوية:} \quad \text{يُخصم إجمالي المبيعات البينية 100% من الإيرادات المجمعة، ويُخصم بنفس القيمة من تكلفة المبيعات المجمعة.}$$
(أثر هذه التسوية على مجمل الربح = صفر؛ لكنها ضرورية لمنع تضخيم حجم النشاط).
2. الربح غير المحقق في مخزون آخر المدة (Provision for Unrealised Profit – PUP):
$$\text{PUP} = \text{قيمة المخزون المتبقي من المعاملة البينية} \times \text{نسبة هامش ربح البائع}$$
* المعالجة: يُضاف مبلغ PUP دوماً إلى تكلفة المبيعات المجمعة (Cost of Sales)؛ مما يخفض الربح المجمع.
* تأثير جهة البيع على حقوق الأقلية NCI:
* إذا كان البائع هو الشركة الأم: PUP يؤثر فقط على أرباح الأم، ولا تتأثر NCI.
* إذا كان البائع هو الشركة التابعة: PUP يخفض أرباح التابعة، وبالتالي يتم تخفيض حصة NCI في أرباح السنة بنصيبها من PUP!
3. إهلاك فروق القيمة العادلة (Depreciation on Fair Value Adjustments):
يُضاف الإهلاك الإضافي على أصول التابعة الناتجة عن إعادة تقييمها عند الاقتناء إلى تكلفة المبيعات أو المصروفات التشغيلية المجمعة، ويخفض حصة NCI في أرباح التابعة.
4. هبوط الشهرة (Goodwill Impairment):
يُحمل كمصروف تشغيلي في قائمة الدخل المجمعة. إذا طُبقت طريقة الشهرة الكاملة، يُحمل NCI بنصيبه من الهبوط.
3. توزيع الأرباح والدخل الشامل الآخر (Allocation of Profit & TCI)
في نهاية قائمة P&L وقائمة OCI، يُقسم صافي الربح وصافي الدخل الشامل الإجمالي إلى شقين إلزاميّين:
معادلة احتساب نصيب حقوق الأقلية (NCI Share of Profit):
$$\begin{aligned}
\text{صافي ربح الشركة التابعة للفترة بعد الاقتناء} & \quad X \
\text{-} \quad \text{إهلاك تعديل القيمة العادلة} & \quad (X) \
\text{-} \quad \text{PUP (فقط إذا باعت التابعة للأم)} & \quad (X) \
\text{-} \quad \text{هبوط الشهرة (فقط في طريقة الشهرة الكاملة)} & \quad (X) \
\hline
\mathbf{صافي\ ربح\ التابعة\ المعدل} & \quad \mathbf{Adjusted\ Profit} \
\mathbf{حصة\ NCI\ في\ الأرباح} & = \mathbf{Adjusted\ Profit} \times \text{NCI \%}
\end{aligned}$$
ثم يُحسب نصيب مساهمي الشركة الأم (Owners of the Parent) بالمتمم الحسابي:
$$\text{نصيب مساهمي الشركة الأم} = \text{صافي الربح المجمع الإجمالي} – \text{حصة NCI في الأرباح}$$




لا تعليق