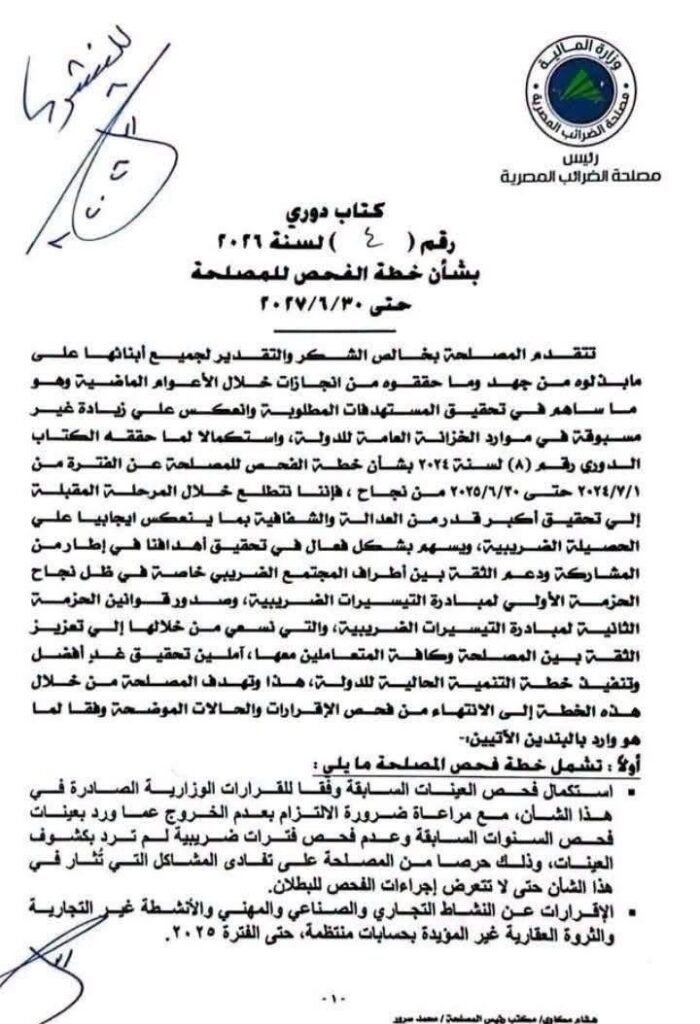
خطوات الفحص الضريبي الإلكتروني على منظومة الساب الجديدة حتى عام ٢٠٢٦
© إخطار الفحص:
ستتلقى تنبيهاً على المنظومة و على إيميلك المسجل بنموذج (4/3 فحص)، وهو طلب تجهيز المستندات.
© تحديد الموعد:
يتضمن الإخطار نوع الضريبة المراد فحصها (قيمة مضافة، دخل، كسب عمل) و تاريخ الزيارة الميدانية أو موعد تقديم المستندات إلكترونياً.
© طلب التأجيل:
إذا كنت بحاجة لوقت إضافي، يمكن تقديم طلب تأجيل الموعد مباشرة عبر المنظومة باستخدام الرقم المرجعي للإخطار.
© دور نظام SAP في الفحص
عملية الفحص تعتمد على مطابقة البيانات الداخلية بما هو مسجل في مصلحة الضرائب
© استخراج التقارير: ستحتاج لاستخراج تقارير مثل ميزان المراجعة، و دفاتر الأستاذ العام بصيغة Excel أو PDF لرفعها على المنظومة.
© المطابقة و الاستيفاة :
يقوم المأمور الفاحص بمطابقة الفواتير المسجلة في نظام SAP الخاص بك مع “منظومة الفاتورة الإلكترونية”
. أي اختلاف قد يؤدي إلى فروق ضريبية.
خطة المراجعة :
يتيح نظام SAP للفاحص تتبع أي قيد محاسبي من المنبع وحتى القوائم المالية، مما يعزز من مصداقية بياناتك.
© المستندات المطلوبة (رفع إلكتروني)
عند طلب الفحص، يظهر قسم “مستنداتي” لرفع الملفات التالية بصيغة PDF يطلب الاتى:
صور من دفاتر اليومية و الأستاذ المساعد
تحليلات الإيرادات و المصروفات
كشوف حسابات البنوك.
عقود الإيجار أو الملكية.
نماذج الخصم والتحصيل (نموذج 41).
المستندات المؤيدة للمصروفات و الإيرادات التي تم إثباتها في نظام SAP.
© نتائج الفحص
بعد انتهاء الفاحص من مراجعة البيانات يتم إرسال نتائج الفحص عبر منظومة الساب
تظهر النتيجة في تبويب “تنبيهات”.
فى حالة الموافقاة، يتم السداد إلكترونياً؛
و في حالة الاعتراض، يمكنك تقديم طعن إلكتروني على الساب عبر نفس المنظومة خلال ٣٠ يوماً من تاريخ الإخطار
© تفاصيل شرح و فحص ضريبة الدخل
∆ تعريف الفحص الضريبي
الفحص الضريبي هو فحص لسجلات الأعمال المالية من قبل السلطات الضريبية لضمان دقة التقارير والامتثال لقوانين الضرائب في مصر، تُشرف مصلحة الضرائب على هذه الفحوصات، حيث تركز على تحديد التناقضات أو الأخطاء أو الأنشطة الاحتيالية في الإقرارات الضريبية.
∆ تتمثل خطوات الفحص الضريبي في:
١ – دراسة ملف الممول
يعتبر دراسة ملف الممول هو خطوة من خطوات الفحص الضريبي، فيتم فيه:
- دراسة مذكرة بدء النشاط مثل تاريخ بدء النشاط ونوعية النشاط والمستغل السابق للمنشأة وتاريخ تقديم إخطار التنازل والمزاولة.
- دراسة محاضر المناقشة والمعاينة مثل تحديد أماكن المراسلة وطبيعة حجم النشاط والأنشطة الأخرى والحالة الاجتماعية وآخر نشاط.و مذكرة الفحص في السنوات السابقة مثل تحديد صافي أرباحه وانتظامه في تقديم اقراراته وامساكه لدفاتر منتظمة وكيفية توزيع الارباح والخسائر وتحديد اساس تقييم الايرادات ومجمل الربح وأسباب إهدار الدفاتر وآخر سنة محاسبة.
الإقرارات المقدمة من الممول في السنوات السابقة لمعرفة بداية ونهاية السنة المالية ومدى انتظام الممول في تقديم الإقرارات ومقارنة المبيعات بالأرباح ومدى سداد الضريبة والتعرف على الكيان القانوني للمنشأة ونسبة توزيع الارباح ومصادر الإيرادات. - دراسة نماذج الخصم والاضافة والإخطارات من المكافحة والمأموريات الأخرى لتحديد جهات التعامل وتحديد البيانات المخفية.
- دراسة النماذج الضريبية لتوضيح عناصر وأسس حساب الضريبة على النموذج ١٨ ضرائب وإخطاره بربط الضريبة بالنموذج ١٩ ووفقًا لهذه المرفقات يمكن مراعاة تحديد الإجراءات المختلفة بالملف ودراسة محاضر اللجان الداخلية ودراسة الطعون
- دراسة قرارات اللجان وأحكام المحاكم للوقوف على الأسس الذي استقر عليها الملف للتحاسب.
٢ – تجميع البيانات
يعتبر تجميع البيانات هو خطوة من خطوات الفحص الضريبي، وذلك بهدف تسهيل الفحص ومذكرة الفحص وتسهيل مهمة الفاحص ويتم ذلك من مصادر داخلية وخارجية أو من جهات أخرى: - مصادر داخلية مثل بيانات ملف الفحص الخاص بالممول وبيانات من شعبة الحصر وبيانات من شعبة الخصم والإضافة وبيانات من شعبة التحصيل والحجز وأي اوراق او ملفات لها علاقة بالممول داخل المأمورية.
- مصادر خارجية مثل بيانات من جهات التعاقد وبيانات من إدارة مكافحة التهرب وتحريات المأمور الفاحص وبيانات من جهات أخرى وبيانات من جهات التعاقد وشركات القطاع العام جهات حكومية
بيانات من جهات أخرى مثل البنوك والشهر العقاري والضرائب العقارية ومأموريات الضرائب ولجان الطعن وتحريات الشرطة.
خطوات الفحص الضريبي
٣ – المناقشة
تعتبر المناقشة خطوة من خطوات الفحص الضريبي، فيتم فيه إدارة حوار مكتوب مع الممول للوصول لأكبر قدر من المعلومات وذلك بتوجيه أسئلة تغطى إجابتها جميع البيانات المطلوبة للفحص. - بيانات اصدار المحضر مثل تاريخ وساعة ومكان إجراء المناقشة واسم الممول ورقم البطاقة و التسجيل الضريبى و الغرض من المناقشة.
٤ – المعاينة
تعتبر المعاينة خطوة من خطوات الفحص الضريبي، فيتم إثبات أوضاع معينه لمنشأة ما في زمن ما عن طريق المشاهدة على الطبيعة بغرض رسم صورة فعلية عن طبيعة نشاط هذه المنشأة و حجمها.و دراسة اوراق المنشأة لمعرفة ما إذا كانت تمسك دفاتر منتظمة من عدمه و عنوان المركز الرئيسي والفروع والمصانع والمخازن وحالة المنشأة و موجوداتها وتفاصيل النشاط على وجه الدقة
اختيار الوقت المناسب للمعاينة مثل معاينة أوقات الرواج و المواسم والأعياد وفى فصول السنة المعاينة لكل الفروع والمخازن دفعه واحدة.