
المعاملة الضريبية لخدمات ما بعد البيع ( الضمان)
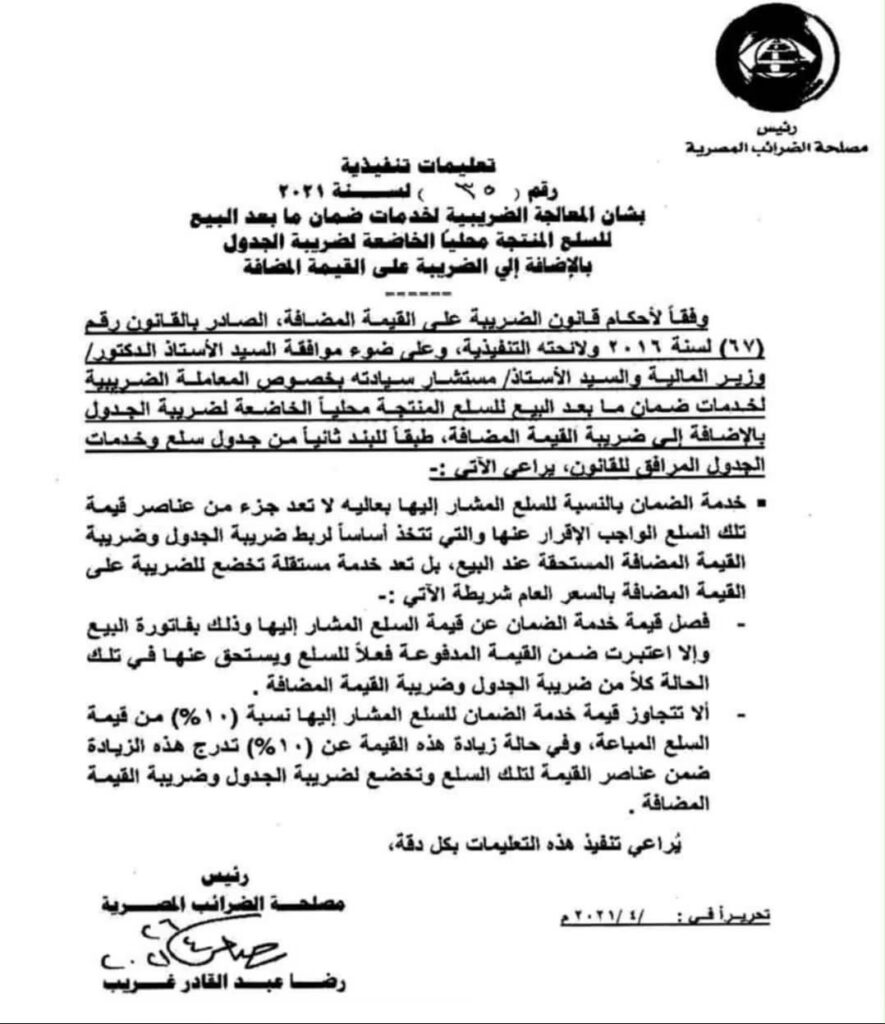
المعالجة الضريبية لخدمات ضمان ما بعد البيع للسلع المنتجة محليًا والخاضعة لضريبة الجدول، بالإضافة إلى ضريبة القيمة المضافة.
أولًا: المعالجة الضريبية لخدمة الضمان
- تُعد خدمة الضمان المقدمة بعد بيع السلعة خدمة مستقلة عن السلعة المباعة، وليست جزءًا من عناصر قيمة السلعة التي تُحسب عليها الضرائب عند البيع.
- تخضع خدمة الضمان بذاتها لضريبة القيمة المضافة وفقًا للسعر العام، باعتبارها خدمة مستقلة.
ثانيًا: كيفية احتساب الضريبة
- إذا تم فصل قيمة الضمان عن قيمة السلعة: تُدرج قيمة خدمة الضمان بصورة مستقلة في فاتورة البيع، وتُعامل ضريبيًا باعتبارها خدمة مستقلة.
- إذا لم يتم فصل قيمة الضمان عن قيمة السلعة: تُعتبر قيمة الضمان ضمن القيمة المدفوعة فعليًا للسلعة، وتستحق عليها كل من ضريبة الجدول وضريبة القيمة المضافة، وفقًا لما ورد بالتعليمات.
ثالثًا: الحد الأقصى لقيمة خدمة الضمان
- يجب ألا تتجاوز قيمة خدمة الضمان 10% من قيمة السلعة المباعة.
- إذا تجاوزت قيمة الضمان نسبة 10%، فإن الزيادة على هذه النسبة تُدرج ضمن عناصر قيمة السلعة، وتخضع لضريبة الجدول وضريبة القيمة المضافة.
الخلاصة العملية للمحاسب
عند إصدار فاتورة بيع سلعة خاضعة لضريبة الجدول مع تقديم ضمان إضافي:
- افصل قيمة الضمان عن قيمة السلعة في الفاتورة.
- عالج قيمة الضمان كخدمة مستقلة تخضع لضريبة القيمة المضافة بالسعر العام.
- إذا تجاوزت قيمة الضمان 10% من قيمة السلعة، تُعامل الزيادة وفقًا للمعالجة الضريبية المحددة بالتعليمات.
