
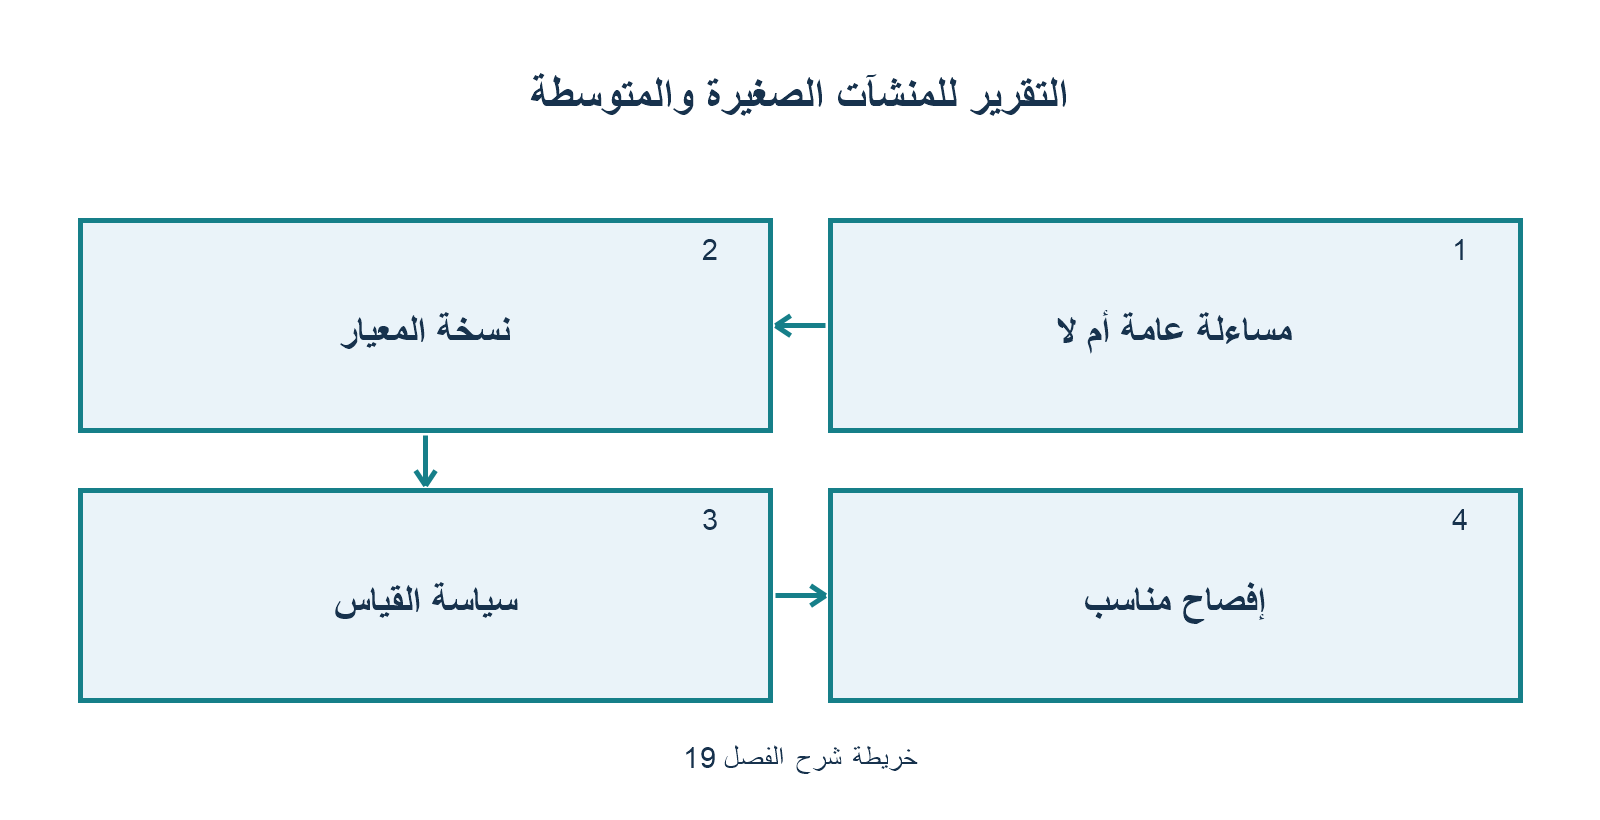
الفصل 19: المعيار الدولي للمنشآت الصغيرة والمتوسطة (IFRS for SMEs)
1. فلسفة المعيار ونطاق التطبيق
صُمم معيار IFRS for SMEs ليلائم احتياجات مستخدمي القوائم المالية للشركات غير المدرجة مع مراعاة التكلفة والمنفعة، وتبسيط المتطلبات المحاسبية الضخمة لمعايير IFRS الكاملة.
من هي المنشأة المؤهلة لتطبيق IFRS for SMEs؟
المنشآت التي لا تخضع للمساءلة العامة (Do not have public accountability):
1. ليست مدرجة ولم تشرع في إدراج أدوات دينها أو حقوق ملكيتها في سوق مالي عام.
2. لا تحتفظ بأصول بصفة ائتمانية لمجموعة واسعة من الجمهور (كالبنوك وشركات التأمين وصناديق الاستثمار).
2. أبرز الفروق والتبسيطات الجوهرية مقارنة بـ IFRS الكاملة
| الموضوع المحاسبي | المعايير الكاملة (Full IFRS) | معيار المنشآت الصغيرة والمتوسطة (IFRS for SMEs) |
|---|---|---|
| البحث والتطوير (IAS 38) | تُحمل أبحاث التطوير كمصروف، وتُرَسمل تكاليف التطوير متى استوفت شروط الجدوى الستة. | تُحمل كافة تكاليف البحث والتطوير فوراً كمصروف في P&L (لا توجد رسملة إطلاقاً). |
| تكاليف الاقتراض (IAS 23) | تُرسمل إلزامياً على تكلفة الأصل المؤهل. | تُحمل فوراً كمصروف تمويل في P&L (لا رسملة لتكاليف الاقتراض). |
| الشهرة والأصول غير الملموسة | الشهرة لا تُستهلك بل تخضع لاختبار هبوط سنوي (IAS 36). | تُستهلك كافة الأصول غير الملموسة بما فيها الشهرة على عمرها الإنتاجي (افتراضياً 10 سنوات إذا تعذر التقدير). |
| العقارات الاستثمارية (IAS 40) | خيار بين نموذج التكلفة ونموذج القيمة العادلة. | تُقاس بـ القيمة العادلة من خلال P&L ما دامت قابلة للقياس دون تكلفة أو جهد لا مبرر لهما؛ وإلا تُعامل كأصل ثابت (تكلفة وإهلاك). |
| الاستثمارات في شركات زميلة | طريقة حقوق الملكية فقط في القوائم المجمعة (IAS 28). | يُسمح بالاختيار بين: طريقة التكلفة، أو طريقة حقوق الملكية، أو نموذج القيمة العادلة. |
| الأصول المالية (IFRS 9) | نماذج معقدة (التكلفة المطفأة، FVOCI، FVTPL، ونموذج ECL ثلاثي المراحل). | نموذج مبسط: قياس بالتكلفة المطفأة لمعظم الأدوات الأساسية، أو بالقيمة العادلة من خلال P&L؛ ونموذج خسائر متكبدة مبسط. |
| الدخل الشامل الآخر (OCI) | بنود متعددة ومعقدة وإعادة تدوير (Recycling). | بنود OCI محدودة للغاية (فروق ترجمة عملات أجنبية، وأرباح/خسائر اكتوارية، وتغيرات تحوط تدفقات نقدية محددة). |




لا تعليق