
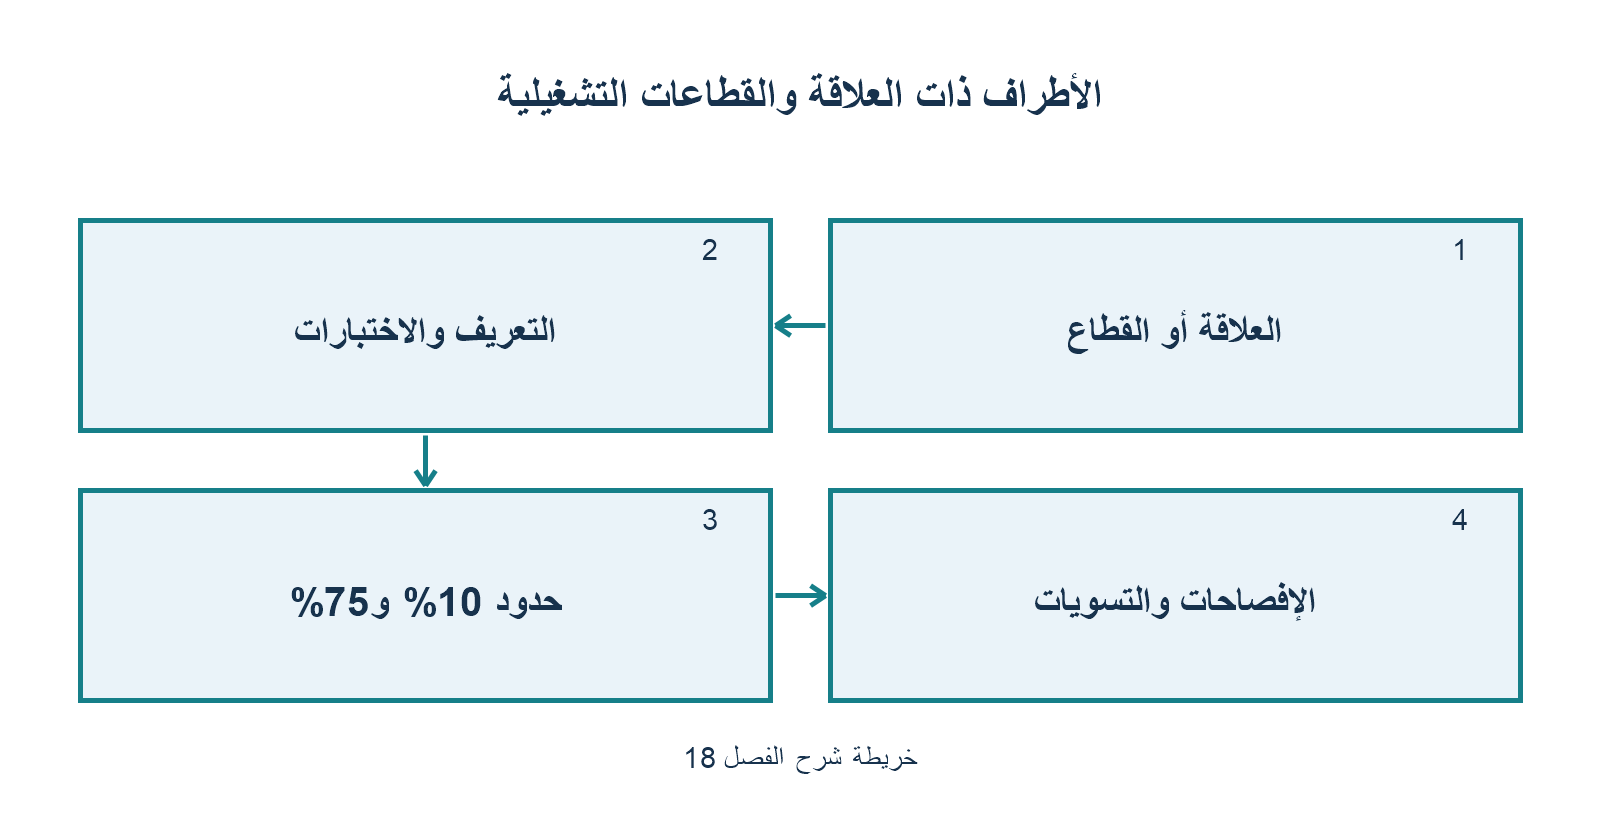
الفصل 18: الأطراف ذات العلاقة والقطاعات التشغيلية (IAS 24 / IFRS 8)
1. معيار المحاسبة الدولي IAS 24: الإفصاح عن الأطراف ذات العلاقة
يهدف المعيار إلى لفت انتباه مستخدمي القوائم المالية لاحتمال تأثر المركز المالي أو الأرباح بوجود علاقات ومعاملات وأرصدة قائمة مع أطراف ذات علاقة قد لا تتم وفق شروط تجارية محايدة (Arm’s Length).
من هو الطرف ذو العلاقة؟
- الشخص (أو فرد مقرب من عائلته) إذا كان: يسيطر على المنشأة، أو يمارس سيطرة مشتركة، أو نفوذاً مهماً، أو كان من كبار مسؤولي الإدارة التنفيذية (Key Management Personnel – KMP) (مثل أعضاء مجلس الإدارة والمديرين التنفيذيين).
- المنشأة إذا كانت: عضواً في نفس المجموعة (شركة أم أو تابعة)، أو شركة زميلة (Associate)، أو ترتيباً مشتركاً، أو صندوق منافع تقاعد لموظفي المنشأة.
من ليس طرفاً ذا علاقة بمجرد المعاملة؟
- البنوك ومقدمو التمويل، النقابات العمالية، المرافق العامة والجهات الحكومية، والعملاء أو الموردون الذين ترتبط معهم المنشأة بحجم معاملات كبير لمجرد الاعتماد الاقتصادي المتبادل.
متطلبات الإفصاح الإلزامية:
- العلاقات بين الشركات الأم والتابعة يجب الإفصاح عنها بصرف النظر عن وجود معاملات بينها من عدمه.
- إجمالي تعويضات كبار موظفي الإدارة مقسمة حسب الفئات (قصيرة الأجل، ما بعد الخدمة، دفعات على أساس الأسهم).
- عند وجود معاملات: طبيعة العلاقة، حجم المعاملات، الأرصدة القائمة، والضمانات ومخصصات الديون المشكوك فيها.
2. المعيار الدولي للتقرير المالي IFRS 8: القطاعات التشغيلية
يطبق المعيار إلزامياً على الشركات المقيدة في أسواق المال، ويعتمد المدخل الإداري (Management Approach) لتحديد القطاعات.
تعريف القطاع التشغيلي:
مكون من المنشأة يمارس أنشطة أعمال يولد منها إيرادات ويتكبد مصروفات، وتُراجع نتائجه التشغيلية بانتظام من قِبل متخذ القرار التشغيلي الرئيسي (CODM) لاتخاذ قرارات تخصيص الموارد وتقييم الأداء، وتتوفر عنه معلومات مالية منفصلة.
معايير تحديد القطاعات واجبة التقرير (Quantitative Thresholds):
يجب الإفصاح عن القطاع إذا استوفى أي شرط من حدود الـ 10%:
1. معيار الإيرادات: إيراداته (الخارجية + المتبادلة داخلياً) $\ge 10\%$ من إجمالي إيرادات كافة القطاعات.
2. معيار النتائج: القيمة المطلقة لربحه (أو خسارته) $\ge 10\%$ من الأكبر بين: إجمالي أرباح القطاعات الرابحة، أو إجمالي خسائر القطاعات الخاسرة.
3. معيار الأصول: أصوله $\ge 10\%$ من إجمالي أصول كافة القطاعات التشغيلية.
شرط التغطية الشاملة 75% (Overall 75% Test):
يجب أن تمثل الإيرادات الخارجية للقطاعات المحددة واجبة التقرير ما لا يقل عن 75% من إجمالي الإيرادات الموحدة للمنشأة. وإذا قلت النسبة عن 75%، يجب إضافة قطاعات أخرى إضافية حتى الوصول للنسبة المطلوبة.
الإفصاح عن العملاء الرئيسيين (Major Customers):
إذا كانت الإيرادات الناتجة عن التعامل مع عميل خارجي واحد $\ge 10\%$ من إجمالي إيرادات المنشأة، يجب الإفصاح عن هذه الحقيقة وإجمالي الإيرادات من ذلك العميل واسم القطاع الذي يحققها (دون إلزام بذكر اسم العميل التجاري).




لا تعليق