
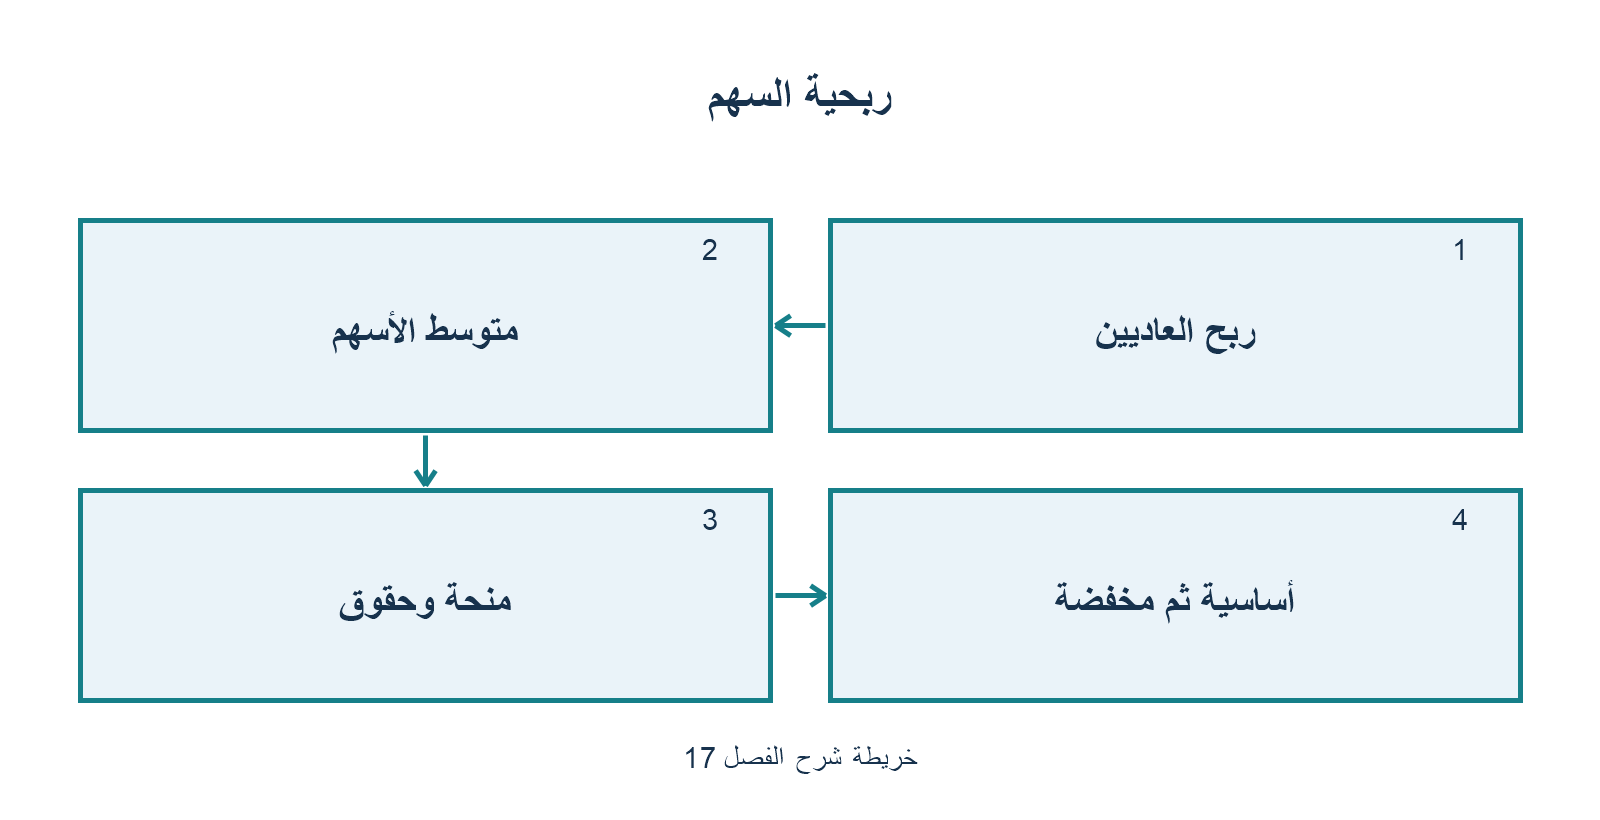
الفصل 17: ربحية السهم (IAS 33)
1. نطاق المعيار والمعادلة الأساسية (Basic EPS)
يطبق المعيار إلزامياً على المنشآت التي تتداول أسهمها علناً في البورصة أو التي في طريقها للإدراج.
$$\text{ربحية السهم الأساسية (Basic EPS)} = \frac{\text{صافي الربح المتاح للمساهمين العاديين}}{\text{المتوسط المرجح لعدد الأسهم العادية (WANOS)}}$$
البسط:
صافي الربح للفترة بعد الضريبة منسوباً لمساهمي الشركة الأم، مطروحاً منه أرباح أسهم الامتياز غير التراكمية المعلنة وأرباح أسهم الامتياز التراكمية للفترة (سواء أعلنت أم لم تعلن).
2. حساب المتوسط المرجح لعدد الأسهم (WANOS)
تتأثر الأسهم المرجحة بأحداث رأس المال خلال الفترة:
أ. إصدار أسهم بالسعر الكامل للسوق (Full Market Price Issue):
تُرجح الأسهم الجديدة فقط من تاريخ الإصدار الفعلي (مثلاً: إصدار في 1 يوليو يرجح بـ $6/12$).
ب. إصدار أسهم مجانية / رسملة أرباح (Bonus Issue):
تُعامل الأسهم المجانية وكأنها كانت قائمة منذ بداية أقدم فترة معروضة (بأثر رجعي)؛ دون إدخال أي أموال جديدة للمنشأة.
ج. إصدار حقوق الاكتتاب (Rights Issue):
يتضمن إصدار الحقوق عنصراً مدفوعاً وعنصراً مجانياً؛ لأن السعر المعروض للمساهمين يقل عن سعر السوق.
1. حساب السعر النظري للسهم بعد انتهاء حق الاكتتاب (TERP):
$$\text{TERP} = \frac{\text{القيمة السوقية للأسهم القائمة} + \text{المتحصلات النقدية من الاكتتاب}}{\text{إجمالي عدد الأسهم بعد الاكتتاب}}$$
2. معامل التعديل المجاني (Bonus Factor):
$$\text{معامل التعديل} = \frac{\text{سعر السهم السوقي قبل ممارسة الحق}}{\text{TERP}}$$
3. يُضرب عدد الأسهم السابقة للاكتتاب في معامل التعديل المجاني ويُرجح زمنياً.
3. ربحية السهم المخفضة (Diluted EPS)
تهدف إلى تحذير المستثمرين من الأثر التخفيضي المحتمل للأدوات المالية التي يمكن تحويلها إلى أسهم عادية في المستقبل (الخيارات، السندات القابلة للتحويل، أسهم الامتياز القابلة للتحويل).
1. خيارات الأسهم وحقوق الشراء (Share Options / Warrants):
تُطبق طريقة أسهم الخزينة (Treasury Stock Method):
* يُفترض أن المتحصلات النقدية من ممارسة الخيار تُستخدم بالكامل لإعادة شراء أسهم بالسوق بمتوسط سعر السهم خلال الفترة.
* الفرق هو عدد الأسهم المصدرة مجاناً (Dilutive Shares) ويُضاف للمقام فقط (دون أي تأثير على البسط).
2. السندات القابلة للتحويل (Convertible Bonds):
تُطبق طريقة افتراض التحويل (If-converted Method):
* البسط: يُضاف إليه وفر مصروف الفائدة بعد الضريبة (Saved Interest net of Tax) الذي كانت المنشأة ستوفره لو تحولت السندات لأسهم.
* المقام: يُضاف إليه أقصى عدد من الأسهم الناتجة عن التحويل.
4. قاعدة مكافحة التخفيض (Anti-dilution Rule):
إذا كان إدراج أداة مالية معينة يؤدي إلى زيادة ربحية السهم أو تخفيض خسارة السهم، تُعتبر الأداة “مكافحة للتخفيض” (Anti-dilutive) وتُستبعد تماماً من حساب Diluted EPS!




لا تعليق