
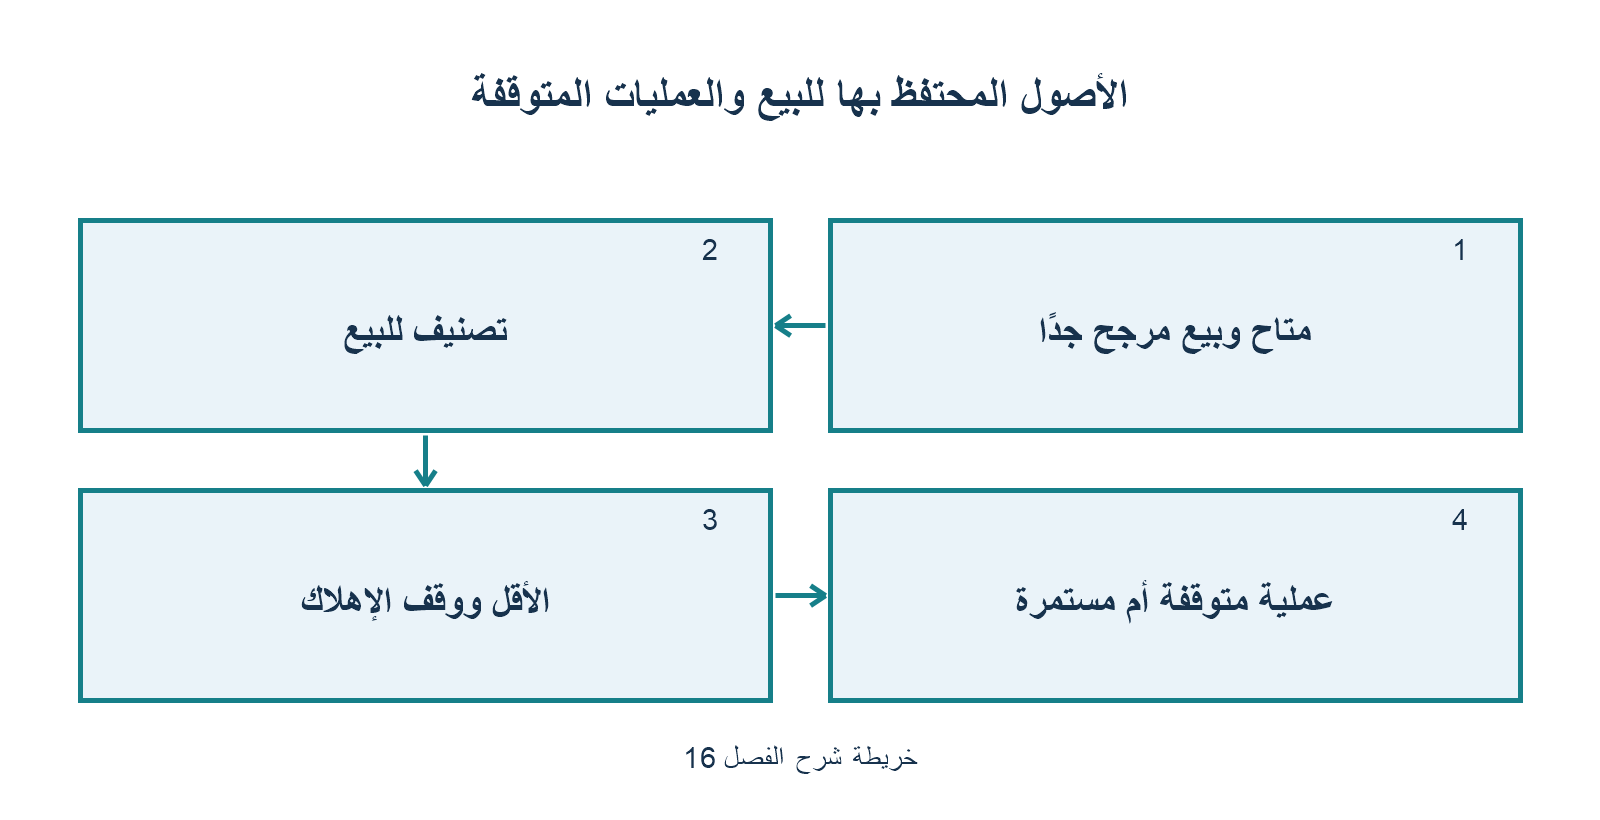
الفصل 16: الأصول غير المتداولة المحتفظ بها للبيع والعمليات المتوقفة (IFRS 5)
1. شروط التصنيف كأصل محتفظ به للبيع (Held for Sale Criteria)
لكي يُصنف الأصل غير المتداول (أو مجموعة التصرف Disposal Group) كأصل محتفظ به للبيع بموجب IFRS 5، يجب استرداد قيمته الدفترية أساساً من خلال معاملة بيع بدلاً من الاستخدام المستمر، ويشترط استيفاء ما يلي مجتمعاً:
- جاهز للبيع الفوري (Available for Immediate Sale): بحالته الراهنة مع الشروط المعتادة فقط.
- البيع مرجح بدرجة عالية (Highly Probable):
- التزمت الإدارة بخطة معتمدة لبيع الأصل.
- تم البدء في برنامج نشط لتحديد مشترٍ وإتمام الخطة.
- يتم تسويق الأصل بنشاط بسعر معقول مقارنة بقيمته العادلة الحالية.
- من المتوقع إتمام عملية البيع خلال 12 شهراً من تاريخ التصنيف.
- من غير المرجح إجراء تغييرات جوهرية على الخطة أو سحبها.
2. قواعد القياس والتوقف عن الإهلاك
- القياس عند التصنيف ولاحقاً: يُقاس الأصل بأقل القيمتين:
$$\text{القيمة المسجلة} = \min(\text{القيمة الدفترية التاريخية}, \text{القيمة العادلة ناقصاً تكاليف البيع (FV less Costs to Sell)})$$ - خسارة الهبوط الفورية (Impairment Loss): أي انخفاض في القيمة ناتج عن القياس بالقيمة العادلة ناقصاً تكاليف البيع يُسجل فوراً في قائمة الأرباح أو الخسائر (P&L).
- قاعدة ذهبية قطعية: يتوقف الإهلاك أو الاستهلاك تماماً فور تصنيف الأصل كمحتفظ به للبيع!
3. العرض في قائمة المركز المالي
- يُعرض الأصل المحتفظ به للبيع بشكل منفصل تماماً ضمن الأصول المتداولة (Current Assets).
- إذا كان التصنيف يشمل مجموعة تصرف تضم التزامات مرتبطة، تُعرض التزاماتها منفصلة ضمن الالتزامات المتداولة (ويُحظر إجراء مقاصة بين الأصول والالتزامات).
4. العمليات المتوقفة (Discontinued Operations)
العملية المتوقفة هي مكون من المنشأة تم التصرف فيه أو صُنّف كمحتفظ به للبيع، ويمثل:
1. خط أعمال رئيسي منفصل أو منطقة جغرافية رئيسية مستقلة للعمليات، أو
2. جزءاً من خطة منسقة واحدة للتصرف في خط أعمال رئيسي أو منطقة جغرافية، أو
3. شركة تابعة تم اقتناؤها خصيصاً لغرض إعادة بيعها.
العرض الإلزامي في قائمة الأرباح أو الخسائر:
- تُفرد العمليات المتوقفة بـ سطر واحد إجمالي في صلب القائمة (Single Amount) بعد صافي ربح العمليات المستمرة، يشمل:
$$\text{بند العمليات المتوقفة} = \text{صافي أرباح/خسائر النشاط بعد الضريبة} + \text{صافي ربح/خسارة التصرف بعد الضريبة}$$ - مع الإفصاح عن التفاصيل التحليلية (الإيرادات، المصروفات، والضريبة) في الإيضاحات.




لا تعليق