
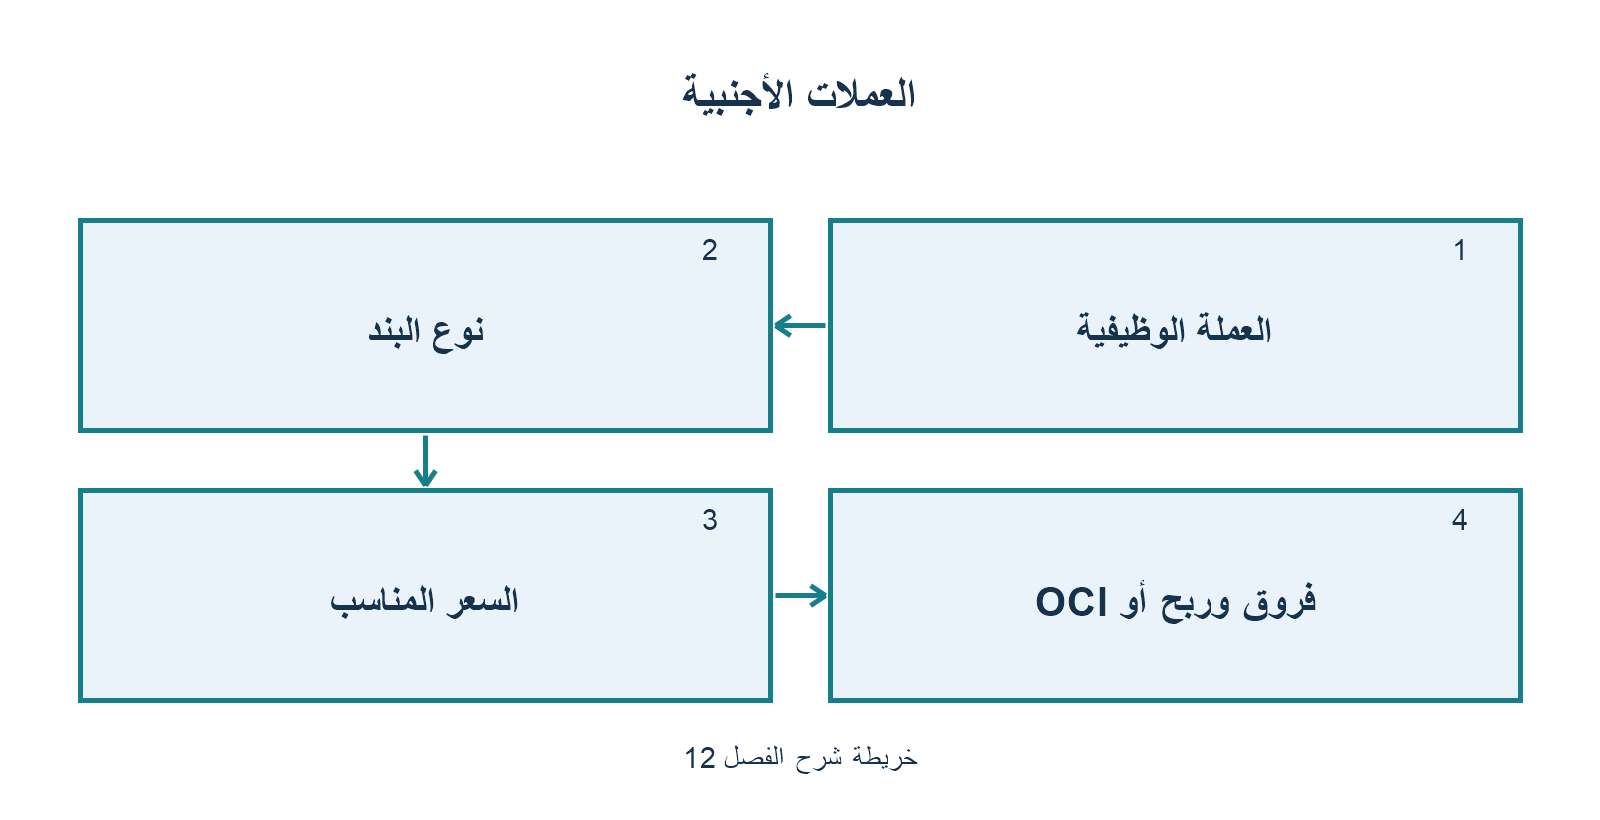
الفصل 12: آثار التغيرات في أسعار صرف العملات الأجنبية (IAS 21)
1. التمييز بين العملة الوظيفية وعملة العرض (Functional vs Presentation Currency)
- العملة الوظيفية (Functional Currency): هي عملة البيئة الاقتصادية الرئيسية التي تمارس فيها المنشأة أنشطتها وتولد وتستنفد فيها النقدية أساساً.
- عملة العرض (Presentation Currency): هي العملة التي تختار المنشأة تقديم وعرض قوائمها المالية بها.
مؤشرات تحديد العملة الوظيفية:
- المؤشرات الأساسية (Primary Indicators):
- العملة التي تؤثر بشكل رئيسي على أسعار بيع السلع والخدمات والدولة التي تحدد قوى المنافسة فيها الأسعار.
- العملة التي تؤثر بشكل رئيسي على تكاليف العمالة والمواد والإنتاج.
- المؤشرات الثانوية (Secondary Indicators):
- العملة التي يتم بها توليد الأموال من أنشطة التمويل (إصدار الديون أو الأسهم).
- العملة التي يُحتفظ بها عادة بالمتحصلات من الأنشطة التشغيلية.
2. معالجة المعاملات الفردية بالعملات الأجنبية (Individual Transactions)
عند تنفيذ معاملة بعملة أجنبية داخل السجلات الفردية للمنشأة:
1. الاعتراف الأولي (Initial Recognition): تُسجل المعاملة بالعملة الوظيفية باستخدام سعر الصرف الفوري (Spot Rate) في تاريخ المعاملة.
2. القياس في تاريخ كل تقرير مالي لاحق (Subsequent Reporting Date):
* البنود النقدية (Monetary Items): (النقدية، المدينون، الدائنون، القروض) -> يُعاد تقييمها باستخدام سعر الإقفال (Closing Rate) في نهاية الفترة؛ وفروق الصرف تُسجل دائماً في قائمة الأرباح أو الخسائر (P&L).
* البنود غير النقدية المقاسة بالتكلفة التاريخية: (المباني والآلات والمخزون) -> تظل مقومة بـ سعر الصرف في تاريخ المعاملة التاريخي (لا يعاد تقييمها).
* البنود غير النقدية المقاسة بالقيمة العادلة: (العقارات الاستثمارية، استثمارات الأسهم) -> يُعاد تقييمها بسعر الصرف في تاريخ تحديد القيمة العادلة؛ وتتبع فروق الصرف معالجة تغير القيمة العادلة ذاتها (إذا كان التغير في OCI تذهب فروق الصرف إلى OCI، وإذا كان في P&L تذهب إلى P&L).
3. ترجمة القوائم المالية لعمليات أجنبية لأغراض التجميع (Foreign Operations Translation)
عند تجميع شركة تابعة أجنبية تعمل بعملة وظيفية مختلفة عن عملة عرض الشركة الأم:
قواعد الترجمة الإلزامية:
- الأصول والالتزامات (Assets & Liabilities): تُترجم جميعها بسعر الصرف في تاريخ الإقفال (Closing Rate).
- الإيرادات والمصروفات (Income & Expenses): تُترجم بأسعار الصرف في تواريخ المعاملات، ويُسمح عملياً باستخدام متوسط سعر الصرف للفترة (Average Rate) ما لم تشهد العملة تقلبات حادة.
- حقوق الملكية (Equity): يُترجم رأس المال والأرباح المبقاة في تاريخ الاقتناء بـ الأسعار التاريخية (Historical Rates).
- فروق الترجمة الناتجة (Exchange Differences): تُسجل بالكامل في الدخل الشامل الآخر (OCI) وتتراكم في احتياطي منفصل ضمن حقوق الملكية يُعرف بـ احتياطي ترجمة العملات الأجنبية (FCTR)، وتُقسم بين الشركة الأم وحقوق الأغلبية غير المسيطرة (NCI).
4. معالجة الشهرة وتعديلات القيمة العادلة للشركة التابعة الأجنبية
- يعتبر معيار IAS 21 أن الشهرة الناتجة عن اقتناء شركة تابعة أجنبية، وأي تعديلات تمت على القيمة العادلة لأصولها والتزاماتها في تاريخ الاستحواذ، هي أصول والتزامات تخص الشركة التابعة الأجنبية ذاتها.
- وبالتالي، يجب أن يُعبر عنها بالعملة الوظيفية للشركة التابعة، ويُعاد ترجمتها في كل تاريخ إقفال لاحق بـ سعر الصرف النهائي (Closing Rate)، وتُرحل الفروق الناتجة إلى OCI.
5. نصيحة ذهبية للامتحان
في سؤال التجميع، إذا بيعت شركة تابعة أجنبية بالكامل خلال العام، يتم إعادة تدوير (Recycling) رصيد احتياطي الترجمة التراكمي (FCTR) الخاص بتلك الشركة من حقوق الملكية إلى قائمة الأرباح أو الخسائر كجزء من ربح أو خسارة بيع الاستثمار التابع!




لا تعليق