
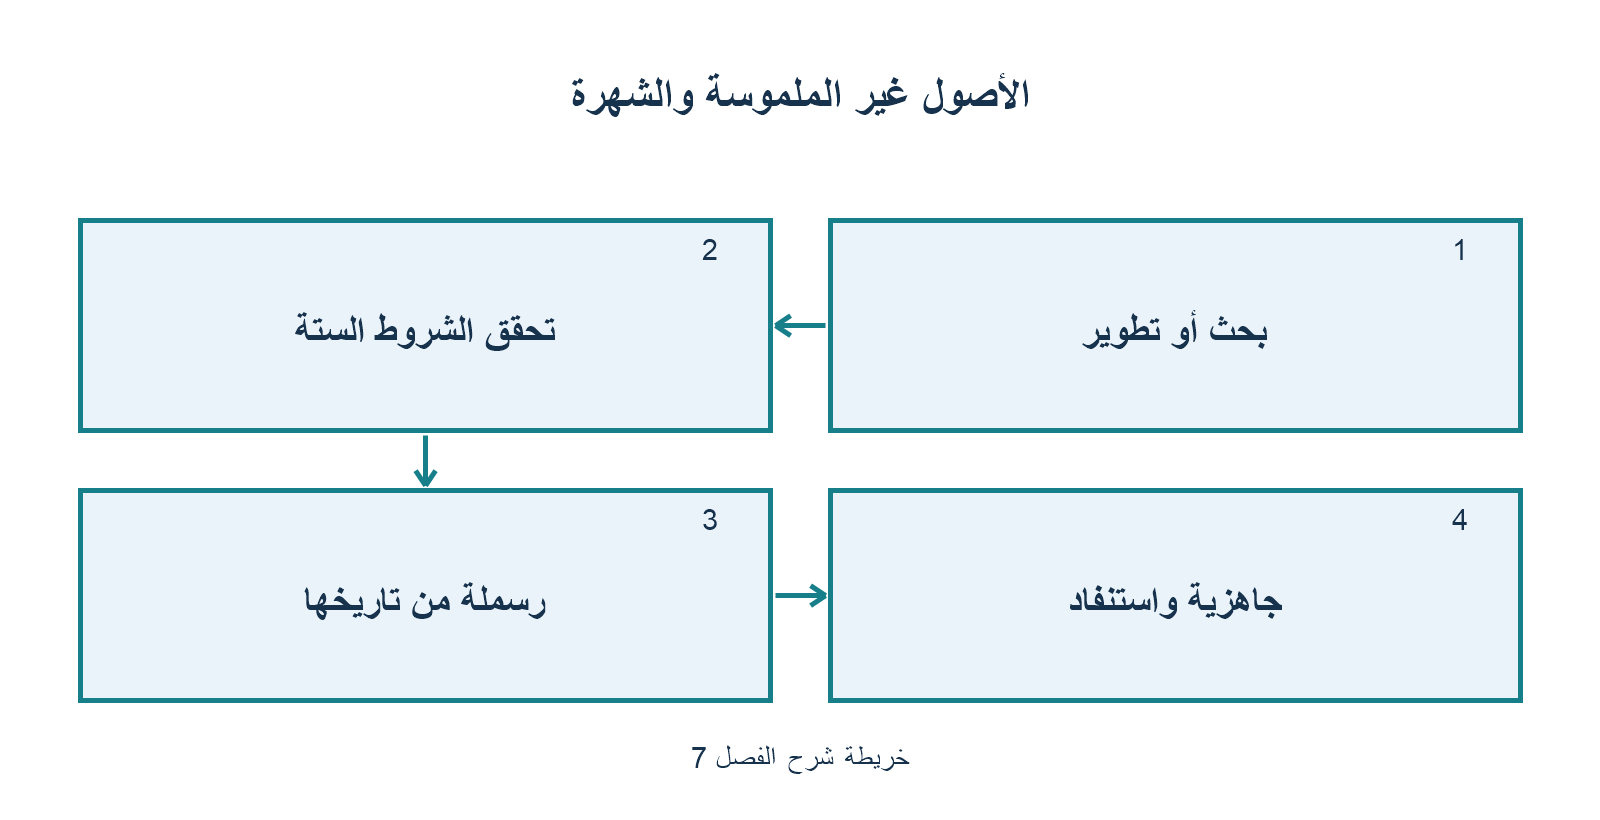
الفصل 07: الأصول غير الملموسة والشهرة (IAS 38 & IFRS 3)
مذكرة الشرح المعتمدة لشهادة خبير المعايير الدولية (ACCA DipIFR)
إعداد وتقديم: محاسب قانوني وخبير معايير المحاسبة الدولية
يغطي هذا الفصل: تعريف ومعايير إثبات الأصل غير الملموس (IAS 38)، التمييز بين البحث والتطوير (معايير PIRATE)، الأصول المولدة داخلياً، الشهرة واندماج الأعمال (IFRS 3)، والقياس اللاحق.
🎥 فيديو الشرح للمحاضرة
📺 مشاهدة المحاضرة على يوتيوب: IAS 38 & IFRS 3 | الأصول غير الملموسة والشهرة
💡 أولاً: الأصول غير الملموسة (IAS 38 Intangible Assets)
1. التعريف وشروط الاعتراف
الأصل غير الملموس هو أصل غير نقدي محدد ليس له كيان مادي.
* شروط التحديد (Identifiability):
* أن يكون قابلاً للفصل (Separable) بحيث يمكن بيعه أو ترخيصه أو تأجيره منفرداً.
* أو ينشأ عن حقوق تعاقدية أو قانونية أخرى بصرف النظر عن قابليتها للنقل.
* شروط الاعتراف العامة: احتمالية تدفق منافع اقتصادية + إمكانية قياس التكلفة بموثوقية.
2. الأصول المولدة داخلياً (Internally Generated Assets):
- حظر قاطع: يحظر نهائياً الاعتراف بالبنود التالية إذا ولدت داخلياً وتعتبر مصروفاً فورياً:
- الشهرة المولدة داخلياً (Internally generated goodwill).
- العلامات التجارية (Brands) ورؤوس الصحف وقوائم العملاء المولدة داخلياً.
3. البحث والتطوير (Research and Development):
- مرحلة البحث (Research Phase): كافة النفقات مصروف فوري في P&L عند تكبدها؛ لا توجد أي استثناءات.
- مرحلة التطوير (Development Phase): يجب رسملة تكاليف التطوير كأصل غير ملموس فور استيفاء شروط PIRATE الستة مجتمعة:
- P – Probable economic benefits: ترجيح تدفق المنافع الاقتصادية المستقبلية.
- I – Intention to complete: نية المنشأة المؤكدة لإكمال الأصل واستخدامه أو بيعه.
- R – Resources available: توافر الموارد الفنية والمالية اللازمة لإكمال المشروع.
- A – Ability to use or sell: قدرة المنشأة العملية على استخدام الأصل أو بيعه.
- T – Technical feasibility: الجدوى الفنية لإكمال الأصل ليصبح متاحاً للتشغيل.
- E – Expenses reliably measured: إمكانية قياس نفقات التطوير بدقة وموثوقية.
تنبيه حاسم: التكاليف التي صرفت قبل استيفاء شروط PIRATE وحملت على P&L لا يجوز إعادة رسملتها لاحقاً بأثر رجعي.
🤝 ثانياً: اندماج الأعمال والشهرة (IFRS 3 Business Combinations)
1. طريقة الاقتناء (The Acquisition Method)
تطبق إجبارياً على جميع اندماجات الأعمال وتتضمن 4 خطوات:
1. تحديد المقتني (Acquirer).
2. تحديد تاريخ الاقتناء (Acquisition Date) وهو تاريخ انتقال السيطرة الفعلي.
3. الاعتراف وقياس الأصول المستحوذ عليها والالتزامات بالقيمة العادلة.
4. قياس المقابل المحول والاعتراف بالشهرة.
2. معادلة حساب الشهرة (Goodwill):
$$ ext{الشهرة} = ext{المقابل المحول (Consideration)} + ext{حقوق الملكية غير المسيطرة (NCI)} – ext{صافي القيمة العادلة لأصول التابعة المحددة}$$
- المقابل المحول (Purchase Consideration):
- النقد المسدد فوراً + القيمة العادلة للأسهم المصدرة.
- المقابل المؤجل (Deferred): يحسب بالقيمة الحالية المخصومة.
- المقابل المحتمل (Contingent): يقاس بقيمته العادلة الاحتمالية في تاريخ الاقتناء.
- تنبيه: مصاريف الاستشارات والصفقة تسجل كمصروف فوري في P&L ولا تضاف للمقابل المحول.
- ربح الشراء الرخيص (Bargain Purchase / Negative Goodwill): إذا كان صافي الأصول > المقابل المحول + NCI؛ يعترف بالفرق فوراً كربح في الأرباح والخسائر (P&L) بعد إعادة التحقق من دقة التقييمات.
🎯 ثالثاً: أسرار وفخاخ الامتحان للـ DipIFR
- فخ الأصول غير الملموسة في الاندماج: تعترف الشركة الأم في القوائم الموحدة بأصول غير ملموسة للتابعة لم تكن مسجلة في دفاتر التابعة الفردية (كعلامتها التجارية أو أبحاثها قيد التنفيذ) طالما أمكن تحديدها وقياس قيمتها العادلة بموثوقية.
- فخ إهلاك الشهرة: الشهرة لا تستهلك إطلاقاً، بل تخضع لاختبار هبوط سنوي إلزامي بموجب معيار IAS 36.
📌 رابعاً: القواعد الذهبية للحفظ السريع
- نفقات البحث مصروف فوري؛ نفقات التطوير رسملتها إلزامية فور استيفاء شروط PIRATE.
- العلامات التجارية والشهرة المولدة داخلياً محظور رسملتها نهائياً.
- تكاليف إتمام صفقة الاستحواذ مصروف في P&L، والمقابل المؤجل يحسب بالقيمة الحالية.
- الشهرة لا تستهلك بل تخضع لاختبار الهبوط السنوي.




لا تعليق