
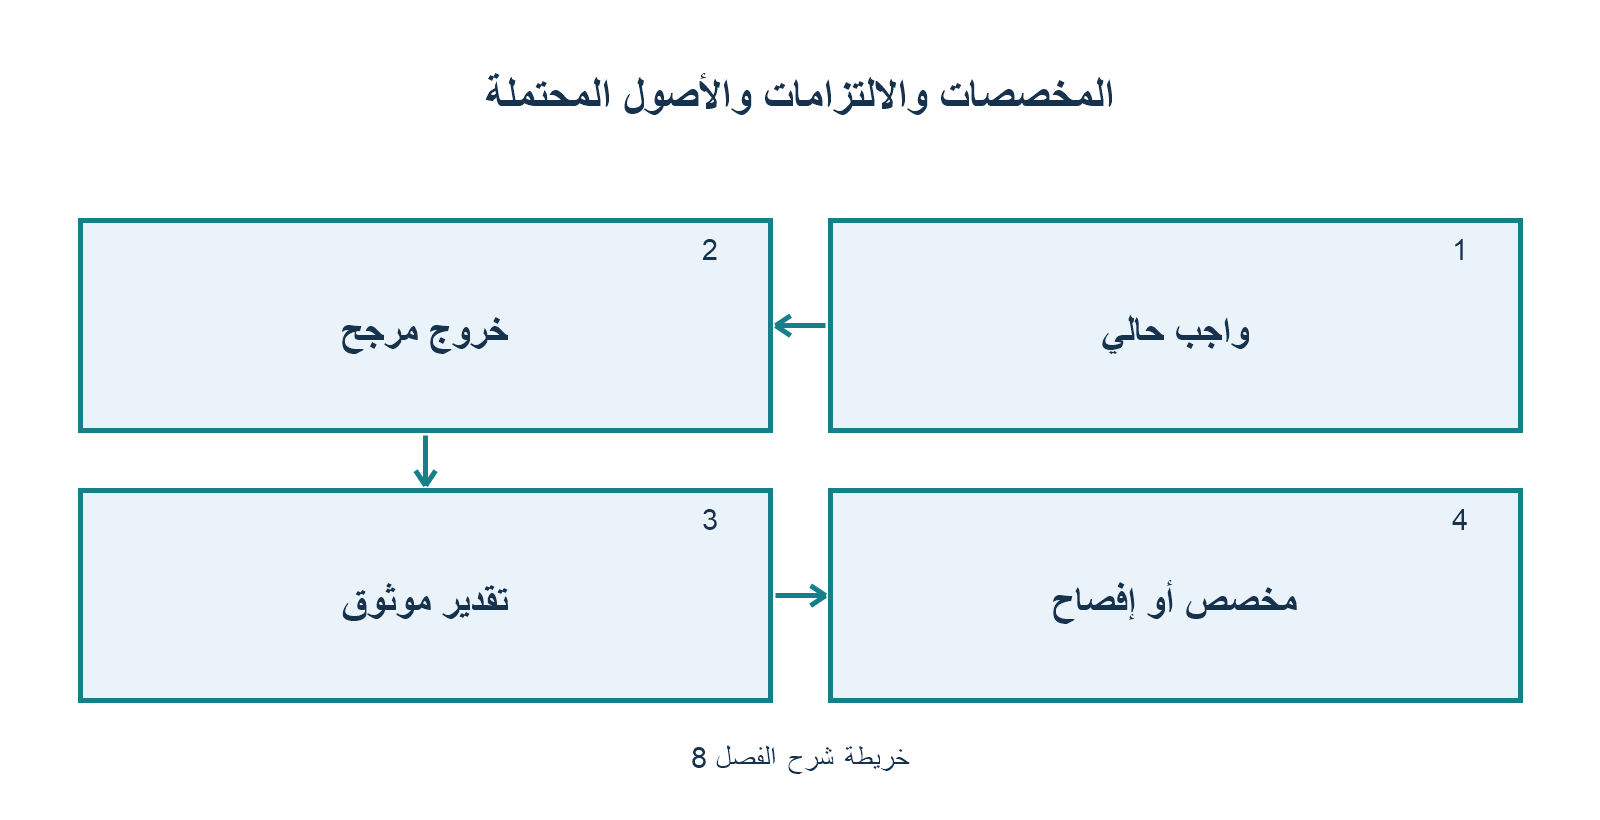
الفصل 08: المخصصات والالتزامات والأصول المحتملة (IAS 37)
1. فلسفة المعيار والتمييز الجوهري (Core Philosophy)
يهدف معيار المحاسبة الدولي IAS 37 إلى ضمان تطبيق أسس اعتراف وقياس صارمة للمخصصات والالتزامات المحتملة، لمنع التلاعب في الأرباح وتكوين ما يُعرف تاريخياً بـ “الاحتياطيات السرية أو مخصصات طنجرة الضغط” (Big Bath Provisioning).
التمييز بين المفاهيم الثلاثة الأساسية:
| البند | التعريف المحاسبي | المعالجة في القوائم المالية |
|---|---|---|
| المخصص (Provision) | التزام ذو توقيت أو مبلغ غير مؤكد. | يُعترف به كالتزام في قائمة المركز المالي. |
| الالتزام المحتمل (Contingent Liability) | التزام محتمل ينشأ عن أحداث ماضية، أو التزام حالي لا يمكن قياسه بموثوقية أو تدفقه غير مرجح. | لا يُعترف به؛ يفصح عنه فقط في الإيضاحات (إلا إذا كان التدفق مستبعداً Remote). |
| الأصل المحتمل (Contingent Asset) | أصل محتمل ينشأ عن أحداث ماضية وسيتأكد بحدوث أحداث مستقبلية غير مؤكدة. | لا يُعترف به مطلقاً؛ يُفصح عنه إذا كان التدفق مرجحاً (>50%)، ويُعترف به كأصل فقط عندما يصبح مؤكداً شبه حتمي (>95%). |
2. شروط الاعتراف بالمخصص (Recognition Criteria)
لا يجوز بأي حال من الأحوال الاعتراف بالمخصص ما لم تستوفَ الشروط الثلاثة مجتمعة:
- وجود التزام حالي (Present Obligation): قانوني (Legal) أو استنتاجي (Constructive) نتيجة حدث ماضٍ ملزم.
- تدفق صادر محتمل للموارد (Probable Outflow): احتمال خروج منافع اقتصادية لسداد الالتزام أكبر من 50% (More likely than not).
- تقدير موثوق للمبلغ (Reliable Estimate): القدرة على تحديد أفضل تقدير للالتزام.
قاعدة ذهبية للامتحان: غياب أي شرط من الشروط الثلاثة يحظر الاعتراف بالمخصص تماماً، ويتحول البند إلى التزام محتمل (يفصح عنه) أو يتم تجاهله إذا كان مستبعداً.
3. الالتزام القانوني مقابل الالتزام الاستنتاجي (Constructive Obligation)
- الالتزام القانوني (Legal Obligation): ينشأ عن عقد صريح، تشريع قانوني، أو حكم قضائي نافذ.
- الالتزام الاستنتاجي (Constructive Obligation): ينشأ عن تصرفات المنشأة ذاتها عندما:
- تكون المنشأة قد أوجدت ممارسة معلنة أو سياسة منشورة سابقة تدل على قبولها لمسؤوليات معينة.
- خلقت تلك التصرفات توقعاً مشروعاً وقوياً (Valid Expectation) لدى الأطراف الأخرى بأن المنشأة ستفي بتلك المسؤولية (مثل سياسة استرجاع البضائع غير المشروطة حتى لو لم يلزمها القانون بذلك، أو تعهد علني بتنظيف تلوث بيئي لا يعاقب عليه القانون المحلي).
4. الحالات الخاصة الأكثر تكراراً في امتحانات DipIFR
أ. مخصصات إعادة الهيكلة (Restructuring Provisions)
إعادة الهيكلة هي برنامج تخططه وتتحكم فيه الإدارة ويغير مادياً نطاق الأعمال أو أسلوب إدارتها (مثل إغلاق فرع، بيع خط إنتاج، نقل عمليات).
متى يُعترف بمخصص إعادة الهيكلة؟
فقط عند وجود التزام استنتاجي قبل نهاية الفترة المالية، ويتحقق ذلك بتوافر شرطين:
1. وجود خطة رسمية مفصلة (Detailed Formal Plan) تحدد الأعمال المتأثرة، المواقع الرئيسية، عدد الموظفين وتعويضاتهم، والتوقيت المتوقع.
2. خلق توقع مشروع (Valid Expectation) لدى المتأثرين بالبدء في تنفيذ الخطة أو إعلان ملامحها الرئيسية لهم قبل تاريخ التقرير المالي.
التكاليف المؤهلة والمحظورة في مخصص إعادة الهيكلة:
* تُدرج فقط: التكاليف المباشرة والضرورية الناتجة عن إعادة الهيكلة (مكافآت إنهاء الخدمة الإلزامية للموظفين، غرامات إلغاء عقود الإيجار).
* يُحظر إدراج: تكاليف التدريب المستمر للعاملين، نفقات التسويق، الاستثمار في أنظمة جديدة، أو تكاليف نقل وتوزيع الموظفين الباقين إلى فروع أخرى؛ لأن هذه نفقات تتعلق بإدارة الأعمال المستقبلية وليست التزامات عن أحداث ماضية.
ب. العقود المرهقة (Onerous Contracts)
العقد المرهق هو العقد الذي تتجاوز فيه التكاليف الحتمية للوفاء بالالتزامات المنافع الاقتصادية المتوقع استلامها بموجبه.
* يُقاس الالتزام بـ أقل القيمتين:
$$\text{التكلفة الحتمية} = \min(\text{تكلفة إكمال العقد}, \text{غرامة أو تعويض إلغاء العقد})$$
* خطوة رقابية إلزامية: قبل تكوين مخصص العقد المرهق، يجب أولاً اختبار وتخفيض قيمة أي أصول مخصصة لذلك العقد بموجب معيار IAS 36.
ج. تكاليف إزالة الأصول وإعادة تأهيل المواقع (Decommissioning Provisions)
عند شراء أو إنشاء أصل رأسمالي (مثل منصة حفر بحرية أو مصنع)، تلتزم المنشأة بإزالته وإعادة تأهيل الموقع في نهاية عمره الإنتاجي.
* المعالجة المحاسبية:
1. يُحسب الالتزام بالقيمة الحالية (Present Value) للتدفقات النقدية المستقبلية المتوقعة باستخدام معدل خصم مناسب.
2. يُضاف هذا المبلغ بالكامل إلى تكلفة الأصل الرأسمالي (IAS 16) ويُهلك على مدار العمر الإنتاجي للأصل.
3. يتم فك الخصم سنوياً (Unwinding of Discount) ويُسجل كـ تكلفة تمويل (Finance Cost) في قائمة الأرباح أو الخسائر:
$$\text{قيد فك الخصم:} \quad \text{من حـ/ مصاريف التمويل} \quad \text{إلى حـ/ مخصص إزالة الأصول}$$
د. الخسائر التشغيلية المستقبلية (Future Operating Losses)
قاعدة حاسمة: يُحظر تماماً الاعتراف بمخصص للخسائر التشغيلية المستقبلية؛ لعدم وجود التزام حالي ناجم عن حدث ماضٍ، ويمكن للمنشأة تجنب الخسائر بتغيير مسار عملياتها.
5. قياس المخصصات (Measurement Rules)
- أفضل تقدير (Best Estimate): المبلغ الذي ستدفعه المنشأة عقلانياً لتسوية الالتزام في تاريخ التقرير.
- للأحداث الكبيرة المتعددة (مثل مطالبات الضمان): يُستخدم أسلوب القيمة المتوقعة (Expected Value Method) باحتساب المتوسط المرجح للاحتمالات.
- للحدث الفردي (مثل قضية قضائية واحدة): يتم اعتماد النتيجة الأكثر احتمالاً (Most Likely Outcome).
- القيمة الزمنية للنقود (Time Value of Money): إذا كان الأثر الزمني جوهرياً، يجب خصم المخصص بمعدل خصم قبل الضريبة يعكس تقييم السوق والمخاطر المحددة للالتزام.
- الأحداث المستقبلية: تؤخذ التغيرات التكنولوجية المتوقعة والتشريعات المؤكد صدورها في الحسبان.
- المبالغ المستردة (Reimbursements): إذا كان جزء من المخصص سيُسترد من طرف ثالث (مثل شركة تأمين):
- يُعترف بحق الاسترداد كـ أصل منفصل تماماً في المركز المالي فقط عندما يكون الاسترداد شبه مؤكد (Virtually Certain).
- لا يجوز مقاصة الأصل مع الالتزام في المركز المالي، ولكن يجوز مقاصة المصروف مع الإيراد المسترد في قائمة الأرباح أو الخسائر.
6. القيود المحاسبية النموذجية (Journal Entries)
// 1. الاعتراف بالمخصص لأول مرة
من حـ/ الأرباح أو الخسائر (مصروف مخصص)
    إلى حـ/ التزام مخصص (المركز المالي)

// 2. استخدام المخصص عند سداد الالتزام الفعلي
من حـ/ التزام مخصص
    إلى حـ/ النقدية / البنك

// 3. تسوية المخصص (زيادة أو تخفيض التقدير في نهاية الفترة)
من حـ/ الأرباح أو الخسائر (تعديل مخصص)
    إلى حـ/ التزام مخصص  (في حالة الزيادة)
// أو العكس في حالة التخفيض (إلى حـ/ الأرباح أو الخسائر - رد مخصص)

// 4. فك الخصم السنوي لمخصصات طويلة الأجل
من حـ/ تكاليف التمويل (P&L)
    إلى حـ/ التزام مخصص
7. فخاخ الامتحان ونصائح مصحح DipIFR
- مصيدة قرارات مجلس الإدارة: مجرد اتخاذ مجلس الإدارة قراراً بإغلاق فرع أو إعادة هيكلة قبل نهاية السنة المالية لا يكفي لتكوين مخصص؛ ما لم يتم الإعلان عن الخطة وإبلاغ الموظفين أو البدء الفعلي في التنفيذ قبل تاريخ 31 ديسمبر.
- مصيدة إصلاحات الصيانة الكبرى: لا يجوز تكوين مخصص لتكاليف الصيانة الدورية أو التفتيش الشامل للطائرات والسفن؛ لأن الشركة لا تملك التزاماً حالياً تجاه طرف ثالث ويمكنها بيع الأصل قبل موعد الصيانة. المعالجة الصحيحة هي استهلاك أجزاء الأصل (Component Depreciation) بموجب IAS 16.
- الفرق بين المرجح (>50%) والمؤكد (>95%):
- التزام تدفقه مرجح -> مخصص.
- أصل تدفقه مرجح -> إيضاح فقط.
- أصل تدفقه شبه مؤكد -> اعتراف كأصل.




لا تعليق