
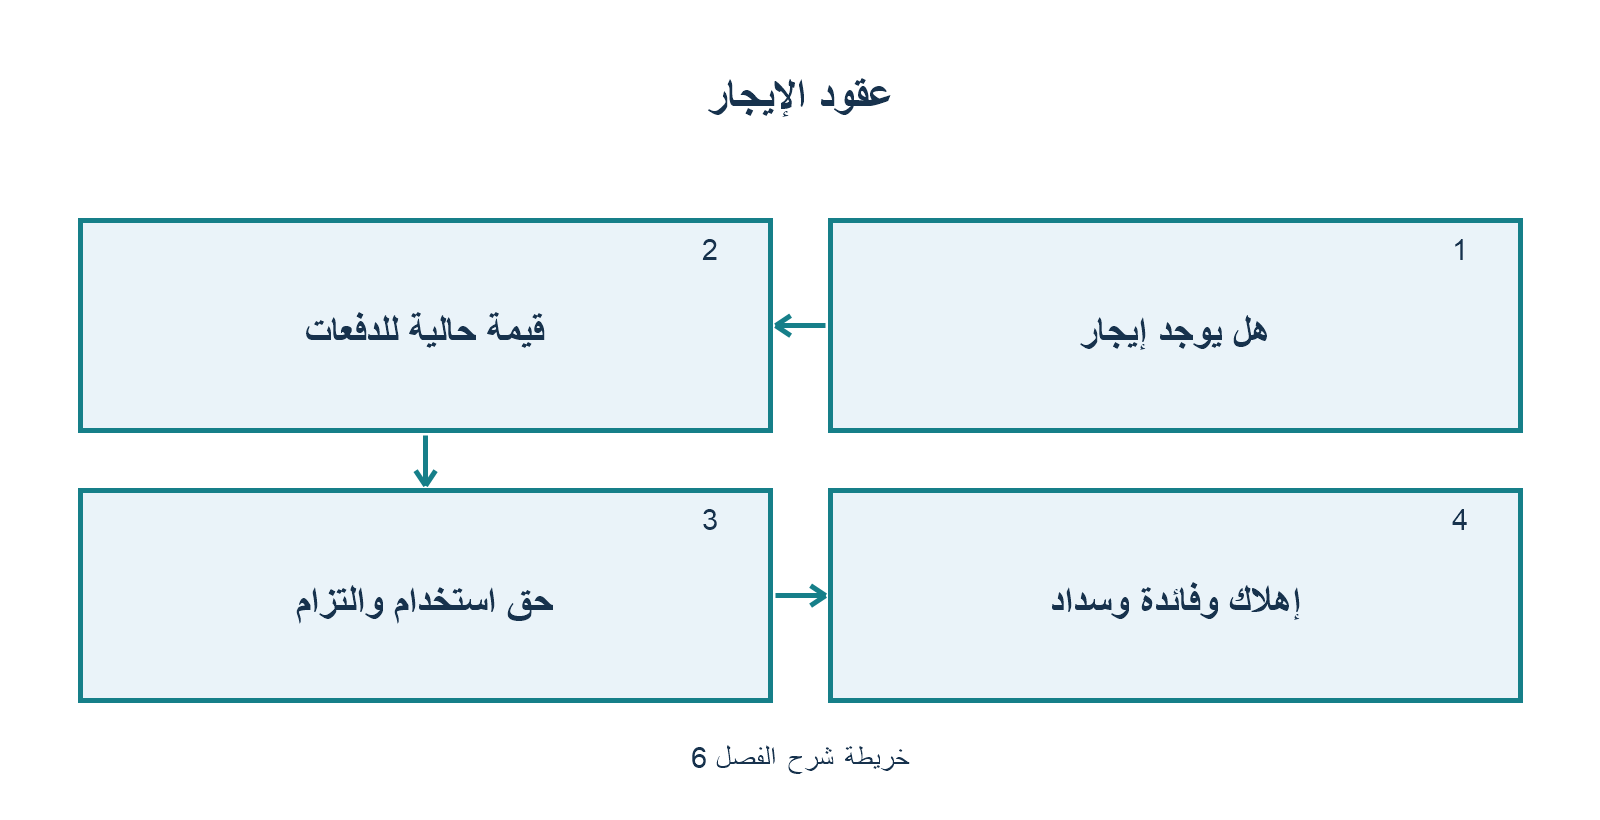
الفصل 06: عقود الإيجار (IFRS 16 Leases)
مذكرة الشرح المعتمدة لشهادة خبير المعايير الدولية (ACCA DipIFR)
إعداد وتقديم: محاسب قانوني وخبير معايير المحاسبة الدولية
يغطي هذا الفصل: نموذج المستأجر الشامل، إثبات أصل حق الاستخدام والتزام الإيجار، حسابات الاستهلاك ومصروف الفائدة، معاملات البيع وإعادة الاستئجار، ومحاسبة المؤجر.
🎥 فيديو الشرح للمحاضرة
📺 مشاهدة المحاضرة على يوتيوب: IFRS 16 | عقود الإيجار
🧭 بطاقة المعيار وفلسفته في بيئة الأعمال
أحدث معيار IFRS 16 ثورة جوهرية في الشفافية المالية بإلغاء التمييز القديم لدى المستأجر بين الإيجار التشغيلي والتمويلي، ونقل كافة عقود الإيجار إلى داخل قائمة المركز المالي (On-balance-sheet).
* التعريف الجوهري: العقد يمثل عقد إيجار إذا كان يمنح العميل الحق في السيطرة على استخدام أصل محدد لفترة زمنية مقابل مقابل نقدي.
* ركائز السيطرة: الحصول على كافة المنافع الاقتصادية جوهرياً + توجيه استخدام الأصل.
🧑💼 أولاً: محاسبة المستأجر (Lessee Accounting)
يلتزم المستأجر في تاريخ بدء الإيجار (Commencement Date) بالاعتراف بـ:
1. أصل حق استخدام (Right-of-Use Asset – ROU).
2. التزام إيجار (Lease Liability).
1. القياس الأولي لالتزام الإيجار (Lease Liability):
يقاس بالقيمة الحالية لدفعات الإيجار غير المدفوعة مخصومة بمعدل الفائدة الضمني في العقد (إن أمكن تحديده) أو بمعدل الاقتراض الإضافي للمستأجر (Incremental Borrowing Rate):
* الدفعات الثابتة (ناقص أي حوافز مستلمة).
* الدفعات المتغيرة المعتمدة على مؤشر أو سعر فائدة (مثل مؤشر التضخم CPI).
* المبالغ المتوقع سدادها بموجب ضمانات القيمة التخريدية.
* سعر ممارسة خيار الشراء إذا كان المستأجر متأكداً بدرجة معقولة من ممارسته.
2. القياس الأولي لأصل حق الاستخدام (ROU Asset):
$$ ext{أصل حق الاستخدام} = ext{التزام الإيجار المبدئي} + ext{أي دفعات سددت مقدماً} + ext{تكاليف مباشرة أولية تكبدها المستأجر} + ext{مخصص تكاليف التفكيك وإعادة التأهيل (IAS 37)}$$
3. القياس اللاحق (Subsequent Accounting):
- التزام الإيجار: يطبق أسلوب التكلفة المستنفدة (Amortised Cost):
$$ ext{رصيد أول المدة} + ext{الفائدة التمويلية في P&L} – ext{الأقساط المسددة} = ext{رصيد آخر المدة}$$ - أصل حق الاستخدام: يستهلك في P&L بنسق منتظم على مدار الأقصر بين: مدة الإيجار أو العمر الإنتاجي للأصل (إلا إذا كان العقد يتضمن انتقال الملكية أو خيار شراء مؤكد، فيستهلك على مدار العمر الإنتاجي للأصل كاملاً).
4. الاستثناءات المعفاة الاختيارية (Exemptions):
يجوز للمستأجر اختيار عدم إثبات أصل والتزام، والاعتراف بدفعات الإيجار كمصروف مباشر في P&L على خط مستقيم في حالتين فقط:
1. العقود قصيرة الأجل (Short-term leases): مدتها 12 شهراً أو أقل وقت البدء (بدون خيار شراء).
2. عقود الأصول منخفضة القيمة (Low-value assets): كأجهزة الحاسب الآلي والهواتف (تقدر قيمة الأصل جديداً بنحو 5,000 دولار أو أقل).
🔄 ثانياً: معاملات البيع وإعادة الاستئجار (Sale and Leaseback)
عندما تبيع شركة أصلاً ثم تعيد استئجاره من المشتري، تحدد المعالجة بناءً على ما إذا كان نقل الأصل يمثل بيعاً حقيقياً وفق معيار IFRS 15:
                       [هل يمثل النقل بيعاً وفق IFRS 15؟]
                                       │
                    ┌──────────────────┴──────────────────┐
                    ▼                                     ▼
                  [نعم]                                  [لا]
    [بيع وإعادة استئجار حقيقية]                  [تمويل مقنّع بضمان الأصل]
• إثبات أصل ROU بنسبة الحق المحتفظ به.    • استمرار بقاء الأصل في دفاتر البائع.
• الاعتراف بالربح فقط عن الحق المنقول.   • تسجيل النقد المستلم كالتزام مالي (قرض).
معالجة البيع الحقيقي:
- يقاس أصل ROU الجديد بنسبة القيمة الدفترية السابقة المحتفظ بها:
$$ ext{أصل ROU} = ext{القيمة الدفترية السابقة} imes rac{ ext{التزام الإيجار}}{ ext{القيمة العادلة للأصل}}$$ - يعترف البائع فقط بجزء الربح المتعلق بالحقوق المنقولة للمشتري:
$$ ext{الربح المعترف به في P&L} = ext{إجمالي ربح البيع} imes \left(1 – rac{ ext{التزام الإيجار}}{ ext{القيمة العادلة للأصل}}
ight)$$
🏢 ثالثاً: محاسبة المؤجر (Lessor Accounting)
احتفظ المعيار بالتصنيف الثنائي للمؤجر:
* إيجار تمويلي (Finance Lease): ينقل جوهرياً كافة مخاطر ومنافع الملكية للمستأجر؛ يلغي المؤجر الأصل ويثبت صافي الاستثمار في الإيجار (Lease Receivable).
* إيجار تشغيلي (Operating Lease): لا ينقل المخاطر والمنافع؛ يظل الأصل في دفاتر المؤجر ويستهلكه، ويثبت إيراد الإيجار على خط مستقيم.
🎯 رابعاً: أسرار وفخاخ الامتحان للـ DipIFR
- فخ السداد مقدماً مقابل نهاية السنة: إذا كان الإيجار يسدد في أول السنة (In advance)، لا تنشأ فائدة على القسط المسدد فوراً، ويفصل الالتزام المتداول عن غير المتداول بعناية فائقة.
- فخ البيع وإعادة الاستئجار بسعر غير عادل: إذا كان سعر البيع أقل من القيمة العادلة، يعامل الفارق كدفعة إيجار مسددة مقدماً. وإذا كان أعلى، يعامل الفارق كتمويل إضافي مقدم من المشتري للبائع.
📌 خامساً: القواعد الذهبية للحفظ السريع
- المستأجر يثبت دائماً أصل حق استخدام والتزام إيجار إلا في الإعفاءين (12 شهراً أو منخفض القيمة).
- استهلاك ROU على الأقصر بين مدة العقد والعمر الإنتاجي، والفائدة تستهلك بالقيمة المستنفدة.
- البيع وإعادة الاستئجار: يعترف بالربح فقط عن النسبة المنقولة للمشتري.




لا تعليق