
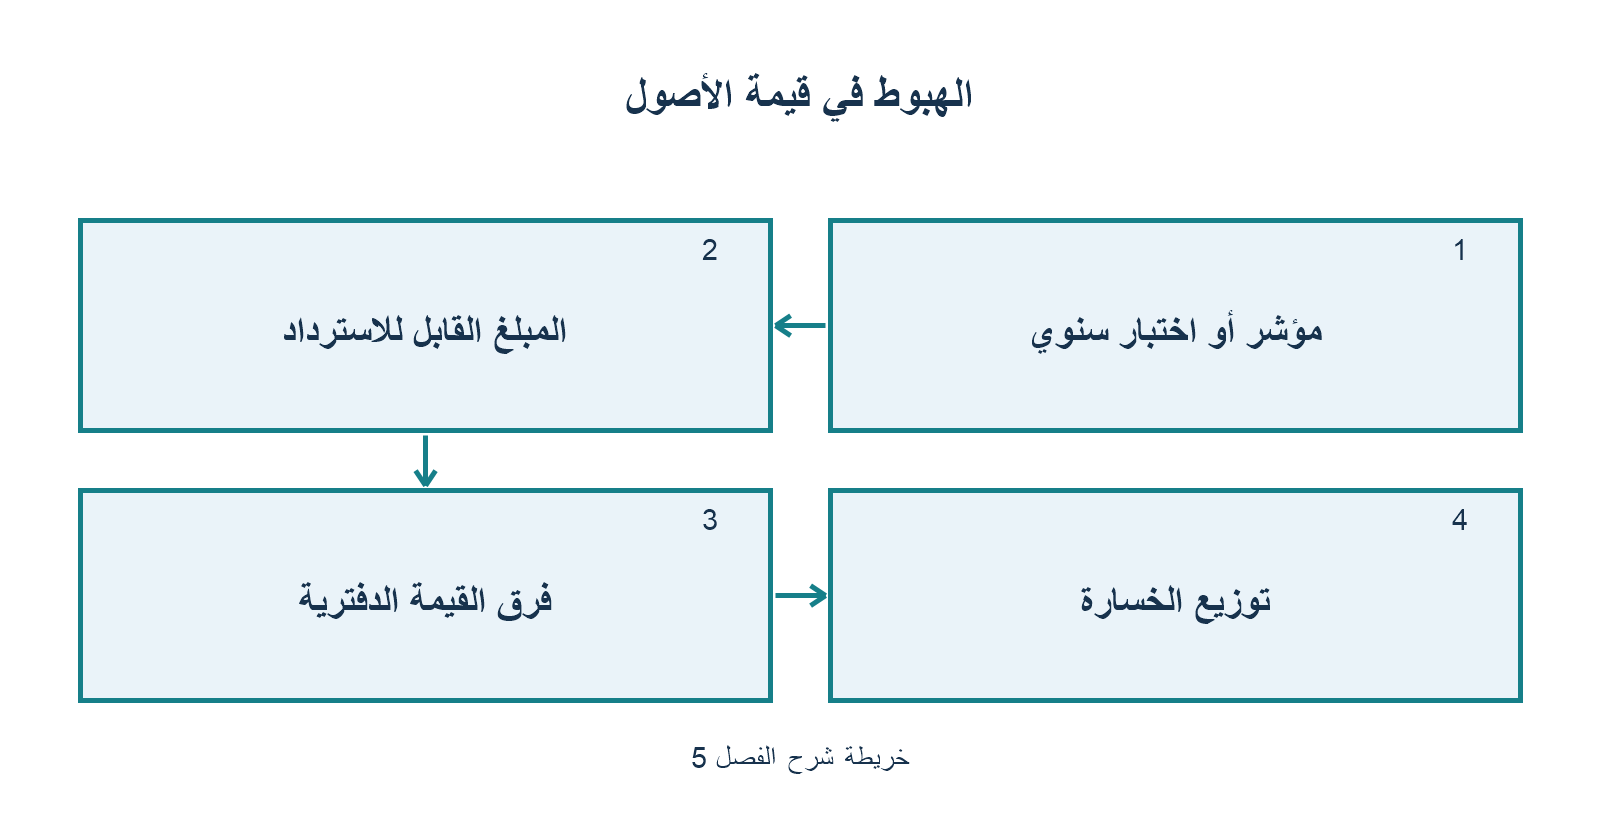
الفصل 05: الهبوط في قيمة الأصول (IAS 36 Impairment of Assets)
مذكرة الشرح المعتمدة لشهادة خبير المعايير الدولية (ACCA DipIFR)
إعداد وتقديم: محاسب قانوني وخبير معايير المحاسبة الدولية
يغطي هذا الفصل: مؤشرات الهبوط، تحديد القيمة القابلة للاسترداد، القيمة العادلة والقيمة الاستخدامية، وحدات توليد النقد (CGUs)، تخصيص خسائر الهبوط على الشهرة والأصول، وقواعد عكس الهبوط.
🎥 فيديو الشرح للمحاضرة
📺 مشاهدة المحاضرة على يوتيوب: IAS 36 | الهبوط في قيمة الأصول Impairment
🧭 بطاقة المعيار وفلسفته في بيئة الأعمال
يهدف معيار IAS 36 إلى ضمان عدم إدراج أي أصل في قائمة المركز المالي بمبلغ يتجاوز قيمته القابلة للاسترداد (Recoverable Amount)، أي ألا تسجل الأصول بأعلى مما يمكن استرداده من خلال استخدامها أو بيعها.
🔍 أولاً: متى يتم اختبار الهبوط؟ (Impairment Testing)
1. القاعدة العامة (وجود مؤشر):
تلتزم المنشأة باختبار هبوط الأصل في نهاية كل فترة إعداد تقارير مالية فقط في حال وجود مؤشر (Trigger Event) على احتمال انخفاض القيمة.
2. الاستثناءات الإلزامية (اختبار سنوي إلزامي حتى دون وجود مؤشر):
يجب اختبار الفئات الثلاث التالية سنوياً في نفس التوقيت:
1. الشهرة (Goodwill) الناتجة عن اندماج الأعمال.
2. الأصول غير الملموسة ذات العمر الإنتاجي غير المحدد (Indefinite useful life).
3. الأصول غير الملموسة غير الجاهزة للاستخدام بعد (أبحاث وتطوير مرسملة قيد التنفيذ).
3. مؤشرات الهبوط (Indicators):
- مؤشرات خارجية: هبوط غير متوقع في القيمة السوقية، تغيرات اقتصادية أو قانونية أو تكنولوجية سلبية في بيئة العمل، أو ارتفاع أسعار الفائدة في السوق (مما يرفع معدل الخصم ويخفض القيمة الاستخدامية).
- مؤشرات داخلية: تقادم مادي أو تلف ملموس في الأصل، خطط إعادة هيكلة أو تخلص مبكر، أو أداء اقتصادي للأصل أسوأ بكثير من الموازنات التقديرية.
📐 ثانياً: حساب القيمة القابلة للاسترداد وخسارة الهبوط
القيمة الدفترية (Carrying Amount)
              │
              ▼
   [مقارنة مع القيمة القابلة للاسترداد]
              │
   ┌──────────┴──────────┐
   ▼                     ▼
القيمة العادلة          القيمة الاستخدامية
ناقص تكاليف البيع       (Value in Use)
(FV less Costs of Disposal)
   └──────────┬──────────┘
              ▼
    [الأعلى منهما = القيمة القابلة للاسترداد]
1. معادلة القيمة القابلة للاسترداد:
$$ ext{القيمة القابلة للاسترداد} = ext{الأعلى من: (القيمة العادلة ناقص تكاليف البيع) أو (القيمة الاستخدامية)}$$
- القيمة العادلة ناقص تكاليف التخلص: سعر الخروج في سوق نشط مستنزلاً منه التكاليف المباشرة للتصرف (رسوم قانونية، شحن، إزالة).
- القيمة الاستخدامية (Value in Use): القيمة الحالية للتدفقات النقدية المستقبلية المتوقعة من الاستخدام المستمر للأصل والتخلص منه في نهاية عمره، مخصومة بمعدل خصم مناسب قبل الضرائب يعكس تقييمات السوق والمخاطر.
2. معادلة خسارة الهبوط (Impairment Loss):
إذا كانت القيمة الدفترية > القيمة القابلة للاسترداد:
$$ ext{خسارة الهبوط} = ext{القيمة الدفترية} – ext{القيمة القابلة للاسترداد}$$
- المعالجة المحاسبية:
- تثبت الخسارة فوراً في الأرباح والخسائر (P&L) مع تخفيض الأصل.
- استثناء: إذا كان الأصل معاد تقييمه سابقاً بموجب IAS 16، تخفض الخسارة أولاً من فائض إعادة التقييم (OCI) بحدود الرصيد المتاح، وما زاد يرحل إلى P&L.
🏭 ثالثاً: وحدات توليد النقد (Cash-Generating Units – CGUs)
عندما لا يولد الأصل المفرد تدفقات نقدية مستقلة بذاته، يختبر الهبوط على مستوى أصغر مجموعة محددة من الأصول تولد تدفقات نقدية داخلة مستقلة تسمى وحدة توليد النقد (CGU).
ترتيب توزيع خسارة الهبوط على أصول الوحدة:
عند وجود خسارة هبوط في وحدة توليد نقد، تخفض القيمة الدفترية بالترتيب الإلزامي التالي:
1. الخطوة الأولى: تخفيض الشهرة (Goodwill) المخصصة للوحدة بالكامل حتى تصل للصفر.
2. الخطوة الثانية: توزيع الرصيد المتبقي من الخسارة على بقية أصول الوحدة بالتناسب (Pro-rata) استناداً إلى القيمة الدفترية لكل أصل.
⚠️ قيد حماية الأصول من الهبوط الجائر: لا يجوز تخفيض أي أصل فردي لأقل من:
1. قيمته العادلة ناقص تكاليف البيع (إن عرفت).
2. قيمته الاستخدامية (إن عرفت).
3. الصفر.
وأي جزء محجوب من الخسارة يعاد توزيعه بالتناسب على باقي الأصول المؤهلة.
🔄 رابعاً: عكس خسائر الهبوط (Reversal of Impairment)
- إذا تبين في الفترات اللاحقة زوال مؤشرات الهبوط، يجوز عكس خسارة الهبوط المحملة سابقاً.
- القيد الأعلى للعكس: لا يجوز أن تزيد القيمة الدفترية للأصل بعد العكس عن القيمة الدفترية التي كان سيصل إليها الأصل لو لم يتم إثبات أي خسارة هبوط سابقة (صافية من الإهلاك الطبيعي).
- حظر مطلق في المعايير: يحظر نهائياً عكس أي خسارة هبوط سابقة تم تحميلها على الشهرة (Goodwill) تحت أي ظرف كان.
🎯 خامساً: أسرار وفخاخ الامتحان للـ DipIFR
- فخ تدفقات القيمة الاستخدامية: عند حساب التدفقات النقدية للقيمة الاستخدامية، تستبعد تماماً: التدفقات النقدية لضرائب الدخل، التدفقات التمويلية، وأي تحسينات أو تطويرات مستقبلية غير ملتزم بها بعد.
- فخ الشهرة في التوحيد: في القوائم الموحدة، إذا قيس حق الملكية غير المسيطرة (NCI) بالقيمة الاسمية (الشهرة الجزئية Proportionate Share)، يجب تضخيم الشهرة افتراضياً بنسبة 100% لإجراء اختبار الهبوط، ثم تحميل حصة الشركة الأم فقط من الخسارة في القوائم المالية.
📌 سادساً: القواعد الذهبية للحفظ السريع
- القيمة القابلة للاسترداد هي الأعلى بين القيمة العادلة والقيمة الاستخدامية.
- الشهرة والأصول غير الملموسة غير المحددة تختبر سنوياً حتى بدون مؤشر.
- توزيع الهبوط في الـ CGU يبدأ بشطب الشهرة أولاً ثم باقي الأصول بالتناسب.
- هبوط الشهرة لا يعكس أبداً؛ وهبوط الأصول الأخرى يعكس بحدود الإهلاك التاريخي المفترض.




لا تعليق