
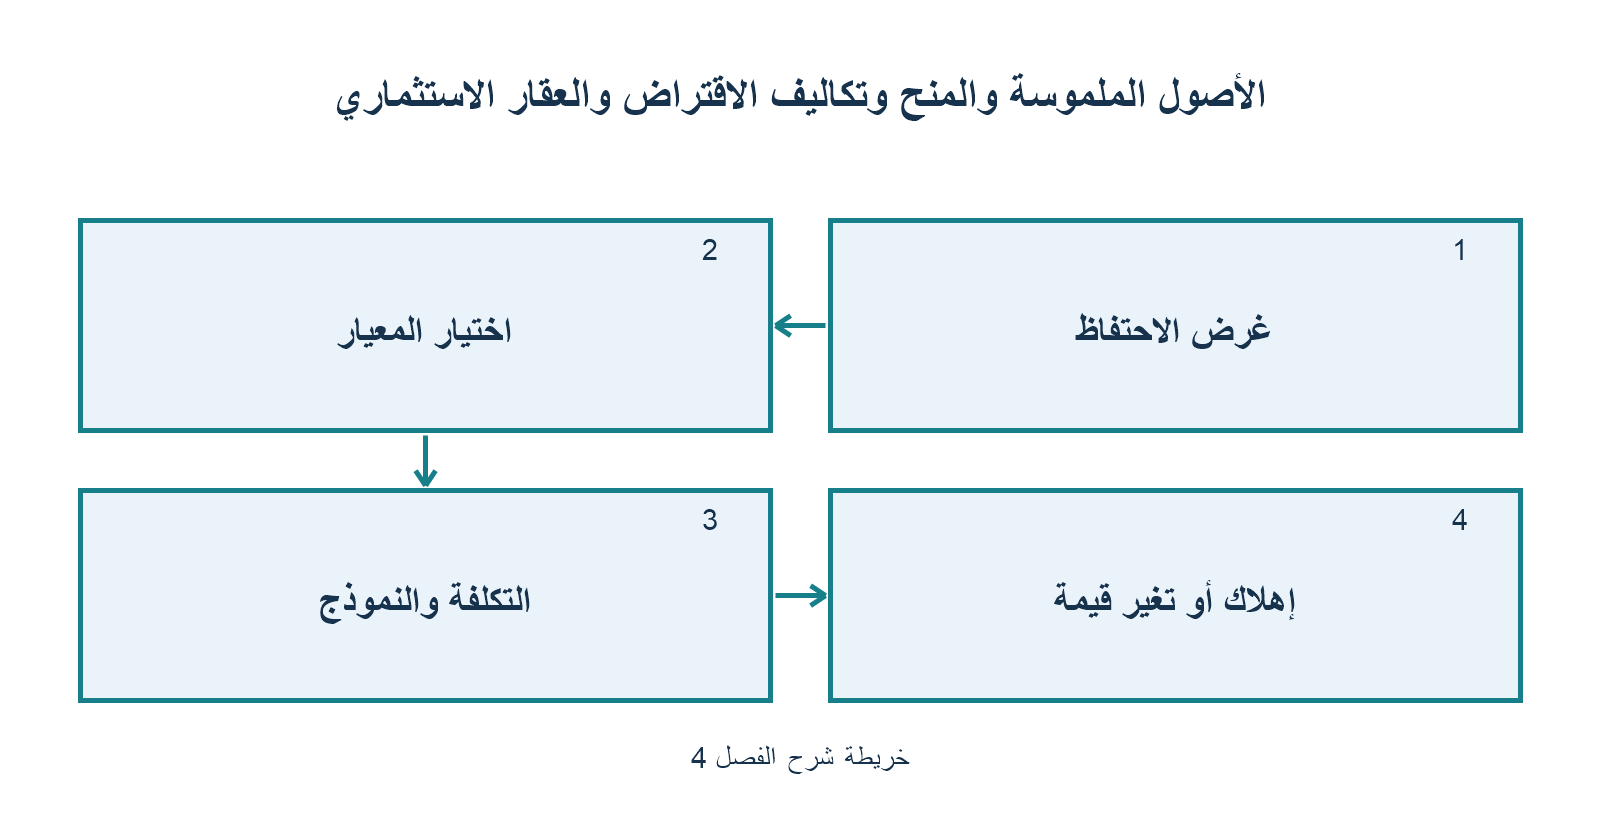
الفصل 04: الأصول الملموسة والمنح وتكاليف الاقتراض والعقارات الاستثمارية (IAS 16, 20, 23, 40)
مذكرة الشرح المعتمدة لشهادة خبير المعايير الدولية (ACCA DipIFR)
إعداد وتقديم: محاسب قانوني وخبير معايير المحاسبة الدولية
يغطي هذا الفصل: الأصول الثابتة (IAS 16)، المنح الحكومية (IAS 20)، تكاليف الاقتراض (IAS 23)، والعقارات الاستثمارية (IAS 40)، والقيود المحاسبية والفروق الجوهرية للامتحان.
🎥 فيديو الشرح للمحاضرة
📺 مشاهدة المحاضرة على يوتيوب: Chapter 04 Tangible Assets IAS 16 20 23 40
🏗️ أولاً: العقارات والآلات والمعدات (IAS 16 Property, Plant and Equipment)
1. شروط الاعتراف المبدئي
يعترف بالبند كأصل ثابت إذا:
1. كان من المرجح تدفق منافع اقتصادية مستقبلية منه.
2. أمكن قياس تكلفته بموثوقية.
2. عناصر التكلفة المبدئية
- تتضمن التكلفة:
- سعر الشراء والرسوم الجمركية غير المستردة (مخصوماً منها أي خصم تجاري).
- أي تكاليف مباشرة لتوصيل الأصل وتجهيزه لموقعه وحالته التشغيلية (إعداد الموقع، الشحن، التركيب، أتعاب المهندسين، وتكاليف اختبار التشغيل التجريبي).
- التقدير المبدئي لتكاليف التفكيك والإزالة وإعادة تأهيل الموقع (Decommissioning Provision): تحسب بالقيمة الحالية وتضاف لتكلفة الأصل المقابلة لمخصص التفكيك (وفق IAS 37).
- يستبعد من التكلفة وتعتبر مصروفاً فورياً:
- تكاليف الافتتاح والتدشين.
- تكاليف تدريب العاملين على الأصل الجديد.
- الخسائر التشغيلية المبدئية ومصاريف الإدارة العامة.
3. القياس اللاحق (Subsequent Measurement)
تختار المنشأة سياسة محاسبية تطبقها على كامل فئة الأصول المتجانسة:
* نموذج التكلفة (Cost Model): التكلفة ناقص مجمع الاستهلاك ومجمع خسائر الهبوط.
* نموذج إعادة التقييم (Revaluation Model): القيمة العادلة في تاريخ التقييم ناقص أي استهلاك لاحق.
معالجة فائض وعجز إعادة التقييم:
- الزيادة الأولى: تسجل في الدخل الشامل الآخر (OCI) وتجمع في بند مستقل بحقوق الملكية يسمى احتياطي إعادة التقييم (Revaluation Surplus):
$$ ext{Dr. Asset | Cr. OCI / Revaluation Surplus}$$ - الانخفاض الأول: يسجل كخسارة فورية في الأرباح والخسائر (P&L):
$$ ext{Dr. P&L (Impairment/Deficit) | Cr. Asset}$$ - عكس التقييمات السابقة: تخفض الخسارة أولاً من رصيد الفائض السابق في OCI وما زاد يذهب إلى P&L. والعكس، يثبت الارتفاع كربح في P&L بحدود الخسارة السابقة المسجلة هناك وما زاد يرحل إلى OCI.
4. الإهلاك (Depreciation)
- يوزع المبلغ القابل للإهلاك (التكلفة ناقص القيمة التخريدية Residual Value) بنسق منتظم على العمر الإنتاجي.
- إهلاك المكونات (Component Depreciation): إذا كان للأصل أجزاء جوهرية بأعمار إنتاجية مختلفة (كهيكل الطائرة ومحركاتها)، يجب إهلاك كل جزء بصورة مستقلة.
🏛️ ثانياً: المنح الحكومية والمساعدات (IAS 20 Government Grants)
1. مبدأ المقابلة (Matching Principle)
لا تسجل المنحة كإيراد فوري أو في حقوق الملكية مباشرة، بل ترحل للأرباح والخسائر على الفترات التي تتحمل فيها الشركة التكاليف المرتبطة بها.
2. طرق عرض منحة الأصول (Capital Grants):
- الطريقة الأولى (الإيراد المؤجل Deferred Income): يثبت الأصل بكامل تكلفته وتسجل المنحة كالتزام مؤجل يستهلك في P&L على مدار عمر الأصل بنسبة إهلاكه.
- الطريقة الثانية (التخفيض المباشر Netting off): تخفض المنحة مباشرة من تكلفة الأصل في قائمة المركز المالي، وينخفض قسط الإهلاك السنوي لاحقاً.
3. رد المنحة (Repayment of Grant):
يعامل كتغير في التقديرات المحاسبية (بأثر مستقبلي Prospective): يسوى الرد أولاً بإلغاء رصيد الإيراد المؤجل المتبقي، وأي زيادة تسجل كمصروف فوري في P&L.
💰 ثالثاً: تكاليف الاقتراض (IAS 23 Borrowing Costs)
1. القاعدة العامة والرسملة الإلزامية
يجب رسملة تكاليف الاقتراض المباشرة كجزء من تكلفة الأصل إذا كان الأصل أصلاً مؤهلاً (Qualifying Asset) (وهو الأصل الذي يتطلب حتماً فترة زمنية جوهرية لتجهيزه للاستخدام أو البيع كالمصانع والمباني قيد الإنشاء).
2. فترة الرسملة:
- البدء: عند بدء الإنفاق، وبدء تكبد تكاليف الاقتراض، والبدء الفعلي في أنشطة التجهيز والتطوير.
- التعليق (Suspension): تعلق الرسملة أثناء فترات التوقف الطويلة عن التطوير الفعلي (باستثناء التوقفات الفنية الاعتيادية).
- التوقف النهائي (Cessation): تتوقف الرسملة فور اكتمال الجاهزية التشغيلية للإنشاءات، وتتحول الفوائد اللاحقة لمصروف تمويلي في P&L.
3. حساب الفائدة المرسملة:
- قرض محدد لإنشاء الأصل (Specific Borrowing):
$$ ext{الفائدة المرسملة} = ext{الفائدة الفعلية المتكبدة} – ext{أي دخل استثماري ناتج عن تشغيل القرض مؤقتاً قبل صرفه}$$ - قروض عامة (General Borrowings):
$$ ext{الفائدة المرسملة} = ext{المصروفات المنفقة على الأصل} imes ext{متوسط معدل الفائدة المرجح للقروض العامة (Capitalisation Rate)}$$
🏢 رابعاً: العقارات الاستثمارية (IAS 40 Investment Property)
1. التعريف والتصنيف
العقار الاستثماري هو أرض أو مبنى تحتفظ به المنشأة لغرض تحقيق إيرادات إيجارية أو ارتفاع في القيمة الرأسمالية (Capital Appreciation) أو كليهما، وليس للاستخدام في الإنتاج أو العمليات (IAS 16) أو البيع العادي (IAS 2).
2. القياس اللاحق (مقارنة حاسمة للامتحان):
| وجه المقارنة | نموذج القيمة العادلة (Fair Value Model – IAS 40) | نموذج إعادة التقييم (Revaluation Model – IAS 16) |
|---|---|---|
| مكان إثبات فروق التقييم | تذهب مباشرة للأرباح والخسائر (P&L) | تذهب للدخل الشامل الآخر (OCI / Revaluation Surplus) |
| الإهلاك السنوي | لا يتم إهلاك العقار الاستثماري نهائياً | يتم إهلاك الأصل الثابت بصورة طبيعية |
| تطبيق السياسة | على جميع العقارات الاستثمارية في المنشأة | على فئة الأصول الثابتة المماثلة |
🎯 خامساً: أسرار وفخاخ الامتحان للـ DipIFR
- فخ العقار المشترك الاستخدام: مبنى جزء منه مؤجر للغير وجزء مستخدم لإدارة الشركة؛ إذا كان بالإمكان بيع كل جزء منفرداً يفرز (جزء IAS 40 وجزء IAS 16). وإلا يصنف المبنى بالكامل IAS 16 ما لم يكن الجزء المستخدم للإدارة ضئيلاً جداً (Insignificant).
- فخ فوائض التقييم: الفائض في OCI لا يوزع كأرباح، ولكن يجوز للشركة تحويل جزء من الفائض سنوياً إلى الأرباح المبقاة (Retained Earnings) بقيمة فارق الإهلاك بين التكلفة التاريخية والقيمة المعاد تقييمها.
- فخ تحويل العقارات: عند تحويل عقار ممتلك مستخدم (IAS 16) إلى عقار استثماري بالقيمة العادلة (IAS 40)، يعامل فارق التقييم في تاريخ التحويل وفق قواعد IAS 16 (الفائض إلى OCI).
📌 سادساً: القواعد الذهبية للحفظ السريع
- مخصص إزالة الموقع يضاف لتكلفة الأصل بقيمته الحالية ويقابله التزام IAS 37.
- منحة الأصول إما تخصم من الأصل أو تسجل كإيراد مؤجل يستهلك مع الإهلاك.
- تكاليف الاقتراض للأصل المؤهل رسملتها إلزامية؛ ودخل استثمار القرض المؤقت يخفض تكلفة الأصل.
- العقار الاستثماري بالقيمة العادلة لا يستهلك وفروقه تذهب فوراً للـ P&L.




لا تعليق