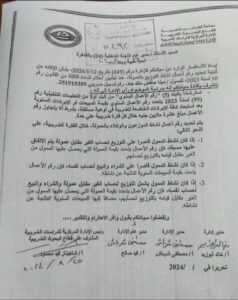
فتوي البحوث الضربيه بشان كيفيه تحديد رقم الاعمال نشاط التوزيع بالعموله عند تطبيق احكام الماده الثالثه من القانون رقم ٣٠لسنه ٢٠٢٣
📌 هل الموزع أو الوكيل بالعمولة يتحاسب ضريبيًا على قيمة المبيعات كلها؟
فيه فرق مهم جدًا بين قيمة البضاعة التي يتم توزيعها وبين العمولة التي يحصل عليها الموزع أو الوكيل.
وفقًا لما ورد في خطاب الإدارة المركزية للدراسات الضريبية، عند تحديد رقم الأعمال السنوي لنشاط التوزيع بالعمولة، يتم النظر إلى طبيعة النشاط:
🔹 لو الموزع يعمل لحساب الغير مقابل عمولة فقط:
فالعبرة تكون بقيمة العمولة التي يحصل عليها الموزع مقابل قيامه بالتوزيع، وليس بقيمة البضائع التي قام بتوزيعها بالكامل.
🔹 لو الموزع يشتري ويبيع لحسابه:
فهنا رقم الأعمال يكون مرتبطًا بقيمة المبيعات الناتجة عن نشاطه.
🔹 لو النشاط يجمع بين التوزيع لحساب الغير والشراء والبيع لحساب الموزع نفسه:
يتم تحديد رقم الأعمال لكل نشاط وفقًا لطبيعته، مع إضافة المبيعات الناتجة عن النشاط لحساب الموزع إلى العمولة التي يحصل عليها عن التوزيع لحساب الغير.
⚠️ الخلاصة
مش كل رقم يظهر في الفواتير أو حركة البضائع يعتبر بالضرورة إيرادًا حقيقيًا للموزع.
فلو أنت مجرد موزع بالعمولة، والسلعة مملوكة لشخص آخر وأنت تحصل فقط على عمولة مقابل توزيعها، فهناك فرق كبير بين قيمة البضاعة التي مرّت من خلالك وبين دخلك الفعلي من النشاط.
📌 لذلك تحديد المعاملة الضريبية الصحيحة يبدأ أولًا من معرفة:
هل أنت تبيع لحسابك؟ أم توزع لحساب الغير مقابل عمولة؟.