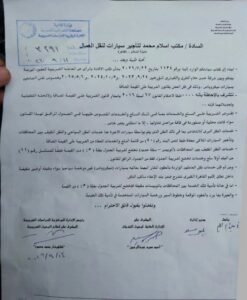
خطاب من البحوث الضريبية بشان المعالجة الضريبية لخدمات نقل العاملين وفقًا لقانون ضريبة القيمة المضافة
في إطار توضيح المعاملة الضريبية لخدمات نقل العاملين باستخدام سيارات الميكروباص، صدر رأي الإدارة المركزية للدراسات الضريبية بشأن مدى خضوع هذه الخدمات لضريبة القيمة المضافة.
وجاءت أهم نقاط الرأي كالتالي:
- خدمات نقل العاملين بسيارات الميكروباص غير المرخصة سياحيًا، سواء كانت مكيفة أو غير مكيفة، داخل نطاق إقليم القاهرة الكبرى، تندرج ضمن الخدمات المعفاة من ضريبة القيمة المضافة.
- خدمات النقل المكيف بين المحافظات، سواء بالأتوبيسات أو السكك الحديدية، تخضع لضريبة الجدول بفئة 5% وفقًا للبند رقم (11) من الجدول المرفق بالقانون.
- يتعين عند تحديد المعاملة الضريبية مراعاة طبيعة الخدمة المقدمة، ونطاق تقديمها، ونوع السيارات المستخدمة، والتراخيص الخاصة بها.
الخلاصة:
ليس كل نشاط لنقل العاملين يخضع بالضرورة لضريبة القيمة المضافة، وإنما يتحدد الموقف الضريبي وفقًا لطبيعة خدمة النقل وشروط الإعفاء الواردة بالقانون.