
الفصل 10: الأدوات المالية (IFRS 9 / IAS 32 / IFRS 7)
1. الإطار العام وتصنيف الأدوات المالية (IAS 32 & IFRS 9)
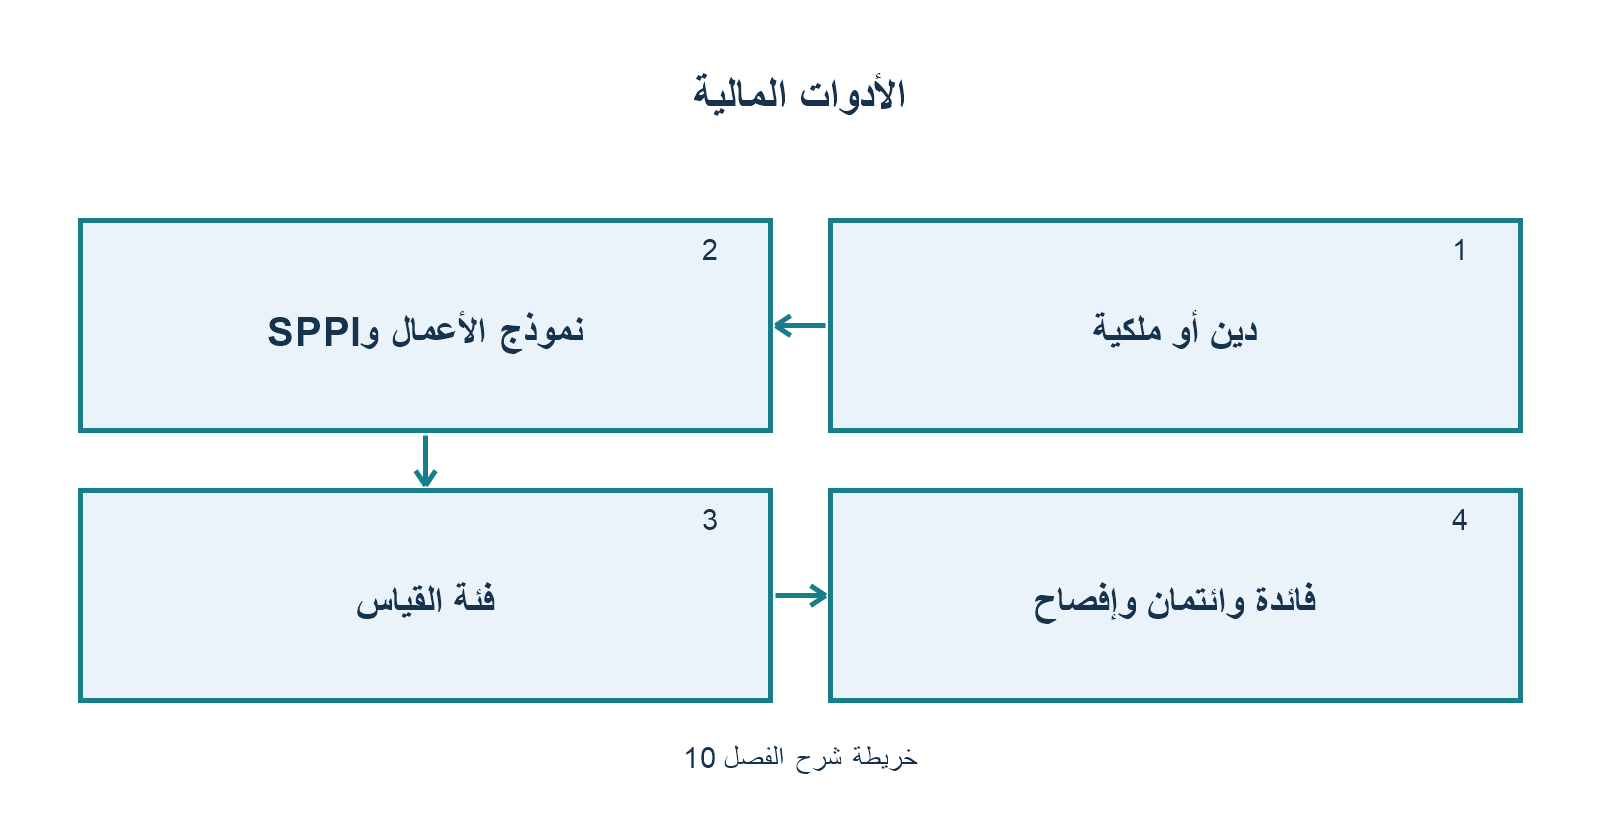
تُعتبر الأدوات المالية من أثقل الموضوعات في امتحان دبلومة المعايير الدولية DipIFR. يتكامل هذا الموضوع عبر 3 معايير:
* IAS 32: العرض والتمييز الجوهري بين الالتزام وحق الملكية، ومعالجة الأدوات المركبة.
* IFRS 9: الاعتراف، التصنيف، القياس، انخفاض القيمة (نموذج الخسائر الائتمانية المتوقعة)، ومحاسبة التحوط.
* IFRS 7: الإفصاحات المتعلقة بالمخاطر المالية (السيولة، السوق، الائتمان).
2. التمييز بين الالتزام المالي وحق الملكية (IAS 32)
القاعدة الذهبية في IAS 32 هي الجوهر الاقتصادي فوق الشكل القانوني (Substance over Form):
* الالتزام المالي (Financial Liability): وجود التزام تعاقدي ملزم بتسليم نقدية أو أصل مالي آخر لطرف ثالث، أو تبادل أصول/التزامات مالية بشروط غير مواتية.
* أداة حقوق الملكية (Equity Instrument): أي عقد يثبت حصة متبقية في أصول المنشأة بعد خصم جميع التزاماتها (لا يحتوي على التزام تعاقدي بتسليم نقدية).
أسهم الامتياز (Preference Shares):
- أسهم امتياز قابلة للاسترداد إلزامياً (Mandatorily Redeemable): التزام مالي حتمي؛ وتُصنف توزيعات أرباحها كـ مصروف تمويل في P&L.
- أسهم امتياز غير قابلة للاسترداد: حقوق ملكية ما دامت التوزيعات اختيارية لقرار مجلس الإدارة.
الأدوات المالية المركبة (Compound Financial Instruments):
السندات القابلة للتحويل إلى أسهم عادية (Convertible Bonds) تحتوي على عنصرين: التزام (دفع الفوائد وأصل القرض) وحق ملكية (خيار التحويل إلى أسهم).
* طريقة المحاسبة المجزأة (Split Accounting):
1. يُحسب مكون الالتزام بالقيمة الحالية للتدفقات المستقبلية باستخدام معدل فائدة السوق لسند مماثل غير قابل للتحويل.
2. يُحسب مكون حقوق الملكية بالقيمة المتبقية:
$$\text{مكون حقوق الملكية} = \text{إجمالي المتحصلات من الإصدار} – \text{القيمة العادلة لمكون الالتزام}$$
3. يظل مكون حقوق الملكية ثابتاً في الاحتياطيات حتى تاريخ التحويل، بينما يُستهلك مكون الالتزام بطريقة الفائدة الفعلية.
3. تصنيف وقياس الأصول المالية (IFRS 9)
يعتمد تصنيف الأصول المالية بموجب IFRS 9 على اختبارين متتابعين:
1. اختبار نموذج الأعمال (Business Model Test): الغرض من الاحتفاظ بالأصل (تحصيل تدفقات نقدية تعاقدية، أم البيع، أم كلاهما؟).
2. اختبار الخصائص التعاقدية للتدفقات النقدية (SPPI Test): هل التدفقات مقتصرة فقط على دفعات أصل المبلغ والفائدة؟
| التصنيف | الشروط التعاقدية | القياس اللاحق | معالجة فروق القيمة وتكاليف المعاملة |
|---|---|---|---|
| التكلفة المطفأة (Amortised Cost) | نموذج تحصيل التدفقات التعاقدية + يجتاز اختبار SPPI. | طريقة الفائدة الفعلية (EIR). | تكاليف المعاملة تُرسمل على تكلفة الأصل؛ الفوائد وخسائر الائتمان في P&L. |
| القيمة العادلة من خلال OCI (FVOCI) – أدوات دين | نموذج تحصيل التدفقات والبيع معاً + يجتاز اختبار SPPI. | القيمة العادلة في المركز المالي. | فوائد وخسائر الائتمان في P&L، وفروق تقييم القيمة العادلة في OCI مع إعادة التدوير (Recycling) عند البيع. |
| القيمة العادلة من خلال OCI (FVOCI) – استثمارات أسهم (خيار لا رجعة فيه) | استثمار في أسهم غير محتفظ بها للمتاجرة (Irrevocable Choice). | القيمة العادلة في المركز المالي. | التوزيعات في P&L، وجميع فروق القيمة في OCI دون إعادة تدوير إطلاقاً (No Recycling). |
| القيمة العادلة من خلال P&L (FVTPL) | أي أصل لا يستوفي الشروط السابقة أو محتفظ به للمتاجرة، أو خيار القيمة العادلة الإداري. | القيمة العادلة. | تكاليف المعاملة تُطرح كمصروف فوري؛ كافة الفروق في P&L. |
4. نموذج الخسائر الائتمانية المتوقعة (ECL Model)
استبدل IFRS 9 نموذج الخسائر المحققة بنموذج مستقبلي مبكر يُعرف بـ Expected Credit Loss:
* المرحلة الأولى (Stage 1 – أداء جيد): لا يوجد ارتفاع جوهري في مخاطر الائتمان منذ النشأة -> يُعترف بخسائر ائتمانية متوقعة لـ 12 شهراً قادمة؛ وتُحسب الفائدة على إجمالي القيمة الدفترية.
* المرحلة الثانية (Stage 2 – تدهور ملحوظ في المخاطر): زيادة جوهرية في المخاطر الائتمانية دون تعثر فعلي -> يُعترف بخسائر ائتمانية متوقعة لـ كامل العمر المتبقي (Lifetime ECL)؛ وتُحسب الفائدة على إجمالي القيمة.
* المرحلة الثالثة (Stage 3 – تعثر ائتماني Credit Impaired): وقوع خسائر موضوعية -> يُعترف بخسائر كامل العمر (Lifetime ECL)؛ وتُحسب الفائدة على صافي القيمة الدفترية (بعد خصم مخصص التعثر).
5. المشتقات ومحاسبة التحوط (Derivatives & Hedge Accounting)
المشتق المالي هو عقد تتغير قيمته بتغير متغير أساسي (سعر فائدة، سعر صرف، سلعة)، ويتطلب استثماراً مبدئياً ضئيلاً، ويُسوى في تاريخ مستقبلي. تُقاس كافة المشتقات دوماً بـ القيمة العادلة من خلال الأرباح أو الخسائر (FVTPL) ما لم تكن مؤهلة لمحاسبة التحوط.
أنواع التحوط المحاسبي:
- تحوط القيمة العادلة (Fair Value Hedge): لتغطية التغير في القيمة العادلة لأصل أو التزام مثبت (مثل قرض بسعر فائدة ثابت). تُسجل أرباح/خسائر أداة التحوط والبند المتحوط له فوراً في P&L.
- تحوط التدفقات النقدية (Cash Flow Hedge): لتغطية التذبذب في التدفقات النقدية المستقبلية لعملية متوقعة بدرجة عالية.
- الجزء الفعال (Effective portion) من مكاسب المشتق يُسجل في الدخل الشامل الآخر (OCI) ويُحتجز في احتياطي التحوط.
- الجزء غير الفعال (Ineffective portion) يُسجل فوراً في P&L.
6. فخاخ متكررة في الامتحانات
- تكاليف المعاملات (Transaction Costs): في أصول FVTPL تُهلك فوراً كمصروف، أما في أصول Amortised Cost و FVOCI فتضاف لتكلفة شراء الأصل (أو تُخصم من الالتزام المالي).
- إعادة تصنيف استثمارات الأسهم المصنفة FVOCI: عند بيع أسهم تم اختيار تصنيفها FVOCI، يُحظر ترحيل الأرباح التراكمية في OCI إلى قائمة P&L؛ بل يتم تحويلها داخلياً بين بنود حقوق الملكية (من احتياطي القيمة العادلة إلى الأرباح المبقاة).




لا تعليق